
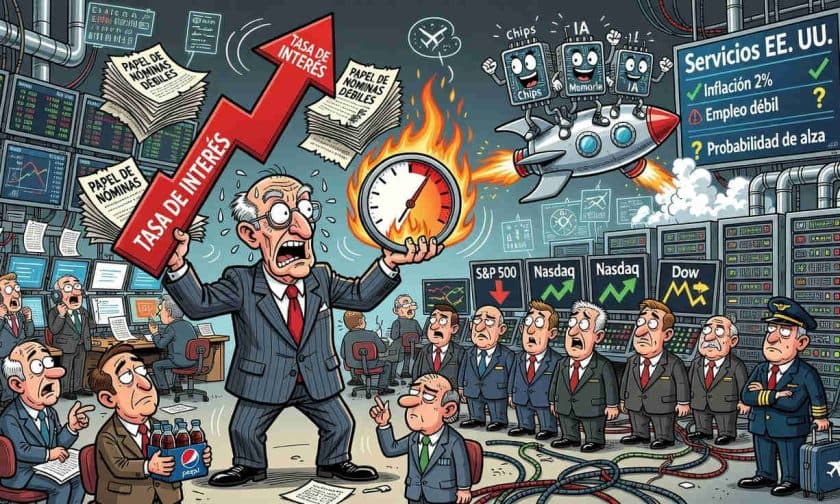
Los inversores enfrentan esta semana un escenario de incertidumbre sobre la política monetaria estadounidense y la continuidad del liderazgo bursátil del hardware de inteligencia artificial. Tras un informe laboral débil en junio, la Reserva Federal bajo Kevin Warsh mantiene el foco en inflación, mientras el mercado de semiconductores acumula ganancias extraordinarias durante 2026.
¿Cuánto cambió la apuesta sobre tasas de la Fed tras el informe de empleo?
El mercado estadounidense incorporó un cambio notable en sus expectativas de política monetaria después de conocerse el informe laboral de junio. La economía de Estados Unidos agregó apenas 57.000 empleos, una cifra que representó aproximadamente la mitad de lo esperado por los economistas y reabrió el debate sobre la solidez real del mercado laboral.
Las revisiones de meses anteriores agravaron la debilidad. El dato de mayo se ajustó de 172.000 a 129.000 empleos, mientras abril pasó de 179.000 a 148.000. Este conjunto de correcciones hacia la baja debilitó significativamente la narrativa de un mercado laboral firme, que era uno de los argumentos centrales para sostener un endurecimiento monetario adicional.
Sin embargo, la reacción del mercado no fue un giro total. Según datos de CME, los operadores redujeron su convicción sobre una suba de tasas durante 2026, pero no la descartaron completamente. La probabilidad de terminar el año con tasas más altas cayó a aproximadamente 75%, desde 84% el miércoles anterior. Esta cifra refleja un mercado menos seguro, pero todavía no convencido de un cambio de rumbo por parte de la Fed.
La inflación sigue siendo la prioridad de la Fed, no el empleo
Kevin Warsh enfatizó con fuerza la inflación en su primera conferencia de prensa tras la decisión de política monetaria. Su objetivo declarado es regresar el índice de precios al 2%, una meta que ha resultado esquiva en medio del shock energético derivado del conflicto en Irán.
Esta prioridad explica por qué un dato laboral flojo no necesariamente basta para cambiar la trayectoria esperada de la política monetaria. Si la inflación continúa mostrando resistencia, la Fed podría mantener el foco más en precios que en contratación. Varios economistas consideran que inflación y desempleo quizá no estén especialmente vinculados en este momento, lo que deja la presión sobre las próximas lecturas de precios y los comentarios que surjan durante la temporada de resultados corporativos.
Hardware de IA domina 2026: chips suben 308% mientras software cae
La gran historia del mercado tecnológico en la primera mitad de 2026 ha sido el carácter desigual del repunte. Aunque la narrativa de inteligencia artificial domina los titulares, sus beneficiarios bursátiles no han sido uniformes en todo el sector.
El contraste es notable. El ETF iShares Expanded Tech-Software Sector (IGV), que agrupa una amplia selección de empresas tecnológicas y de software, acumula una caída de 12% en lo que va de 2026. Incluso el grupo conocido como Magnificent Seven (MAGS) perdió 2% durante los últimos seis meses, un retroceso modesto pero simbólico para nombres que durante años fueron vistos como refugios prácticamente automáticos dentro de Big Tech.
En el extremo opuesto aparecen las acciones de semiconductores. El impulso ha venido de la euforia alrededor de ventas de memoria y almacenamiento, así como de la necesidad de procesadores tradicionales para sostener la construcción de infraestructura de IA. Los números son espectaculares:
- Micron: +308% en los dos primeros trimestres de 2026
- Intel: +280% en el mismo período
- AMD: +173% en ganancias acumuladas
- Philadelphia Semiconductor Index (^SOX): +75% desde el 1 de enero
La lógica detrás de este movimiento es relativamente simple. Aunque la IA suele presentarse como una revolución de software, su despliegue real exige memoria, almacenamiento, procesadores, energía, enfriamiento y centros de datos. Esa lectura también conecta con intereses de audiencias cercanas a blockchain y minería digital, donde la capacidad física disponible y el costo energético importan tanto como la capa lógica.
Vivek Arya, analista tecnológico de Bank of America, sostuvo que esta tendencia no parece agotarse por ahora. Afirmó que la industria de IA está pasando a abordar limitaciones estructurales y físicas, en especial chips y energía, luego de haber tenido que defender antes el retorno sobre la inversión. "Las escaseces de chips de memoria y la inflación de precios siguen siendo las piezas críticas en movimiento", escribió, subrayando que el cuello de botella permanece del lado del hardware.
Calendario económico cargado: datos de servicios y minutas de la Fed
Esta semana concentra varios eventos macroeconómicos relevantes. El lunes es el día más cargado, con publicación de lecturas finales de junio del PMI de servicios de S&P Global y del índice ISM de servicios.
Las referencias previas muestran actividad moderada: el PMI de servicios de S&P Global fue de 51,3 y el PMI compuesto alcanzó 52,2. Para el ISM de servicios, el mercado espera 54,2 en junio, frente a 54,5 anteriormente. En precios pagados de servicios del ISM se prevé 70, tras 71,3 previos.
El miércoles traerá las minutas de la reunión del FOMC, un documento que será revisado con lupa dado que existe incertidumbre sobre el próximo paso de la Fed. Estas minutas podrían aclarar cuánto peso están dando los funcionarios a la inflación energética frente a un empleo que muestra señales de enfriamiento.
En el frente corporativo, PepsiCo reportará el jueves y Delta Air Lines el viernes. El reporte de PepsiCo puede ofrecer pistas sobre la salud del consumidor estadounidense, mientras que Delta proporcionará información sobre los efectos persistentes de la guerra en Irán y la crisis energética en costos y demanda.
Impacto para empresas argentinas: cómo afecta la revaluación de tasas y el rally de semiconductores
Para administradores y dueños de empresas argentinas, los movimientos de mercado que se definen esta semana en Wall Street tienen implicaciones concretas. Una Fed menos agresiva con alzas de tasas podría reducir presión sobre el dólar estadounidense y afectar directamente la competitividad de exportaciones argentinas en mercados dolarizados.
El liderazgo del hardware de IA también importa para empresas tecnológicas locales que dependen de importación de componentes. Si el precio de chips y memoria continúa al alza debido a la escasez global, los costos de proyectos de digitalización y transformación tecnológica en Argentina enfrentarán presión adicional.
Por otro lado, una inflación pegajosa en Estados Unidos y una política monetaria condicionada por precios podría extender ciclos de encarecimiento de costos financieros internacionales, afectando líneas de crédito y refinanciamiento de deuda externa para empresas argentinas. Seguir los datos de esta semana es crítico para anticipar cambios en el acceso al financiamiento internacional y en la volatilidad del tipo de cambio local.





