Longvie, uno de los principales fabricantes de cocinas, calefones y anafes del país, reubicará dos líneas de producción en Catamarca aprovechando la eliminación del impuesto a Ingresos Brutos anunciada por la provincia.
¿Qué líneas de producción se trasladan a Catamarca?
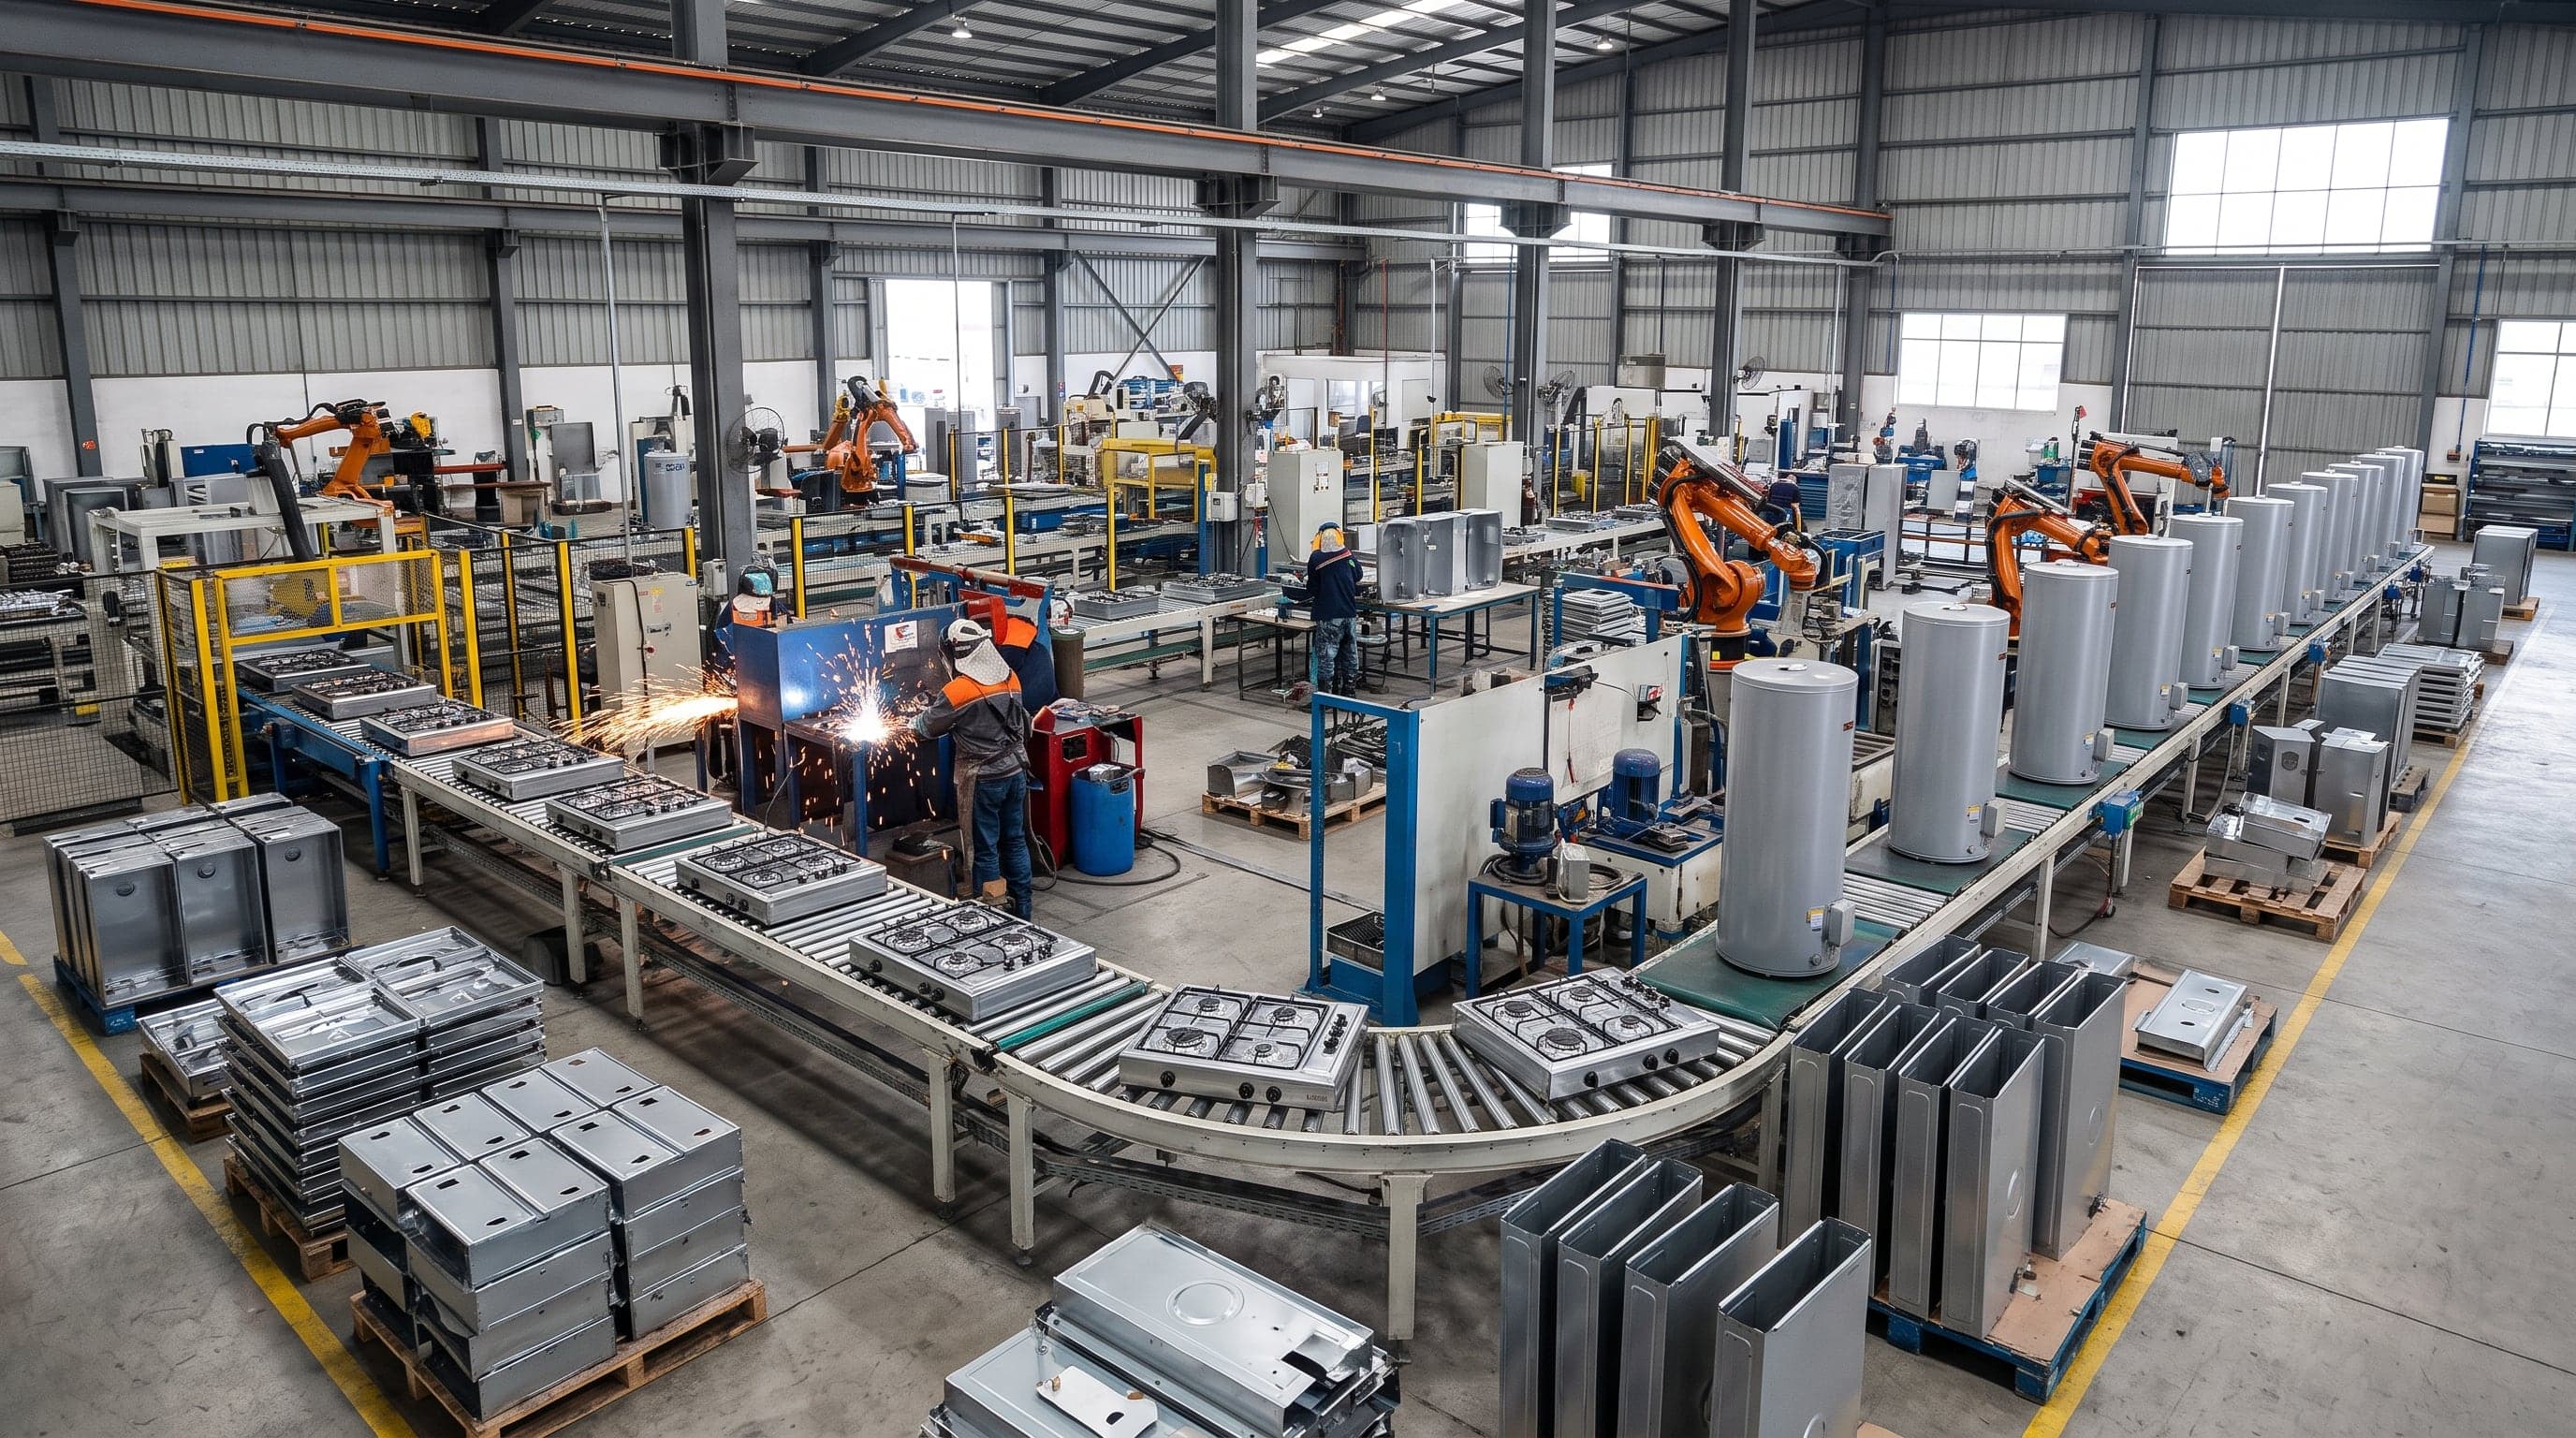
La compañía informó el 1 de octubre de 2026 a la Comisión Nacional de Valores (CNV) que concentrará la fabricación de calefones y anafes en su planta catamarqueña. Hasta ahora, estas líneas operaban en las instalaciones de Paraná (Entre Ríos) y Villa Martelli (Buenos Aires). El proceso de relocalización se completará de manera gradual durante noviembre de 2026, manteniendo el abastecimiento a clientes sin interrupciones.
Tras la reorganización, Paraná se especializará en termotanques y calefactores, mientras que Villa Martelli concentrará la producción de cocinas y hornos. Esta distribución busca optimizar el funcionamiento de las tres plantas sin generar cambios en la estructura laboral de la empresa.
Cuatro beneficios operativos del traslado industrial
Longvie detalló los efectos esperados de esta concentración productiva. El primero consiste en ganar escala y reducir el costo unitario de fabricación al reunir ambas líneas en un solo sitio. El segundo apunta a la reducción de costos fijos de estructura que genera operar múltiples líneas en distintas locaciones.
Como tercera ventaja, la empresa señaló que podrá aprovechar plenamente la infraestructura de la planta de Catamarca, que cuenta con capacidad ociosa y condiciones operativas para ampliar volúmenes. Finalmente, el traslado permitirá aumentar la capacidad instalada para responder a mayores demandas y acompañar el crecimiento comercial.
La reorganización también libera espacio en Villa Martelli y Paraná, permitiendo que ambas fábricas dispongan de mayor margen ante incrementos de producción en sus líneas asignadas. En Catamarca, la incorporación de dos líneas aprovechará mejor la dotación de personal ya disponible en la planta.
El anuncio de Catamarca sobre Ingresos Brutos
A fines de septiembre de 2026, el gobernador de Catamarca, Raúl Jalil, anunció que avanzará con la eliminación del impuesto a Ingresos Brutos para la actividad industrial. La iniciativa surgió tras una reunión con representantes de la Unión Industrial Argentina (UIA).
Jalil destacó que la medida busca reducir costos, incentivar la inversión y proteger el empleo industrial en la provincia. Esta iniciativa fiscal genera condiciones más competitivas para atraer inversiones y relocalizaciones de empresas manufactureras, tal como ocurre con Longvie durante noviembre de 2026.
¿Cómo funciona el impuesto a Ingresos Brutos?
El impuesto sobre Ingresos Brutos es un tributo provincial que grava la facturación de comercios, empresas y profesionales. A diferencia de otros gravámenes, no se calcula sobre la ganancia obtenida, sino sobre los ingresos totales de la actividad, con alícuotas y exenciones que varían según cada jurisdicción.
El sector industrial lo califica como "distorsivo" porque genera acumulación en la cadena de valor. Un productor, transportista, mayorista y comercio minorista pueden quedar alcanzados por el impuesto al intervenir en la elaboración y venta de un mismo bien. La carga se acumula a lo largo de cada eslabón y llega al precio final del consumidor, sin permitir descuentos plenos del tributo abonado en etapas anteriores.
Este diseño acumulativo afecta desigualmente según la estructura de cada actividad. Las cadenas con más proveedores, procesos industriales e intermediarios acumulan cargas superiores a las que concentran producción y venta bajo una sola empresa. Por eso, Ingresos Brutos puede desalentar la especialización y favorecer la integración vertical de operaciones.
Impacto fiscal y competitivo para empresas argentinas
La decisión de Longvie refleja cómo las diferencias impositivas provinciales comienzan a reconfigurar el mapa industrial argentino. Para administradores y dueños de empresas, la iniciativa de Catamarca señala una tendencia: las provincias que eliminan o reducen Ingresos Brutos se posicionan como destinos atractivos para inversión y relocalización industrial.
La carga del impuesto puede trasladarse parcial o totalmente a precios según condiciones de mercado, impactando competitividad tanto en el consumo interno como en comparativas con otras provincias o importaciones. Además, la coexistencia de alícuotas, retenciones y percepciones en distintas jurisdicciones agrega costos administrativos significativos para empresas multiplantas.
Para pymes y medianas empresas, estos cambios fiscales provinciales representan oportunidades de optimización: evaluar si una relocalización parcial o total de líneas productivas hacia provincias con regímenes más favorables mejora márgenes operativos. El caso Longvie demuestra que incluso grandes fabricantes ajustan su geografía productiva cuando los incentivos impositivos lo justifican.