
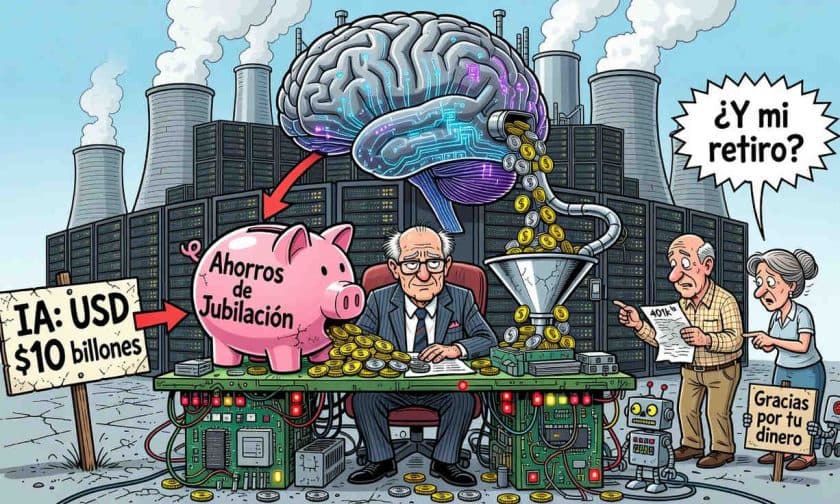
Larry Fink, director ejecutivo de BlackRock, propone que los ahorros de jubilación estadounidenses financien la infraestructura de inteligencia artificial, estimada en USD $10 billones durante la próxima década. Expertos advierten sobre la concentración del riesgo en fondos indexados y recomiendan diversificar.
¿Cuál es la propuesta de Larry Fink sobre jubilación e IA?
El ejecutivo de BlackRock plantea que los ciudadanos comunes canalicen sus ahorros de retiro hacia la infraestructura tecnológica necesaria para expandir la inteligencia artificial. Según Fink, si más estadounidenses invierten en el crecimiento del país a través de sus cuentas de jubilación, habrá capital suficiente para financiar los USD $10 billones requeridos en los próximos diez años para desplegar centros de datos y energía dedicada a la IA.
Esta estimación supera el producto interno bruto combinado de Alemania y España. La propuesta refleja la urgencia del sector tecnológico por acceder a capital paciente que permita sostener la carrera por la inteligencia artificial, en la cual Microsoft, Amazon, Alphabet y Meta lideran los gastos de infraestructura.
Concentración en fondos indexados: el riesgo oculto
La mayoría de los trabajadores estadounidenses invierten sus ahorros de retiro mediante planes 401(k) y fondos indexados. Según el Investment Company Institute, en abril de 2026 los activos en fondos mutuos indexados y ETF alcanzaban USD $20,82 billones. Sin embargo, esa diversificación es más aparente que real.
RBC Wealth Management reportó que a finales de 2025, el 41% de la capitalización del S&P 500 se concentraba en apenas diez acciones: Microsoft, Amazon, Google, Tesla y otras tecnológicas. Esta concentración implica que los fondos de pensión dependen cada vez más del éxito de la IA como sector.
El analista Ruchir Sharma advirtió en Financial Times que Estados Unidos se ha convertido en una apuesta concentrada por la IA. Si esa industria falla o no genera los retornos esperados, las carteras de millones de jubilados sufrirían pérdidas graves. La propuesta de Fink profundiza esa exposición involuntaria.
Alternativas para proteger el patrimonio de jubilación
Ante la concentración del riesgo en tecnología, los expertos recomiendan diversificar fuera del mercado bursátil estadounidense. No se trata de abandonar el S&P 500, sino de agregar activos alternativos que reduzcan la dependencia de un único sector.
Las opciones incluyen:
- IRA de oro: Permite mantener oro físico con ventajas fiscales. El oro actúa históricamente como refugio ante incertidumbre económica y volatilidad de mercados.
- Bienes raíces fraccionados: Plataformas como Mogul ofrecen participaciones en viviendas de alquiler institucionales con rendimientos de efectivo entre 10% y 12% anual y una TIR promedio de 18,8%.
- Mercado privado inmobiliario: Lightstone DIRECT permite acceso a propiedades multifamiliares e industriales con inversiones mínimas de USD $100.000.
Cada inversión en bienes raíces fraccionados está respaldada por activos tangibles y registrada mediante blockchain. Esta combinación de oro y propiedad real proporciona un colchón si el auge de la IA se desacelera o no cumple expectativas.
Impacto para empresas y administradores en Argentina
Aunque la propuesta de Fink se orienta al mercado estadounidense, tiene implicaciones directas para empresas y administradores argentinos. La concentración de capital global en infraestructura de IA afecta el acceso a financiamiento internacional, los tipos de cambio y las oportunidades de inversión en mercados emergentes.
Para los dueños de empresas argentinas, el debate sobre diversificación de ahorros y jubilación es igualmente relevante. La dependencia de fondos indexados concentrados en tecnología expone a los administradores a riesgos sistémicos globales. La recomendación de diversificar hacia oro, bienes raíces e instrumentos alternativos aplica también a quien gestione patrimonio en pesos o dólares en Argentina.
Además, la propuesta de Fink refleja cómo los ahorros de retiro globales se canalizan hacia sectores específicos, dejando menos capital disponible para financiar otras industrias. Para empresas argentinas que compiten en mercados internacionales, entender estas dinámicas de capital es crítico para anticipar cambios en acceso a crédito, tasas de interés y volatilidad cambiaria.





