
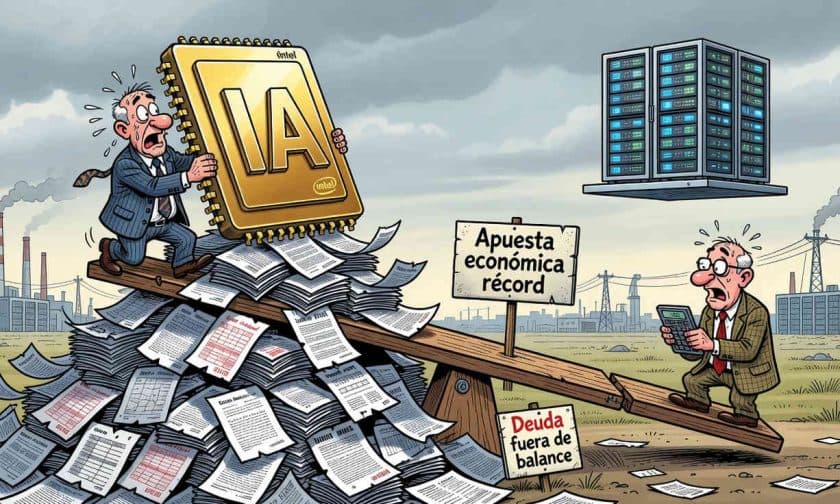
La inversión estadounidense en infraestructura de inteligencia artificial podría alcanzar US$ 10,3 billones entre 2025 y 2032, según análisis del profesor Stijn van Nieuwerburgh de Columbia Business School. Esta cifra representa aproximadamente 3,6% del PIB anual, superando históricamente grandes ciclos de expansión tecnológica, pero también exponiendo vulnerabilidades financieras significativas para empresas y el sistema económico.
¿Cuál es la escala real de esta inversión en IA?
La magnitud del despliegue de infraestructura de IA supera ampliamente ciclos anteriores de transformación tecnológica en Estados Unidos. El auge ferroviario de finales del siglo XIX absorbió cerca de 2,2% del PIB anual, mientras que la construcción de la red interestatal de autopistas en los años 1950 y la expansión de telecomunicaciones desde mediados de los 1990 utilizaron proporciones del PIB tres veces menores a la proyectada para IA.
Los indicadores de construcción ya reflejan esta velocidad. El gasto estadounidense en centros de datos superó por primera vez US$ 50.000 millones en abril de 2026, según la Oficina del Censo. Las grandes tecnológicas concentran la inversión: Alphabet, Amazon, Meta Platforms, Microsoft y Oracle encaminan un gasto de capital combinado de US$ 4,2 billones durante los cuatro años que terminan en 2029, de acuerdo con datos de FactSet citados por The Wall Street Journal.
Financiamiento complejo: deuda y estructuras opacas
El desafío financiero trasciende la construcción física. Una proporción creciente del gasto se cubre con deuda y mediante entidades fuera de balance cuya transparencia pública resulta limitada. El Banco de Pagos Internacionales ha documentado el uso de estructuras dentro y fuera de balance para financiar la expansión, conectando empresas de IA, grandes tecnológicas, bancos, prestamistas de crédito privado y compañías inmobiliarias.
Van Nieuwerburgh comparó la opacidad de estos vehículos de propósito especial con las estructuras que agravaron la crisis hipotecaria de 2007-2009. Aunque el análisis no pronostica una repetición inmediata, señala que los riesgos pueden dispersarse entre instituciones hasta que una caída de demanda revele quién soporta las pérdidas. Para justificar la inversión, la industria de IA necesitaría generar aproximadamente US$ 3,7 billones anuales en 2032, lo que requiere un crecimiento cercano a 80% anual desde la base actual.
Impactos visibles en empleo, inflación y tasas de interés
La construcción de centros de datos genera efectos económicos inmediatos. Datos de LinkedIn indican que la inteligencia artificial creó más de 750.000 empleos en Estados Unidos entre 2023 y 2026, aunque predominan posiciones temporales durante las obras, con plantillas operativas reducidas tras la inauguración.
La presión sobre precios de semiconductores y equipos especializados es evidente. Los datos de precios de importación muestran que computadoras, periféricos y semiconductores costaron 20% más en agosto de 2026 que en igual mes del año anterior. Autoridades de la Reserva Federal advierten sobre efectos secundarios: Austan Goolsbee señaló que la inversión en centros de datos eleva salarios en sectores relacionados, mientras Kevin Warsh indicó que el endeudamiento de operadores de infraestructura tecnológica presiona tasas de largo plazo, afectando costos hipotecarios.
Escenarios: ¿Oportunidad o vulnerabilidad?
El análisis de van Nieuwerburgh no descarta que las expectativas actuales se cumplan. Un escenario favorable requeriría que las empresas conviertan rápidamente capacidad de cómputo en servicios con demanda suficiente para pagar inversiones, y que avances tecnológicos no vuelvan obsoletos equipos antes de recuperar el capital. Los flujos de caja estables dependerían de utilización alta de capacidad y mejoras constantes en modelos de IA.
El escenario adverso combina demanda inferior a la prevista, cambios tecnológicos acelerados, cuellos de botella en ejecución de proyectos y apalancamiento elevado. Una revisión a la baja de expectativas presionaría flujos de caja, reduciría valor de activos y complicaría el pago de obligaciones distribuidas entre bancos, fondos privados y vehículos inmobiliarios. La incógnita central permanece: si los ingresos de IA crecen con suficiente rapidez para justificar una inversión superior a grandes proyectos estadounidenses del pasado.
Qué significa esta apuesta de IA para las empresas argentinas
La magnitud de la inversión estadounidense en infraestructura de IA tiene implicaciones directas para administradores y dueños de empresas argentinas. Un potencial colapso o corrección severa en el financiamiento de IA afectaría flujos de capital global, presionaría el dólar y reduciría demanda de servicios tecnológicos y exportaciones de software desde Argentina. Simultáneamente, si el ciclo se consolida, la demanda de talento tecnológico argentino en empresas de IA podría intensificarse, presionando salarios en el sector IT local.
Para empresas argentinas expuestas a mercados tecnológicos o dependientes de financiamiento externo, monitorear la evolución de rentabilidad de operadores de infraestructura de IA (Alphabet, Amazon, Microsoft) resulta crítico. Una contracción en inversión tecnológica estadounidense podría trasladarse a presupuestos de marketing digital, servicios cloud y outsourcing de desarrollo, afectando directamente a proveedores locales. Mantener flexibilidad financiera y diversificación de clientes será esencial ante la volatilidad que caracteriza este ciclo sin precedentes.





