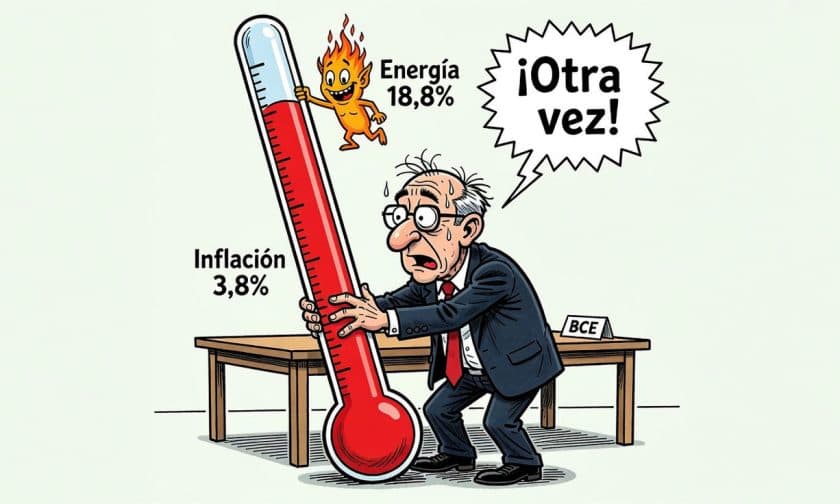
La inflación de la eurozona alcanzó 3,8% en septiembre de 2026, su nivel más alto desde septiembre de 2023, impulsada principalmente por el encarecimiento de la energía y con repuntes simultáneos en servicios y alimentos frescos.
¿Qué causó el repunte de la inflación en la eurozona?
El salto de 0,6 puntos porcentuales respecto a agosto (cuando marcó 3,2%) obedeció fundamentalmente al comportamiento de los precios energéticos. La energía registró una suba anual de 18,8% en septiembre, comparada con 14,3% el mes anterior, su nivel más alto desde enero de 2023. Dado que la energía representa aproximadamente 9% de la canasta de consumo de la zona euro, ese encarecimiento aportó unos 1,7 puntos porcentuales a la inflación general.
Sin embargo, la energía no explica por completo la aceleración. La inflación subyacente, que excluye energía, alimentos, alcohol y tabaco, también avanzó a 2,5%, señal de que las presiones de precios se extienden hacia otros sectores de la economía.
Servicios y alimentos: presiones más allá de la energía
Los servicios aceleraron su tasa anual a 3,2% en septiembre, desde 3,0% en agosto. Ese movimiento refleja que la presión inflacionaria no se limita al componente energético, sino que se propaga hacia rubros de consumo cotidiano que afectan directamente al poder adquisitivo de empresas y familias.
En alimentos, alcohol y tabaco, la inflación subió a 1,4% desde 1,1%, con un incremento más pronunciado en alimentos frescos, cuya tasa saltó de 2,7% a 4,0%. Este último dato es especialmente relevante para administradores de negocios en sectores de distribución, gastronomía y retail, ya que refleja presiones en costos de insumos básicos.
Los bienes industriales no energéticos fueron el único componente que mostró desaceleración: bajaron de 1,2% a 1,1%, insuficiente para compensar los saltos en energía, servicios y alimentos.
Divergencias entre países: Italia lidera el incremento
El promedio de 3,8% oculta variaciones significativas entre los 21 Estados miembros de la zona euro. Lituania encabeza con 6,1%, seguida por Bulgaria con 5,6%. Chipre y Luxemburgo registraron 5,2%, Grecia 5,1% y España 5,0%, mientras Malta marcó la tasa más baja con 2,4%. Letonia fue el único país donde la inflación anual disminuyó durante septiembre.
Entre las cuatro mayores economías, Italia mostró el cambio más fuerte: su inflación saltó a 4,1% desde 3,2% en agosto, con un aumento mensual de 2,0%, el mayor registrado en cualquier país del bloque en un solo mes. Francia subió a 3,4% desde 2,6%, superando a Alemania en 3,3%, mientras España se mantuvo como la más alta con 5,0%.
El BCE se prepara para decidir a fin de octubre
La próxima reunión de política monetaria del Banco Central Europeo está programada para 28 y 29 de octubre de 2026 en Fráncfort. El dato de septiembre llega después de que el BCE aumentara sus tres tasas de interés clave en 25 puntos básicos el 10 de septiembre, llevando la tasa de facilidad de depósito a 2,50%, segunda subida del año.
Los operadores en mercados de predicción estiman aproximadamente 91% de probabilidad de que el BCE vuelva a elevar las tasas en octubre. Aunque se trata de una expectativa de mercado y no una decisión oficial, refleja la presión que ejerce el repunte inflacionario sobre la autoridad monetaria. El dato preliminar de septiembre, junto con la información de octubre que el banco central examine antes de la reunión, será determinante para la decisión final.
Impacto para empresas y administradores de negocios argentinos
El repunte inflacionario en la eurozona tiene implicaciones directas para las empresas argentinas que operan en ese mercado o dependen de importaciones europeas. Una inflación elevada en la zona euro típicamente precede a decisiones de tasas más restrictivas del BCE, lo que afecta el costo de financiamiento en dólares y euros, encareciendo líneas de crédito para pymes y grandes empresas con exposición externa.
Además, la presión inflacionaria en servicios y alimentos sugiere que los costos de operación en Europa seguirán subiendo, impactando márgenes de empresas argentinas con filiales o proveedores en el bloque. Para administradores con estrategias de cobertura cambiaria o financiera, estos datos refuerzan la necesidad de revisar posiciones en euros y tasas europeas, anticipando un entorno monetario más restrictivo hacia fin de 2026.