
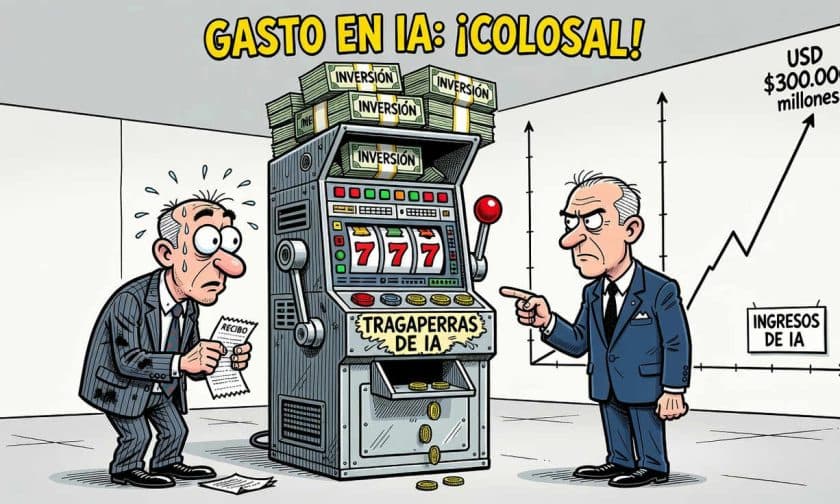
Goldman Sachs estima que Amazon, Oracle y Microsoft requerirían generar alrededor de USD 300.000 millones en ingresos provenientes de inteligencia artificial para alcanzar el punto de equilibrio en sus inversiones, un objetivo que aún se encuentra distante según el análisis del estratega Ryan Hammond.
¿Cuánto dinero necesitan generar las grandes tecnológicas en IA?
El estratega de Goldman Sachs Ryan Hammond calcula que los hiperescaladores deben generar aproximadamente USD 300.000 millones en ingresos de inteligencia artificial para recuperar el equilibrio financiero de sus inversiones masivas. Esta cifra no representa ingresos actuales ni una proyección con fecha específica, sino una estimación del volumen de ventas necesario para que estas empresas compensen el capital invertido en infraestructura de IA.
La distinción es fundamental: el crecimiento en demanda y la rentabilidad operan en dinámicas diferentes. Una empresa puede expandir su capacidad de cómputo, ampliar servicios en la nube y acumular carteras de pedidos significativas sin que esos avances demuestren que los ingresos ya cubran el costo de la infraestructura desplegada. Hammond sostiene que los principales proveedores de infraestructura todavía tienen un trayecto considerable antes de alcanzar ese umbral crítico.
Ingresos de nube y carteras de pedidos: ¿qué indican realmente?
Durante el segundo trimestre de 2026, los ingresos de nube de los hiperescaladores se aceleraron significativamente. El ritmo anualizado se ubicó aproximadamente USD 70.000 millones por encima de la tendencia previa al auge de la inteligencia artificial, lo que refleja el crecimiento incremental asociado con la nueva demanda tecnológica.
Sin embargo, esta cifra requiere interpretación cuidadosa. No representa USD 70.000 millones en ingresos de IA ya realizados ni ganancias netas de esa magnitud. Funciona como una comparación del ritmo anualizado de ingresos de nube respecto de la tendencia anterior, operando así como referencia de crecimiento y no como comprobación de que la inversión en centros de datos haya sido recuperada.
Las carteras de pedidos anunciadas por el grupo superan los USD 1,5 billones. Estos compromisos comerciales ofrecen visibilidad sobre demanda futura, pero no equivalen automáticamente a ingresos cobrados ni aclaran los márgenes que dejará cada contrato después de considerar costos operativos. El análisis financiero debe mantener separadas dos preguntas: cuánta demanda existe y qué rendimiento produce atenderla.
¿Cuánto necesitarían gastar los usuarios en aplicaciones de IA?
Hammond amplía el análisis más allá de las cuentas de los hiperescaladores y examina el gasto requerido del conjunto de usuarios finales. Según su cálculo, los usuarios de inteligencia artificial necesitarían desembolsar aproximadamente USD 1 billón anual en aplicaciones de IA para que los proveedores de infraestructura obtuvieran retornos sólidos y las empresas de software alcanzaran márgenes fuertes frente a sus gastos de cómputo.
Esta estimación revela que la rentabilidad de la infraestructura y la de las aplicaciones están interconectadas pero no son idénticas. Los hiperescaladores venden capacidad y servicios que permiten operar modelos y aplicaciones, mientras que las compañías de software buscan convertir esos recursos en productos por los que sus clientes paguen; ambas capas necesitan ingresos suficientes para sostener costos operativos.
El cálculo de gasto anual no implica que exista ya un compromiso colectivo de usuarios por esa suma ni que el mercado haya demostrado capacidad de alcanzar ese nivel. Es una estimación del volumen de desembolsos que, en opinión del estratega, haría falta para respaldar retornos atractivos en distintas partes de la cadena de valor de la inteligencia artificial.
Optimismo bursátil versus plazo de recuperación de inversiones
La advertencia de Goldman Sachs llega mientras los inversores muestran renovado optimismo sobre grandes tecnológicas. Durante septiembre de 2026, el ETF Roundhill Magnificent Seven (MAGS) registró un avance del 8%, reflejando el interés del mercado en empresas de tecnología vinculadas al desarrollo de inteligencia artificial.
Este desempeño bursátil refleja expectativas favorables de los accionistas, pero no resuelve la cuestión operativa: cuánto tiempo tardarán las compañías en recuperar sus inversiones. La diferencia entre expectativa bursátil y plazo operativo resulta relevante para evaluar la exposición a la inteligencia artificial. Si los retornos dependen de que aumenten tanto los ingresos de nube como el gasto de usuarios en aplicaciones, los inversores deben considerar que la adopción tecnológica puede ser rápida sin que la rentabilidad llegue al mismo ritmo.
Impacto para empresas y administradores argentinos: evaluando la exposición a tecnología IA
Para los dueños y administradores de empresas argentinas, el análisis de Goldman Sachs presenta implicaciones estratégicas sobre cómo evaluar inversiones en soluciones de inteligencia artificial. La estimación de USD 300.000 millones en ingresos necesarios para equilibrio y USD 1 billón en gasto anual de usuarios refleja que la rentabilidad de la tecnología depende de adopción masiva y sostenida.
Las empresas argentinas que consideren migrar a plataformas de nube o implementar herramientas de inteligencia artificial deben evaluar si los proveedores globales de infraestructura realmente habrán alcanzado eficiencia operativa para ofrecer servicios competitivos. Un entorno donde los hiperescaladores aún no recuperan inversiones podría traducirse en presión para aumentar precios o reducir márgenes de servicio. Simultáneamente, la brecha entre adopción tecnológica e ingresos suficientes sugiere que los costos de implementación de IA podrían mantenerse elevados en el corto y mediano plazo, afectando la ecuación económica de proyectos digitales en el contexto empresarial local.





