Goldman Sachs estima que la inversión mundial en infraestructura de inteligencia artificial alcanzará los US$ 7,6 billones entre 2026 y 2031, con un gasto anual que pasará de US$ 765.000 millones este año a US$ 1,6 billones en 2031.
¿Cuánto invertirán los grandes proveedores de nube en IA?
Los hyperscalers, empresas que operan centros de datos masivos, destinarán aproximadamente US$ 5,3 billones a infraestructura de IA y centros de datos hasta 2030, según el cálculo de Goldman Sachs Global Institute. Esta magnitud de inversión refleja la escala sin precedentes de los desembolsos requeridos para sostener el crecimiento de la inteligencia artificial a nivel global. Sin embargo, la proyección no garantiza que el gasto genere beneficios uniformes entre todos los proveedores ni determina qué empresas capturarán mayor valor en esta cadena de suministro.
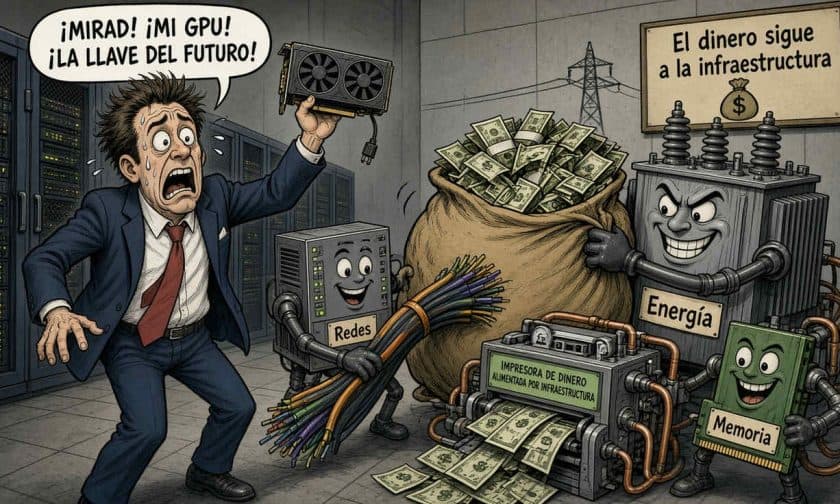
El análisis de Goldman Sachs abarca tres componentes interdependientes: cómputo, centros de datos y energía. Esta interdependencia es crucial porque los procesadores avanzados no pueden operar a plena capacidad sin memoria suficiente, refrigeración adecuada, conexiones de red confiables y electricidad estable. Por ello, la oportunidad de inversión se extiende más allá de los fabricantes de aceleradores hacia los proveedores que hacen posible el funcionamiento integral de la infraestructura.
Memoria, conectividad y energía: los cuellos de botella críticos
La memoria de alto ancho de banda es uno de los primeros cuellos de botella identificados en el análisis. Los aceleradores de IA requieren grandes cantidades de memoria, y la expansión de centros de datos eleva simultáneamente la demanda de almacenamiento en todas sus categorías. La estrechez actual de oferta ha permitido que los márgenes brutos de los fabricantes de memoria ronden el 80%, más del doble de su promedio histórico. Esta rentabilidad extraordinaria puede atraer nuevas inversiones en capacidad productiva, pero también presenta un riesgo: si la oferta crece más adelante, la presión sobre precios y márgenes podría reducirse significativamente.
El segundo frente crítico es la conectividad entre procesadores. A medida que los clusters de IA reúnen miles de procesadores, la transferencia de datos entre ellos cobra tanta importancia como los cálculos mismos. Este segmento incluye chips de redes, conmutadores, transceptores ópticos y láseres, cuya disponibilidad puede limitar el rendimiento total de la infraestructura si no acompaña el ritmo de expansión.
El tercer cuello de botella está en la electricidad y su distribución. Cada nuevo cluster requiere energía, transformadores, sistemas eléctricos, refrigeración y edificios preparados. Estos componentes no son opcionales: sin ellos, la infraestructura de IA no puede operar. El desempeño de esta cadena depende de que los proyectos de centros de datos avancen y obtengan los recursos físicos necesarios.
Consumo energético mundial: la IA duplicará la demanda de electricidad en centros de datos
Las previsiones energéticas refuerzan el argumento de que la expansión de IA tendrá consecuencias económicas más allá del sector tecnológico. La Agencia Internacional de Energía (IEA) calcula que el consumo eléctrico mundial de los centros de datos podría pasar de 485 teravatios-hora en 2025 a 950 teravatios-hora en 2030, aproximadamente el doble en cinco años. Este aumento proyectado subraya una condición concreta: para sostener el crecimiento de IA, hacen falta generación, distribución y disponibilidad de energía en escala sin precedentes.
La IEA también ha advertido sobre riesgos estructurales en las cadenas de suministro de tecnologías energéticas críticas, relacionados con su concentración geográfica. El desafío no consiste únicamente en financiar nuevas instalaciones, sino en contar con los equipos y componentes necesarios para desarrollarlas. El almacenamiento energético, la generación eléctrica renovable y las obras de infraestructura para centros de datos formarán parte de la solución, aunque las proyecciones no cuantifican el valor específico de cada oportunidad.
Oportunidad de crecimiento, pero con riesgos de sobrecapacidad y depreciación
Los márgenes actuales de la memoria ilustran tanto la oportunidad como el riesgo de esta inversión masiva. Una oferta limitada y demanda fuerte permiten precios y márgenes elevados, pero esas ganancias extraordinarias estimulan inversiones que amplían la producción. Si la capacidad adicional llega cuando el ritmo de compras se modera, el poder de fijación de precios podría reducirse drásticamente. Por ello, los niveles de rentabilidad actuales no deben tratarse como garantía de desempeño futuro.
Goldman Sachs también advierte sobre otro riesgo: una desaceleración del gasto de capital podría coincidir con mayores gastos de depreciación. Los centros de datos y sus equipos requieren inversiones iniciales importantes, y su depreciación puede afectar los resultados contables con el paso del tiempo. Este efecto podría reducir la contribución de la IA a las ganancias del S&P 500, incluso si las empresas continúan invirtiendo en infraestructura.
Impacto para empresas y administradores argentinos: la oportunidad de la cadena global de suministro
Para los dueños y administradores de empresas argentinas, estas proyecciones de inversión global tienen implicaciones concretas. Aunque el grueso de la inversión se concentrará en mercados desarrollados, la expansión de la infraestructura de IA generará demanda de servicios especializados, componentes, energía y talento que puede alcanzar a proveedores regionales. Las empresas que operan en telecomunicaciones, energía, construcción especializada, logística o consultoría tecnológica deberían monitorear cómo estas tendencias globales crean oportunidades de negocio o requieren adaptación de sus cadenas de suministro.
Además, la presión sobre memoria, conectividad y energía a nivel mundial puede impactar los costos de acceso a tecnología de IA para empresas argentinas. Una mejor comprensión de estos cuellos de botella permite anticipar cambios en precios de servicios en la nube, disponibilidad de infraestructura y oportunidades de inversión en sectores complementarios que aún no han capturado la atención del mercado local.