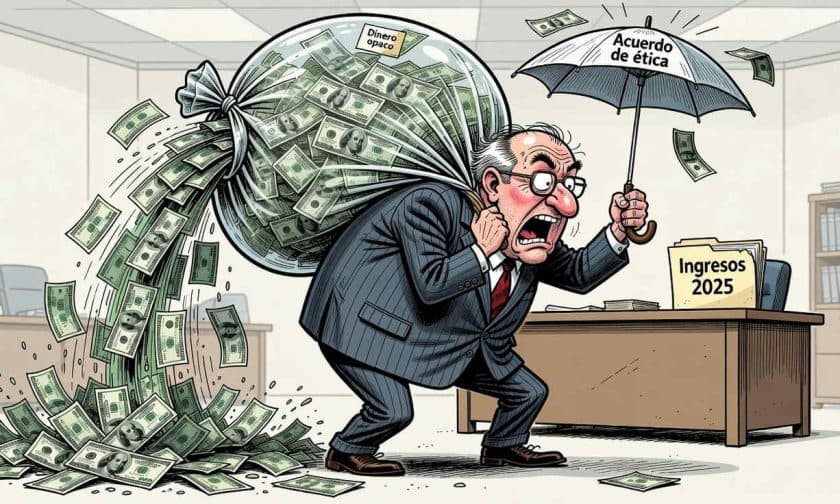
La divulgación financiera anual de Howard Lutnick, secretario de Comercio de Estados Unidos, registra ingresos superiores a USD $250 millones durante 2025, con una distribución de Cantor Fitzgerald por USD $192 millones como principal fuente.
¿Cuáles fueron los ingresos principales de Lutnick en 2025?
Durante 2025, el secretario de Comercio reportó al menos USD $250 millones en ingresos y otros ingresos, según su declaración financiera anual de 74 páginas. La partida más significativa provino de una distribución fiscal de USD $192 millones de Cantor Fitzgerald, la firma financiera que Lutnick dirigió durante décadas antes de incorporarse a la administración Trump en febrero de 2025.
Este pago no se reportó como salario ordinario, sino como una distribución gestionada bajo el acuerdo de ética que Lutnick firmó al asumir su cargo público. La distinción es relevante: aunque el dinero proviene de su antigua empresa, su administración siguió el protocolo de conflictos de interés establecido para funcionarios federales.
Ingresos por participaciones en otras firmas financieras
Más allá de Cantor Fitzgerald, Lutnick percibió ingresos de otras compañías en las que mantuvo participaciones durante 2025. De Newmark, firma de servicios inmobiliarios comerciales, reportó USD $4,2 millones en salario y bonos, más USD $19,6 millones por un intercambio de unidades de participación en esa empresa.
BGC Group, una correduría financiera y tecnológica global que Lutnick presidió, generó USD $14,1 millones en salario y bonos, además de más de USD $5 millones en unidades de acciones restringidas. Estos montos aparecen como conceptos separados en la declaración, reflejando diferentes tipos de compensación: remuneración salarial, bonificaciones, participaciones accionarias e intercambios de unidades.
Movimientos de activos: ventas y compras durante el año
Como parte de su transición hacia el cargo público, Lutnick liquidó participaciones empresariales significativas. La divulgación registra ventas de activos por al menos USD $259 millones durante 2025, incluyendo posiciones valoradas en más de USD $50 millones cada una en Newmark, BGC, Cantor Fitzgerald y CF Group Management.
Simultáneamente, realizó compras de activos por al menos USD $166 millones, concentradas principalmente en fondos del Tesoro estadounidense y fondos de mercado amplio. Entre las operaciones figuran:
- Una adquisición de más de USD $50 millones en un fondo cotizado que replica al S&P 500
- Dos compras separadas de fondos del Tesoro de Fidelity, cada una por más de USD $50 millones
- Inversiones diversificadas en instrumentos de deuda pública federal
Estos movimientos ilustran la estrategia de Lutnick para diversificar su patrimonio: mientras vendía participaciones en empresas privadas donde ocupaba cargos ejecutivos, invertía en activos de menor riesgo como bonos del Tesoro y fondos indexados.
Cargos externos y limitaciones de la declaración
A pesar de renunciar a sus posiciones de liderazgo en Cantor Fitzgerald, BGC, Newmark y cientos de otras organizaciones tras su confirmación en febrero de 2025, Lutnick aún figuraba con alrededor de 40 cargos externos en curso según la divulgación. La mayoría involucraba fideicomisos, entidades inmobiliarias y sociedades de responsabilidad limitada.
La declaración federal presenta limitaciones importantes para calcular la riqueza exacta del funcionario. Muchos activos se describen en rangos amplios de valor, lo que impide reconstruir un balance preciso de su patrimonio total o sus variaciones durante el año. El documento ofrece un panorama cuantificado pero parcial de sus finanzas.
Impacto para empresarios y administradores argentinos: qué aprender de la transparencia de Lutnick
La divulgación de Lutnick plantea lecciones relevantes para dueños y administradores de empresas argentinas. En primer lugar, ilustra la importancia de estructurar transiciones patrimoniales cuando se asumen responsabilidades públicas o cambios empresariales mayores: la gestión ordenada de participaciones, el cumplimiento de protocolos de ética y la diversificación de activos son prácticas que reducen riesgos legales y financieros.
En segundo lugar, el documento muestra cómo diferentes fuentes de ingresos —salarios, bonificaciones, participaciones accionarias, distribuciones fiscales— requieren registros diferenciados. Para empresarios argentinos, esto subraya la necesidad de mantener contabilidad clara y separada por concepto de ingreso, especialmente cuando operan múltiples empresas o cuando planean cambios en su estructura de negocios.
Finalmente, la estrategia de Lutnick de invertir en activos de bajo riesgo como fondos indexados y deuda pública refleja una práctica común entre ejecutivos de alto patrimonio: una vez liquidadas posiciones operativas, buscan preservar capital mediante instrumentos estables. Para administradores de empresas en Argentina, esto sugiere la conveniencia de diversificar fuera del negocio principal y considerar opciones de inversión en activos menos volátiles cuando se generan excedentes de efectivo.