
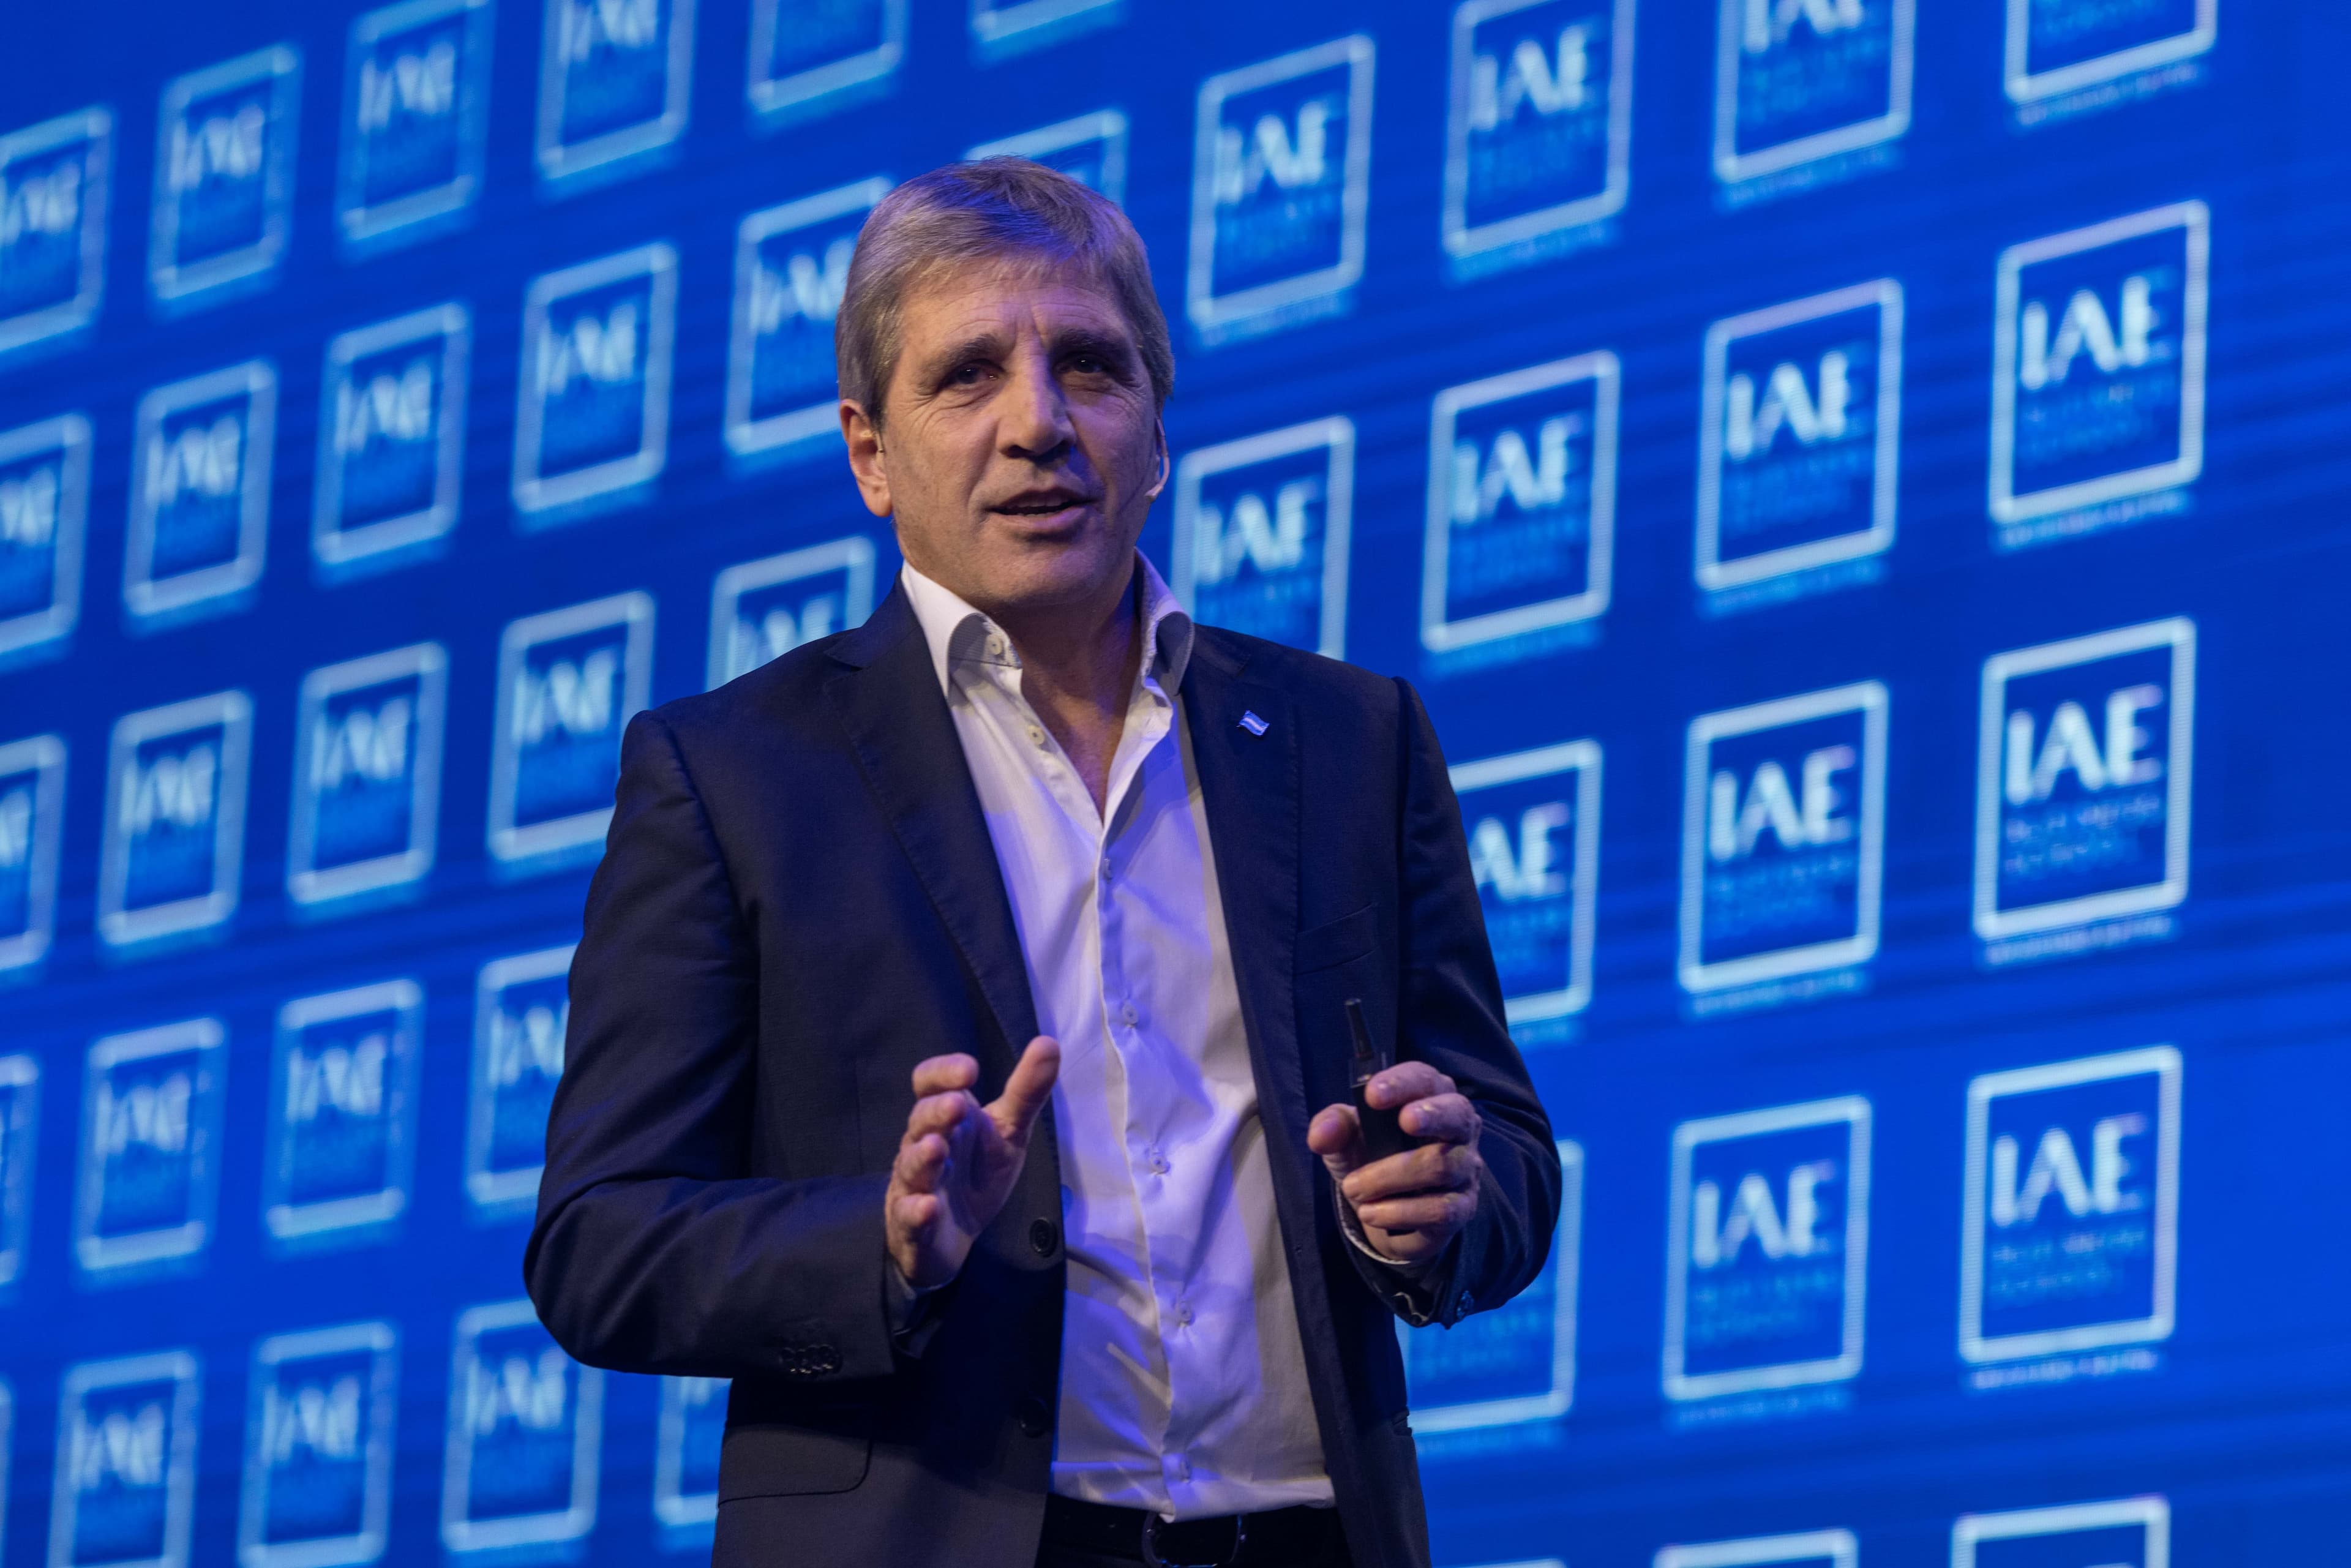
El Ministerio de Economía trabaja en dos iniciativas para dinamizar el crédito hipotecario y transparentar la evolución de la morosidad bancaria, según reveló el ministro Luis Caputo durante una conferencia de prensa en agosto de 2026. Las medidas buscan resolver dos problemas estructurales del sistema financiero argentino: la falta de fondeo de largo plazo en los bancos y la necesidad de reflejar con mayor precisión la situación real de los deudores que ya están refinanciando sus obligaciones.
¿Cómo funcionaría el "plazo fijo" del FGS para los bancos?
El Fondo de Garantía de Sustentabilidad (FGS) evalúa licitar depósitos a plazo fijo de mediano y largo plazo que permitan a las entidades bancarias contar con fondos estables para otorgar créditos hipotecarios extensos. Actualmente, el mercado de capitales argentino carece de depósitos de esa duración, lo que genera un desajuste entre los plazos de las hipotecas (que pueden extenderse varios años) y los depósitos disponibles (mayoritariamente a 30 días).
La propuesta consiste en que el FGS lance licitaciones donde los bancos compitan ofreciendo tasas de interés para captar esos fondos de largo plazo. Por ejemplo, una entidad podría ofrecer UVA + 3% para plazos de dos años, mientras que otra podría proponer UVA + 4% para cinco años. El FGS evaluaría las propuestas recibidas y decidiría en función de las tasas si realiza colocaciones de dos, tres o cinco años según corresponda.
Caputo indicó que el sector bancario ya manifestó interés positivo en acceder a fondeo a más largo plazo bajo condiciones competitivas. Esta iniciativa busca resolver una limitación clave que enfrentan los bancos para expandir su cartera hipotecaria sin comprometer su liquidez de corto plazo.
Mora en bancos: el problema de las reglas contables
El viceministro de Economía, José Luis Daza, planteó un problema que afecta la interpretación de los datos de morosidad crediticia. Aunque muchos deudores ya están refinanciando o reestructurando sus obligaciones y pagando regularmente, las reglas contables bancarias impiden que salgan inmediatamente de la categoría de "morosos" en los registros oficiales.
Según explicó Daza, el cambio de categoría requiere un período de entre tres y cinco meses de pagos regulares antes de que el deudor sea reclasificado. Esto genera un desfasaje entre la realidad operativa (personas que ya pagan) y las estadísticas publicadas (que aún las registran como morosas). En la práctica, la proporción de deudores que no está pagando es significativamente menor a lo que reflejan los números oficiales.
Nueva publicación para reflejar la realidad crediticia
Ante este panorama, el Ministerio de Economía está evaluando cambios en las normativas o metodologías de publicación de datos de mora que permitan transparentar con mayor precisión la verdadera situación de la cartera crediticia. La idea es que los reportes oficiales muestren de forma más fidedigna cuántas personas refinanciaron o reestructuraron sus deudas y ya no están en situación de impago, aunque técnicamente aún figuren como morosas por cuestiones contables.
Fuentes oficiales del Ministerio de Economía confirmaron a través de un comunicado que "cualquier cosa que se defina, se anunciará públicamente como siempre". El gobierno espera que los datos de morosidad de junio de 2026, que el Banco Central publicará el 21 de agosto, muestren una leve caída respecto a mayo. Según proyecciones de la consultora 1816, la mora total habría bajado del 7,7% al 7,6%, mientras que en familias retrocedería del 12,8% al 12,7%.
Impacto para empresas y administradores de negocios en Argentina
Estas medidas tienen implicaciones directas para los administradores de empresas y dueños de negocios que dependen del crédito hipotecario o que enfrentan restricciones crediticias. La iniciativa del FGS de licitar plazos fijos largos podría aumentar la disponibilidad de créditos hipotecarios con plazos más extensos, lo que facilitaría inversiones inmobiliarias y expansiones de infraestructura empresarial.
Por otro lado, la transparencia mejorada en los datos de morosidad podría restaurar confianza en el sistema financiero y permitir que bancos otorguen crédito con mayor seguridad, sabiendo que los indicadores reflejan la verdadera capacidad de pago de los deudores. Para las pymes que necesitan refinanciamiento, estos cambios representan oportunidades de acceso a condiciones más competitivas y predictibles en el mercado crediticio argentino.





