
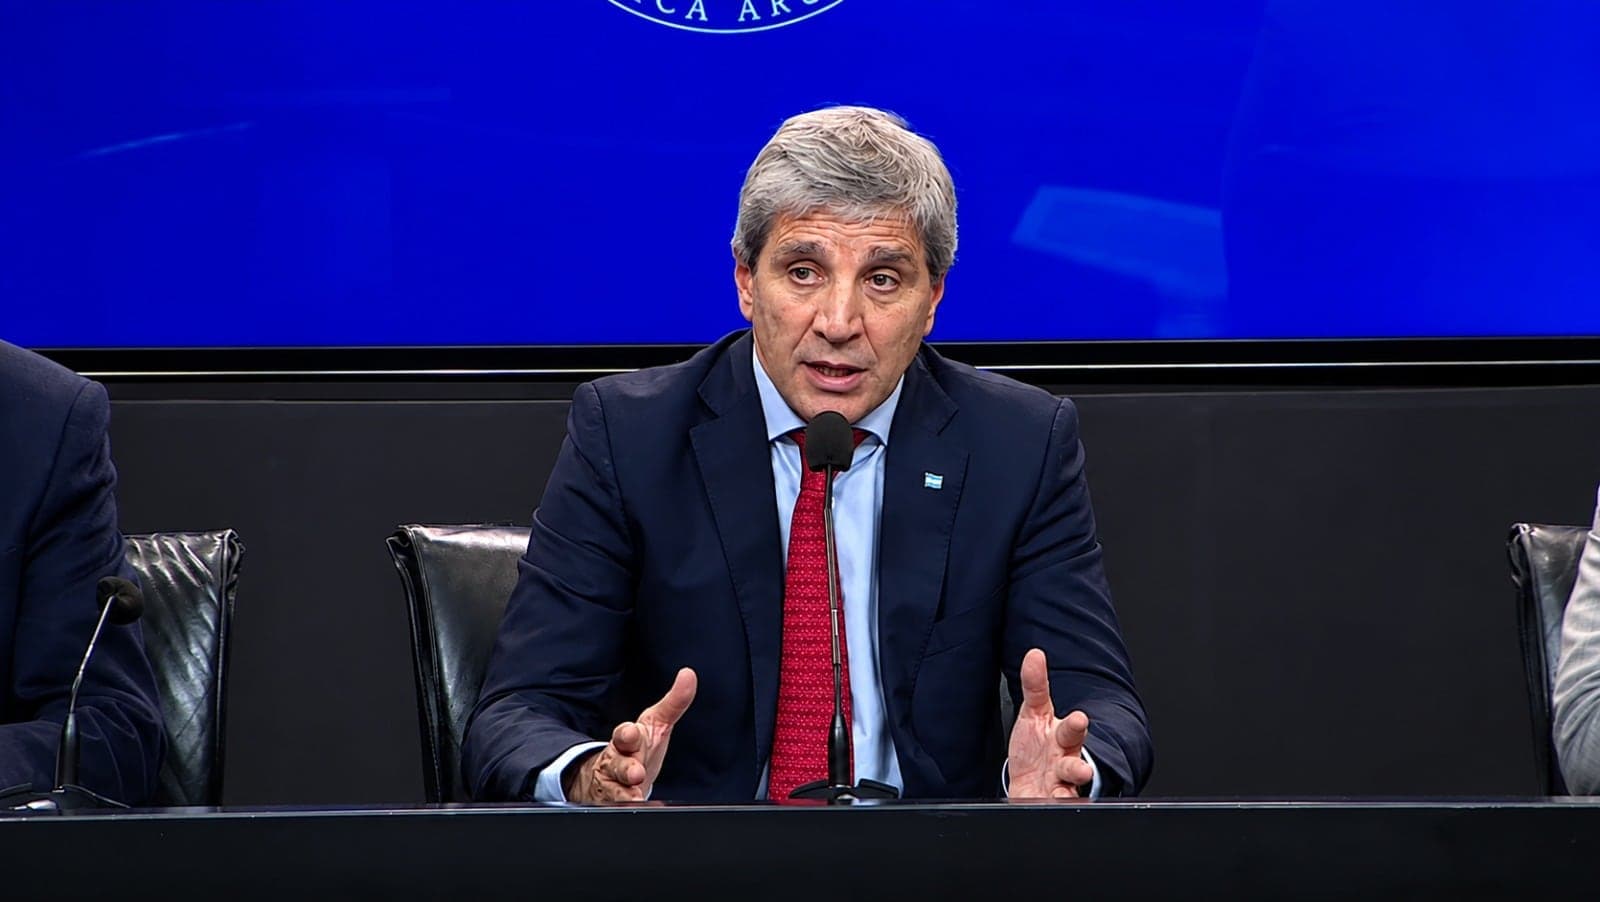
El ministro de Economía, Luis Caputo, confirmó que el Gobierno analiza utilizar recursos del Fondo de Garantías de Sustentabilidad (FGS) de Anses para generar fondeo bancario con repago a largo plazo. La iniciativa busca resolver un desequilibrio estructural en el sistema financiero argentino y fue recibida con entusiasmo por parte de los bancos.
La estrategia que desarrollan conjuntamente el Ministerio de Economía y el Ministerio de Capital Humano consiste en que el FGS licitará plazos fijos a largo plazo en los que las entidades financieras competirán por el rendimiento ofrecido. Caputo explicó que esta alternativa responde a una limitación crítica del mercado de capitales local: mientras que las hipotecas se otorgan a períodos muy extensos, el fondeo bancario operaba tradicionalmente a 30 días, generando un descalce de plazos que constriñe la capacidad de crédito.
¿Cómo funcionaría la licitación del FGS?
El mecanismo es directo: el FGS licitará plazos fijos a diferentes horizontes temporales, y los bancos presentarán ofertas de tasa para cada plazo. Por ejemplo, una entidad podría ofertar UVA + 3% para un plazo de dos años, o UVA + 4% para cinco años. Sobre la base de esas propuestas, el fondo decidirá qué colocaciones realizar según sus objetivos de rentabilidad y preservación de capital.
Caputo descartó explícitamente la alternativa que sectores como la construcción y los bancos habían sugerido: la compra de carteras hipotecarias de personas físicas. "El FGS no puede estar comprando hipotecas de personas", sentenció el ministro, cerrando esa opción definitivamente.
Límites legales y capacidad actual del FGS
La Ley 24.241 establece que el FGS puede colocar plazos fijos hasta el 30% del fondo total, ampliable hasta el 40% si el excedente se destina a créditos o inversiones en economías regionales. Según el último informe del organismo de junio de 2026, los plazos fijos representaban apenas el 1,6% de la cartera medida en dólares, pese a haber crecido 172,9% durante lo que va del año en esa moneda.
El fondo acumula un capital de US$ 79.232 millones tras un incremento del 15,7% en el último año. Su cartera se distribuye principalmente en operaciones de crédito público (títulos de la Nación) con el 77,7% del total, mientras que acciones representan el 14,3% y proyectos productivos e infraestructura el 3,5%.
Reacciones del sector construcción y financiero
Desde el CEDU+AEV, la entidad que nuclea a desarrolladores inmobiliarios, celebraron el anuncio. Destacaron que esta medida puede inyectar liquidez necesaria para reactivar el mercado hipotecario y expresaron disposición a acelerar inversiones y proyectos si ambas iniciativas (flexibilización de créditos en dólares y participación del FGS) se concretan. No obstante, señalaron como fundamental que los bancos puedan financiar a largo plazo obras en pozo, ya que actualmente las hipotecas se concentran en unidades terminadas.
Los bancos, por su parte, miraban con expectativa la posibilidad de recuperar fondeo. Si bien sus planes originales eran distintos, valoran la decisión y ven en cualquier fuente de capital a largo plazo una oportunidad para expandir el crédito hipotecario, que consideran operando al límite de su capacidad actual.
Impacto para empresas y administradores: reactivación del crédito hipotecario
Para los empresarios y administradores de negocios argentinos, esta iniciativa tiene implicaciones directas. En primer lugar, una mayor disponibilidad de fondeo bancario a largo plazo podría traducirse en hipotecas con tasas más competitivas y plazos más flexibles, reactivando la demanda por viviendas y, consecuentemente, dinamizando la construcción. El sector de la construcción operaba durante 2026 un 20% por debajo de sus niveles de 2023, por lo que cualquier impulso en el crédito hipotecario representa una oportunidad de tracción económica y generación de empleo.
Además, según el secretario de Finanzas, Federico Furiase, estas medidas permitirán financiar la demanda de créditos hipotecarios con un impacto potenciador en la actividad constructiva. Para desarrollistas, contratistas y proveedores de insumos de construcción, una reactivación del sector implica recuperación de volúmenes de obra, normalización de precios y mejora en la predictibilidad de flujos de caja. Quienes administren empresas vinculadas a la cadena de valor inmobiliaria deben monitorear de cerca la evolución de esta política y sus efectos en la oferta de crédito bancario a partir del segundo semestre de 2026.





