
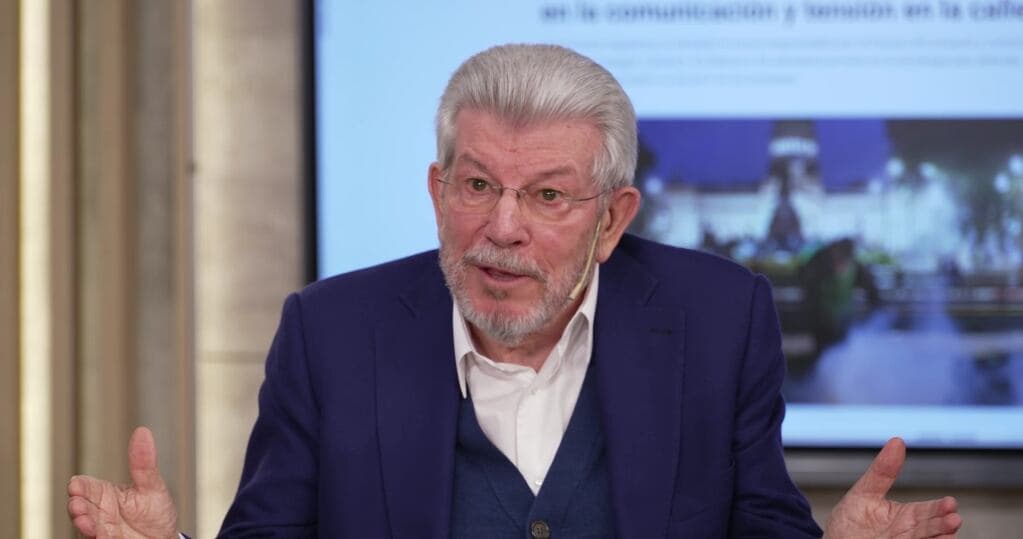
Juan Carlos Fábrega, expresidente del Banco Central de la República Argentina (BCRA), cuestionó el cambio de postura del presidente Javier Milei respecto a la autoridad monetaria, señalando una contradicción entre sus declaraciones previas a 2023 y las políticas actuales de fortalecimiento institucional del organismo.
¿Qué dijo Milei sobre el Banco Central antes de asumir?
Durante 2022 y 2023, antes de llegar a la Casa Rosada, Milei cuestionaba severamente la existencia del Banco Central y proponía la dolarización de la economía argentina. En aquella época, el actual mandatario sostenía posiciones radicales sobre la moneda nacional. Hoy, sin embargo, el gobierno busca fortalecer institucionalmente el organismo, lo que genera una tensión evidente respecto a sus pronunciamientos anteriores.
Fábrega marcó esta incongruencia de manera explícita: "En 2022 y 2023, quien hoy propone blindar al Banco Central decía que el peso era equivalente a un excremento y que no tenía sentido que existiera el Banco Central". El expresidente también observó que el discurso sobre dolarización cambió hacia el fortalecimiento del peso, sin una explicación coherente del giro.
La independencia del Banco Central en la práctica
Más allá de la crítica política, Fábrega enfatizó que la verdadera autonomía de la autoridad monetaria debe reflejarse en los hechos, no solo en la normativa. Según su análisis, la independencia del Banco Central respecto al Ministerio de Economía es escasa en la actualidad.
El concepto de independencia, para Fábrega, es directo: la capacidad de manejar el organismo conforme a lo que establece la ley, sin presiones del Poder Ejecutivo. Tomó como referencia el caso de Perú, donde Julio Velarde al frente del Banco Central de Reserva ha ejercido autonomía real durante años, respaldado por límites claros al financiamiento del Tesoro.
El expresidente recordó su propia gestión durante el gobierno de Cristina Kirchner, cuando fue uno de los pocos presidentes del BCRA en obtener la aprobación del Congreso para el cargo en solo 17 días, lo que le permitió contar con legitimidad institucional.
Mora crediticia y regulación de fintech
Fábrega identificó como problema crítico el crecimiento de la mora y las dificultades de acceso al crédito formal para sectores de menores ingresos. Señaló que siete millones de personas están en mora, situación que exige intervención regulatoria urgente del Banco Central.
El debate se centró en las billeteras virtuales y plataformas fintech, que operan fuera del marco normativo que rige para entidades bancarias. Según Fábrega, estas plataformas no están reguladas por el Banco Central, lo que genera un vacío que expone a usuarios a tasas de financiamiento impagables. "Eso definitivamente es usura. Hay que regularlo porque no puede ser que estén por fuera", afirmó con contundencia.
Comparó la situación argentina con Brasil, donde las instituciones de pago están autorizadas y fiscalizadas completamente por el Banco Central local. En Argentina, la argumentación oficial es que las fintech no realizan intermediación financiera en sentido estricto, pero en la práctica eso deja a millones de personas expuestas a condiciones abusivas.
Emisión, inflación y límites al Tesoro
Sobre la relación entre emisión monetaria e inflación, Fábrega fue categórico: "La emisión produce inflación". Reconoció que en este punto hay coincidencia con el gobierno actual, pero enfatizó que la política monetaria debe respetar los límites establecidos en la Carta Orgánica del Banco Central, particularmente el artículo 20.
Nuevamente, Perú sirvió como modelo: Julio Velarde no emitió un centavo para financiar al Tesoro en 18 años, y la inflación peruana se mantiene en torno al 3,5% anual. Para Fábrega, no basta con proclamar límites al financiamiento del Tesoro; es fundamental cumplirlos en la práctica.
El rol amplio del Banco Central en la economía argentina
Fábrega discrepó con la visión que circunscribe al Banco Central únicamente a la estabilidad monetaria. Argumentó que las características de la economía argentina requieren que tanto el Banco Central como el Banco de la Nación Argentina cumplan roles más amplios y activos.
Recordó el desempeño del Banco Nación durante la crisis de los años noventa, cuando tuvo que asistir a deudores del sistema financiero privado con una cartera que llegó al 54% de mora. Durante su propia gestión al frente del BCRA, la morosidad se redujo a 0,68%, demostrando que la regulación activa produce resultados.
Impacto para empresas y administradores argentinos
El debate sobre la independencia del Banco Central, la regulación de plataformas fintech y los límites al financiamiento del Tesoro tiene consecuencias directas para empresas y administradores de negocios en Argentina. La mora crediticia afecta la disponibilidad de financiamiento formal, obligando a muchas pymes a recurrir a alternativas más costosas. La falta de regulación sobre fintech genera distorsiones que impactan en el costo del crédito para todos los sectores.
Además, la estabilidad monetaria y el control inflacionario son condiciones fundamentales para la planificación empresarial a mediano y largo plazo. Una autoridad monetaria verdaderamente independiente, con límites claros al financiamiento del Tesoro, genera previsibilidad en el tipo de cambio, tasas de interés y poder adquisitivo, elementos esenciales para la rentabilidad y viabilidad de los negocios. La discusión que plantea Fábrega no es puramente académica: tiene implicaciones concretas en la capacidad de las empresas argentinas para acceder a crédito, gestionar riesgos cambiarios y proyectar resultados.





