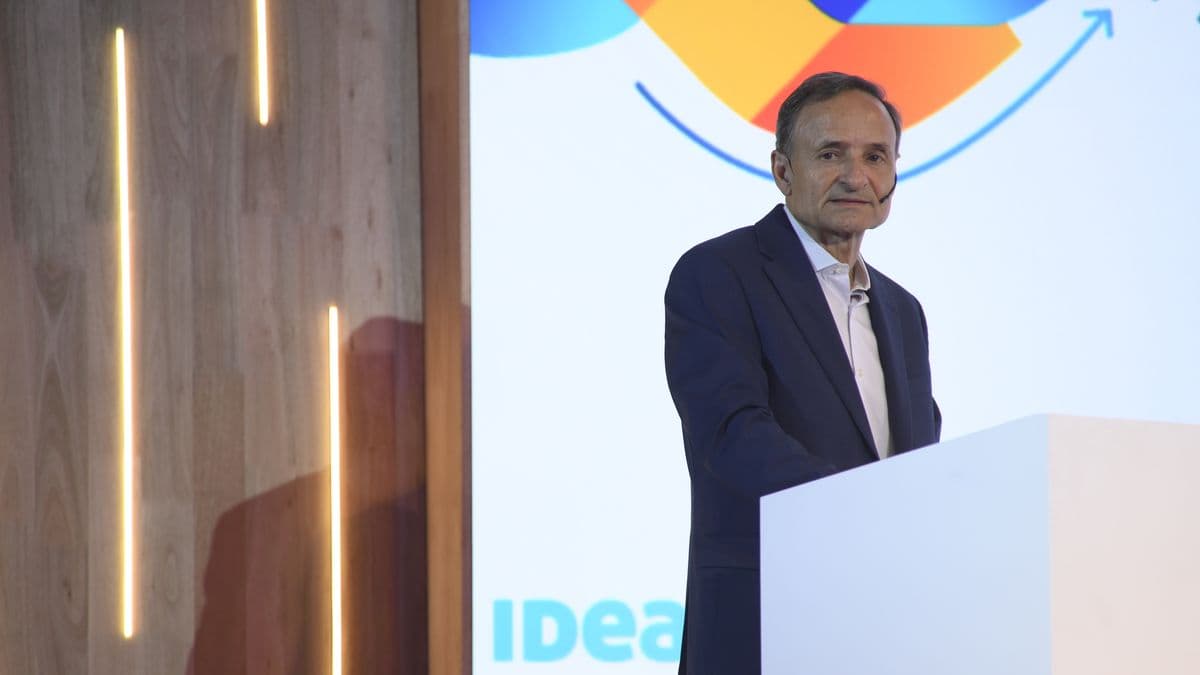
La morosidad en deudas familiares se estabilizará en niveles superiores a los históricos argentinos, aunque inferiores a los promedios latinoamericanos, según anticipó Fabián Kon, CEO del Grupo Galicia y presidente del 62° Coloquio de IDEA 2026. El ejecutivo vinculó la volatilidad económica reciente con la incertidumbre electoral y enfatizó que la estabilidad institucional es el factor clave para atraer inversiones en los próximos años.
¿Por qué la morosidad se mantendrá elevada?
La mora en el sector financiero creció significativamente durante los trimestres previos a octubre de 2026 por múltiples factores económicos y sociales. Kon explicó que este incremento es natural cuando el crédito se expande después de períodos de restricción crediticia. Argentina históricamente registraba morosidad baja porque el volumen de crédito era limitado; al aumentar el acceso al financiamiento, los índices de incumplimiento se elevan proporcionalmente.
El CEO del Grupo Galicia destacó que ya se observan primeras señales de baja en la morosidad de personas físicas durante 2026. Sin embargo, advirtió que la recuperación será gradual porque las carteras irregulares requieren meses de refinanciación para normalizarse. Durante el año 2027 se esperan reducciones más significativas, pero el nivel de estabilización final será superior al registrado antes de la expansión crediticia.
Comparativa con estándares latinoamericanos
Kon proyectó que la morosidad argentina convergerá hacia niveles similares a los de países latinoamericanos como Brasil, Chile y Colombia. Esa normalización refleja un mercado de crédito más maduro y activo, donde coexisten mayores volúmenes de financiamiento con tasas de incumplimiento moderadas pero estructurales.
Los bancos han reaccionado de manera activa ante el problema: refinanciaron deudas y extendieron plazos para mantener a los clientes en la cartera regular. Esta estrategia es racional porque la pérdida del cliente es tan costosa como la pérdida del monto prestado, explicó el ejecutivo. La industria financiera tiene incentivos alineados para resolver la situación de manera ordenada.
Estabilidad institucional y visión de largo plazo
Más allá del indicador de morosidad, Kon enfatizó que la clave para reactivar la inversión y el crecimiento crediticio es la continuidad institucional. El riesgo país por encima de los 600 puntos básicos refleja no solo factores externos, sino la incertidumbre sobre las políticas de largo plazo que aplicarán los gobiernos posteriores a las elecciones presidenciales de 2027.
El empresariado busca que todos los partidos políticos respeten compromisos estructurales como el RIGI (Régimen de Incentivo a las Grandes Inversiones), independientemente del signo político. Uruguay fue citado como ejemplo: cambios de gobierno no generan reversiones de políticas económicas porque existe un consenso sobre la estabilidad como valor nacional.
Impacto para empresas y administradores de negocios
Para los dueños y administradores de empresas argentinas, esta proyección de morosidad elevada implica un escenario de crédito más costoso y selectivo durante 2027. Las tasas de financiamiento reflejarán el mayor riesgo de incumplimiento, lo que afectará la estructura de costos de las pymes. Simultáneamente, la expansión gradual del crédito abre oportunidades para empresas con balance sólido que logren acceder a refinanciaciones.
La estabilidad política se convierte en variable crítica: gobiernos que respeten los marcos regulatorios y los compromisos fiscales atraerán inversión y permitirán una caída más rápida de la morosidad. Empresarios y administradores deben monitorear tanto los indicadores de mora como las señales políticas sobre continuidad de políticas económicas, ya que ambas determinarán el costo y disponibilidad del crédito en los próximos 24 meses.