El Banco Central Europeo alertó que la ausencia de un euro digital podría permitir que plataformas de pagos desconectadas debiliten la resiliencia y soberanía monetaria europea. Piero Cipollone, miembro del Comité Ejecutivo del BCE, expresó esta preocupación durante octubre de 2026, en momentos en que el proyecto sigue en fase de preparación sin una decisión final de emisión.
¿Cuál es el riesgo de no contar con un euro digital?
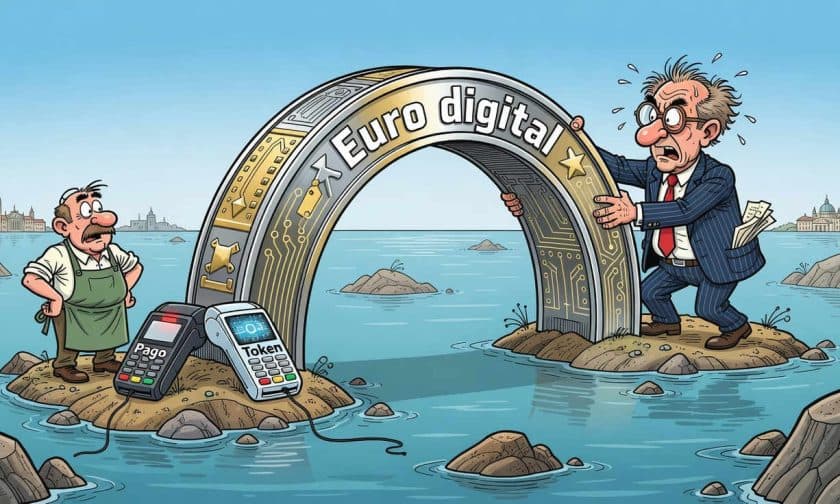
La fragmentación de los pagos digitales constituye el principal riesgo identificado por el BCE. Sin una infraestructura común paneuropea, diferentes plataformas de tokenización operarían de forma aislada, sin conectarse entre sí, lo que debilitaría la capacidad del bloque para mantener un sistema de pagos integrado y resiliente. Cipollone explicó que el desafío no es simplemente la existencia de nuevas opciones de pago, sino que funcionen como sistemas desconectados que no compartan una base común para las transacciones cotidianas.
La tokenización permite representar activos y derechos en formato digital mediante tokens. Su expansión abre nuevas formas de transferir valor, pero también genera la necesidad de coordinar estas soluciones bajo una arquitectura unificada. Sin esa coordinación, la soberanía monetaria europea podría verse comprometida, ya que los pagos digitales se distribuirían en entornos fragmentados en lugar de integrarse en una infraestructura de alcance europeo controlada por autoridades del bloque.
¿Cómo operaría el euro digital según el BCE?
El proyecto busca crear una moneda digital que funcione como complemento del efectivo, no como sustituto. Cipollone enfatizó que el euro digital facilitaría transacciones entre bancos y operaciones cotidianas, proporcionando a las entidades financieras una infraestructura para competir en la era digital. La propuesta no pretende reemplazar a la banca comercial, sino dotarla de herramientas para ampliar sus servicios de pago.
El diseño contempla que los bancos utilicen la infraestructura digital común para ofrecer sus propias soluciones de pago a clientes. De esta forma, el euro digital operaría como soporte para servicios bancarios tradicionales, manteniendo a las entidades financieras como intermediarias clave en el sistema de pagos europeo.
Calendario y etapas del proyecto
El BCE aún no ha tomado una decisión definitiva sobre la emisión. Durante 2026, el banco central publicó un nuevo borrador de normas de funcionamiento, incorporando comentarios recibidos durante el proceso de consulta. El calendario previsto contempla las siguientes etapas:
- 2027: Programa piloto de 12 meses a partir de la segunda mitad del año
- 2029: Posible lanzamiento, sujeto a aprobación legislativa y avance del proyecto
Estas fechas representan escenarios previstos, no garantías confirmadas. La aprobación legislativa y el progreso técnico determinarán si el cronograma se cumple. El proceso comenzó en octubre de 2020, cuando el BCE inició estudios sobre la viabilidad de una moneda digital de banco central (CBDC, por su sigla en inglés).
Debates pendientes: privacidad y control estatal
El proyecto enfrenta objeciones de quienes temen que un euro digital podría facilitar vigilancia estatal de gastos y transacciones de los ciudadanos europeos. El BCE ha afirmado que diseña el sistema con altos niveles de privacidad, aunque esa declaración de intención no equivale a una garantía sobre el funcionamiento final del sistema una vez implementado.
En septiembre de 2025, Cipollone defendió el euro digital como un medio de pago gratuito y universalmente aceptado, incluso ante interrupciones graves de sistemas. Esa visión enfatiza la continuidad y el acceso, mientras los críticos reclaman garantías explícitas sobre los límites de vigilancia y control que el banco central podría ejercer.
Implicaciones para empresas y administradores de negocios en Argentina
Aunque el euro digital es una iniciativa europea, sus desarrollos afectan el contexto global de pagos digitales y monedas de banco central. Para empresas argentinas con operaciones en Europa o que comercian con entidades del bloque, un euro digital operativo podría simplificar transacciones internacionales y reducir costos de intermediación en pagos transfronterizos.
A nivel local, el avance de monedas digitales en otros bloques económicos influye en debates sobre innovación financiera y soberanía monetaria. Los administradores de empresas argentinas deben monitorear estas iniciativas para evaluar cómo evolucionarán los sistemas de pago internacionales y sus costos asociados. La fragmentación de plataformas de pagos digitales en Europa podría tener efectos indirectos en la competencia y disponibilidad de opciones para empresas que operan en múltiples mercados.