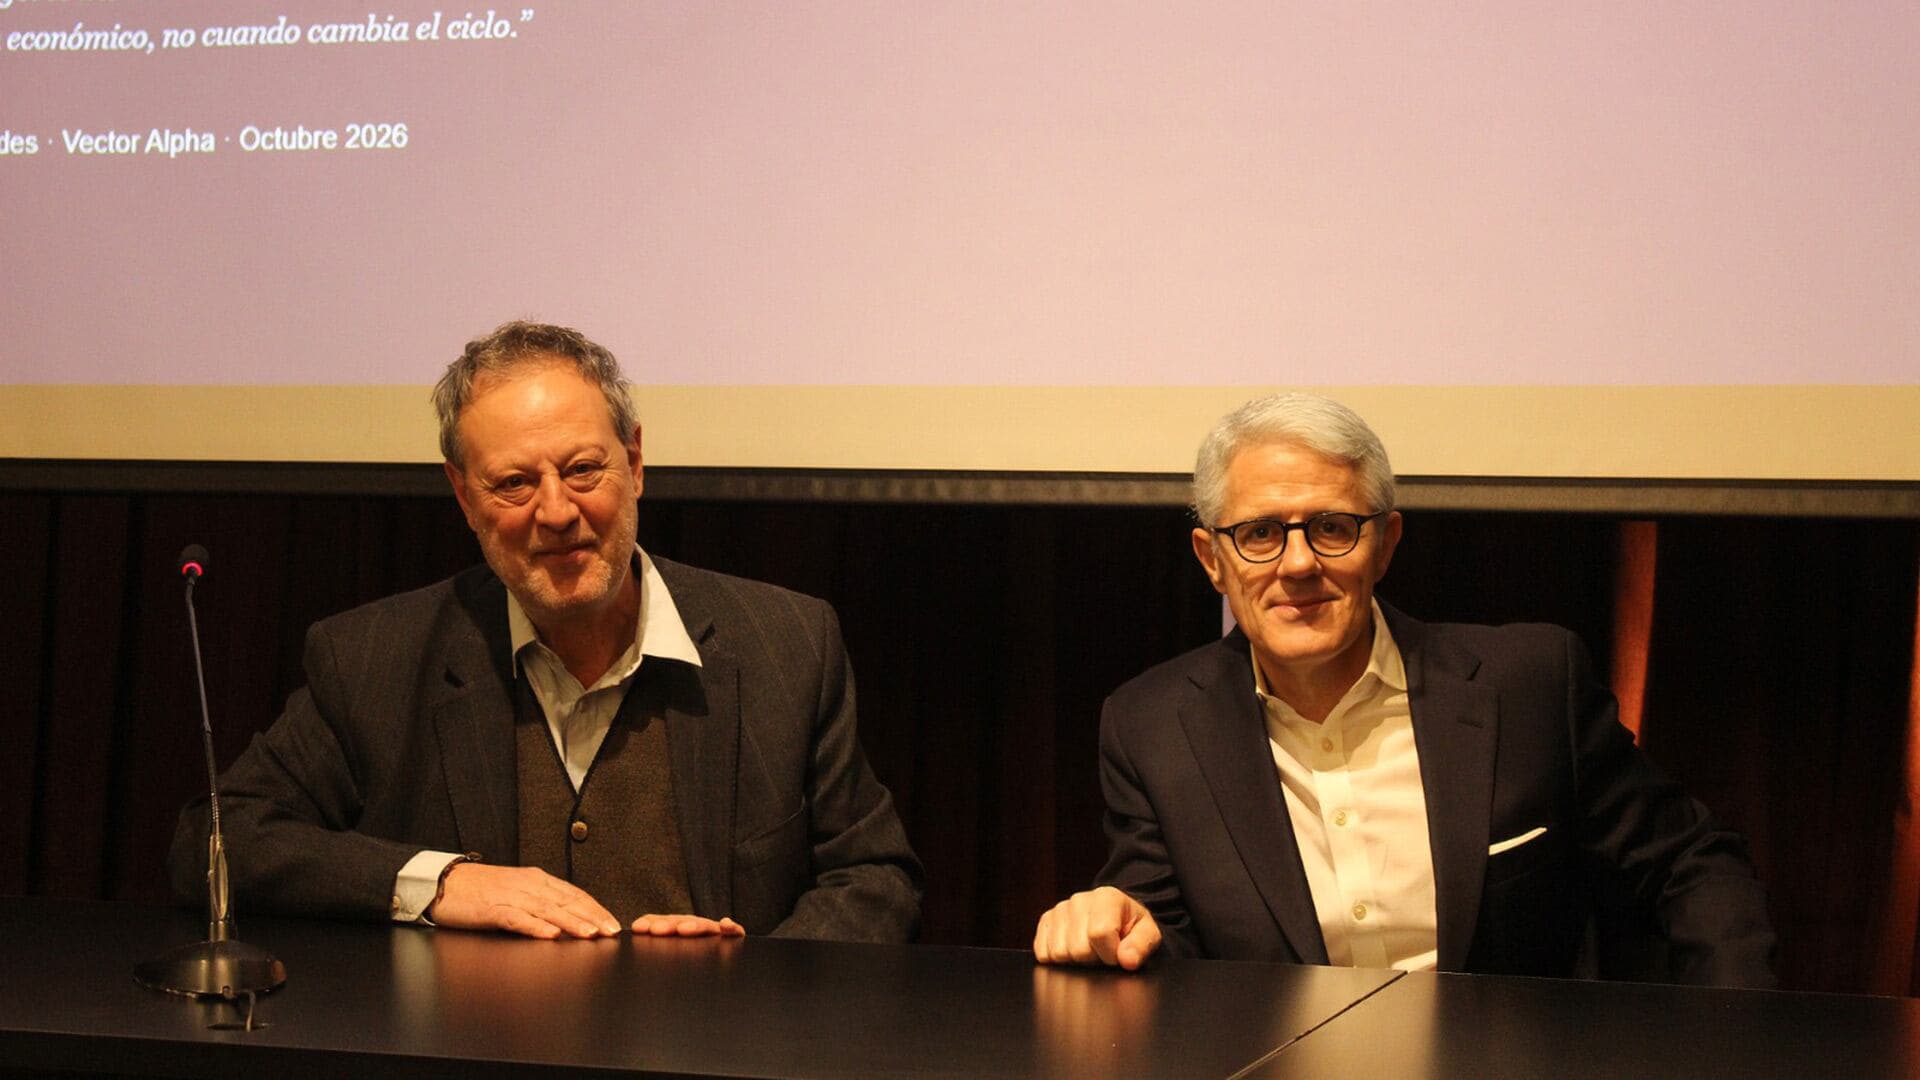
Alberto Ades, economista con trayectoria en Goldman Sachs y doctorado en Harvard, destacó el compromiso del Gobierno con el equilibrio fiscal como principal factor de credibilidad ante mercados internacionales durante una charla en la UBA el 3 de octubre de 2026.
El "compromiso mesiánico" con las cuentas públicas
Ades, actualmente estratega global en Vector Alpha, caracterizó de manera singular el enfoque fiscal del Gobierno actual. Señaló que Argentina cuenta hoy con un nivel de credibilidad fiscal que no poseía hace tres años, un cambio estructural que se refleja en la confianza de los inversores globales. La diferencia radica, según su análisis, en que existe un compromiso excepcional con mantener el equilibrio de las cuentas públicas, un rasgo que el economista describió como notorio y sin paralelo en otras naciones.
Este factor genera un efecto previsible en los mercados: los inversores asumen que si la recaudación falla, el Gobierno implementará ajustes adicionales para sostener ese equilibrio. Esa predictibilidad, aunque implique restricciones presupuestarias, genera confianza en la sostenibilidad de la política fiscal a mediano plazo.
¿Cuáles son los desafíos que enfrenta Argentina en 2027?
Pese al reconocimiento de los avances fiscales, Ades advirtió que 2027 presentará una combinación riesgosa de vencimientos de deuda e incertidumbre política derivada del ciclo electoral. Esa convergencia de factores exigirá al Gobierno una gestión muy activa para diferir compromisos o asegurar financiamiento oficial antes de que el contexto electoral complique aún más el escenario.
El economista enfatizó que los anuncios de inversión en sectores como energía, minería y agroindustria, aunque con potencial enorme para la balanza de pagos y la actividad económica, se materializarán recién en cuatro o cinco años. Ese desfase temporal entre inversiones futuras y presiones de corto plazo requiere una estrategia de financiamiento muy cuidadosa.
Comparación con la crisis de 2018: números muy distintos
Ades diferenció con claridad la situación actual de la crisis que precipitó el colapso del programa económico de Mauricio Macri en 2018. En aquel momento, Argentina cerró con un déficit de cuenta corriente del 5,5% del PBI y un déficit fiscal de 6 puntos del PBI, generando necesidades de financiamiento externo elevadas justo cuando las tasas de la Reserva Federal subían.
Hoy el panorama es radicalmente distinto. El déficit fiscal es mínimo —con discusión metodológica sobre si existe pequeño superávit o pequeño déficit— y el déficit externo es reducido con potencial de convertirse en superávit. Esa reducción de desbalances externos y fiscales implica menor necesidad de financiamiento externo y, por lo tanto, menor vulnerabilidad a lo que ocurra con las tasas globales.
Tipo de cambio: el dilema entre ajuste, devaluación y productividad
Ades constató que el peso está más apreciado que en 2017, el período previo a la crisis macrista, y por encima del promedio histórico del índice del Banco Central. Frente a esa realidad, analizó tres opciones para lograr una depreciación cambiaria.
- Mayor superávit fiscal: requeriría más ajuste en un año electoral, con resultados inciertos en el corto plazo.
- Devaluación discrecional: descartada porque la suba de precios ocurre rápidamente y se pierde la ganancia de tipo real.
- Reformas de productividad: la opción con mayor potencial estructural, porque eleva el tipo real de equilibrio y reduce la brecha con el tipo de mercado.
El economista subrayó que lograr una depreciación no es sencillo en el contexto actual, especialmente cuando sectores generadores de divisas como energía, minería y agricultura crecen a ritmos significativos.
Riesgo país elevado, pero con perspectiva histórica
Ades reconoció que el riesgo país en 633 puntos puede parecer dramático, pero relativizó esa cifra con perspectiva histórica. La caída acumulada en los últimos dos años y medio es sustancial. Además, indicadores como el crecimiento de reservas, la reducción significativa de la inflación —que en 2023 alcanzó 211% anual— y la recuperación parcial del acceso al mercado doméstico de deuda muestran un cambio de tendencia.
Sin embargo, el costo de financiamiento resultante —11,6% considerando el riesgo país de 633 puntos y un bono del Tesoro en 525— sigue siendo problemático para la sostenibilidad de la deuda a largo plazo.
Reformas pendientes y el rol de la geopolítica
Ades identificó tres reformas estructurales aún no concretadas: impositiva, previsional y de coparticipación. Aunque enfrentan dificultades políticas, su implementación tendría un impacto muy positivo en la credibilidad fiscal y la sostenibilidad de largo plazo.
En el plano externo, destacó que la relación con Estados Unidos juega a favor de Argentina, tanto por acceso a financiamiento como por privilegios arancelarios. Además, señaló que dinero, energía y seguridad son los tres ejes que condicionan a todos los países desde 2022, con la geopolítica convertida en variable de primer orden.
Impacto para empresas y administradores: la ventana de oportunidad de corto plazo
Para dueños y administradores de empresas argentinas, el análisis de Ades presenta un escenario de oportunidades y riesgos acotados. La reducción de inflación y la estabilidad fiscal crean un entorno más predecible para la planificación de mediano plazo. El acceso parcial al crédito doméstico abre opciones de financiamiento que no existían hace años.
Sin embargo, el costo de financiamiento elevado y la incertidumbre política de 2027 requieren prudencia en decisiones de inversión de largo plazo. Las empresas que generen divisas —sectores de energía, minería, agroindustria— tienen ventajas competitivas claras. Aquellas orientadas al mercado interno deben monitorear con atención la evolución del tipo de cambio y el ciclo electoral. La gestión activa del Gobierno para diferir vencimientos y asegurar financiamiento oficial en los próximos meses será crítica para mantener la estabilidad macroeconómica que permite a las firmas operar con menor incertidumbre.