
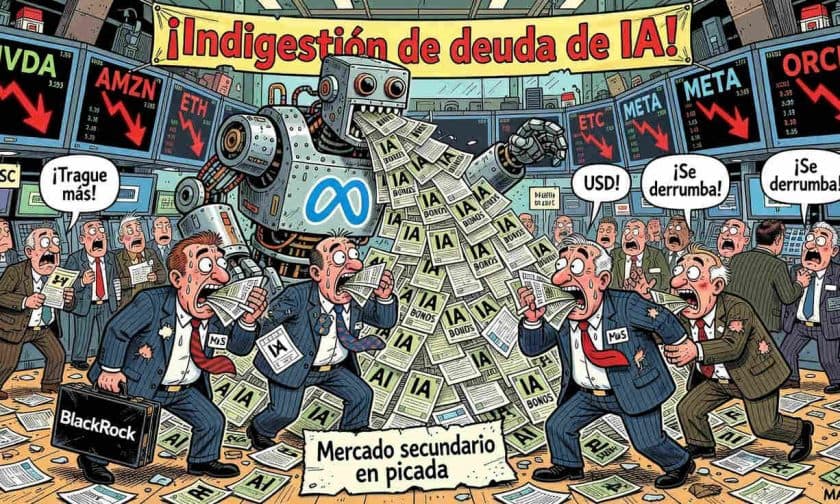
La saturación de emisiones de deuda vinculadas a inteligencia artificial está obligando a Wall Street a repensar sus estrategias de colocación de bonos. Durante 2026, las principales empresas tecnológicas han emitido más de US$ 200.000 millones en títulos de deuda, pero la demanda secundaria se ha debilitado significativamente, forzando a los suscriptores a aplicar tácticas defensivas para evitar que los papeles se deprecien tras su lanzamiento.
¿Por qué Wall Street cambia su enfoque en la colocación de bonos de IA?
La estrategia ha girado hacia la selectividad en los compradores. Cuando BlackRock colocó bonos por US$ 12.500 millones para financiar un centro de datos de Meta Platforms, los suscriptores deliberadamente favorecieron cuentas de dinero real—como fondos de pensiones y aseguradoras—sobre inversores especulativos que buscan ganancias rápidas. Esta maniobra defensiva refleja una reversión clara en el apetito de los inversores por deuda tecnológica.
El cambio responde a temores fundamentales: con el gasto masivo en infraestructura de IA, los compradores de bonos cuestionan si esas inversiones generarán retornos suficientes. Empresas como Nvidia, SpaceX y Amazon, que recaudaron US$ 25.000 millones cada una durante 2026, vieron sus bonos caer por debajo del precio de emisión apenas comenzó la negociación secundaria, generando desconfianza en nuevas colocaciones.
Magnitud de la emisión de deuda tecnológica en 2026
Hasta agosto de 2026, las principales tecnológicas han emitido cifras récord. Amazon, Alphabet, Nvidia, Meta, Oracle y SpaceX sumaron en conjunto más de US$ 200.000 millones en ventas de bonos en dólares durante el año, muy por encima de los US$ 13.000 millones registrados en igual período de 2025 por empresas tecnológicas de alta calificación crediticia.
El panorama es aún más desafiante considerando que bancos como Morgan Stanley negocian US$ 15.000 millones en deuda para un proyecto de centro de datos de Anthropic respaldado por Google. Analistas predicen que entre US$ 50.000 y US$ 60.000 millones adicionales en deuda de hiperescaladores llegará al mercado después del Día del Trabajo estadounidense a principios de septiembre de 2026.
Tácticas defensivas que aplican los suscriptores
Los bancos han adoptado múltiples estrategias para contrarrestar la indigestión de deuda. Primero, espacian las emisiones y señalan un ritmo más lento. Alphabet anunció que su última venta de bonos de 2026 sería la última en el mercado estadounidense este año, ofreciendo concesiones adicionales para atraer demanda.
Segundo, realizan presentaciones preliminares no vinculadas a operaciones específicas para calibrar precios antes de lanzamientos formales. Esta táctica funcionó para BlackRock: aunque el nivel de sobresuscripción quedó por debajo del promedio, los bonos ofrecieron un rendimiento considerable del 7,5% y superaron al mercado tras la fijación de precios, con su diferencial sobre bonos del Tesoro reduciéndose apenas comenzó la negociación.
Tercero, los bancos se tornan herméticos sobre operaciones futuras, omitiendo grandes transacciones tecnológicas de sus pronósticos semanales de ventas. Según Mariya Entina, gestora de carteras en DoubleLine, revelar participación en operaciones gigantes podría alarmar a inversores sobre la escala del mercado.
Rendimiento desigual en mercados secundarios
El desempeño de bonos recientes ilustra la volatilidad. Cuando SpaceX vendió US$ 25.000 millones en junio de 2026, los papeles se debilitaron rápidamente, con operadores sugiriendo que inversores de corto plazo buscaban revender. Amazon, con su emisión de US$ 25.000 millones a principios de julio, vio ampliarse el diferencial de su tramo a 10 años hasta siete puntos básicos en los primeros días. Nvidia experimentó una ampliación de cinco puntos básicos en su primera semana.
Normalmente, alrededor de dos tercios de las ventas semanales de bonos con grado de inversión en EE.UU. se negocian con diferenciales más ajustados en mercados secundarios días después de su emisión. Durante 2026, esa proporción ha caído significativamente.
Señales de pausa y reposicionamiento de emisores
Algunas tecnológicas han intentado anticiparse a preocupaciones de saturación comunicando restricciones voluntarias. Meta indicó en abril de 2026 que no emitiría más bonos hasta al menos el cuarto trimestre, mensaje que ayudó a respaldar demanda en ese momento. Oracle declaró al recaudar US$ 25.000 millones en febrero que no esperaba regresar al mercado de bonos en 2026.
Según John Servidea, codirector global de finanzas con grado de inversión en JPMorgan Chase, el mayor obstáculo es la falta de rendimiento en mercados secundarios. "Seguimos creyendo que el mercado puede absorber esta emisión, pero su escala y velocidad han creado indigestión", señaló en agosto de 2026.
Presión en mercados de crédito más riesgosos
La congestión se extiende más allá de bonos con grado de inversión. El mercado de bonos de alto rendimiento también enfrenta desafíos similares. CoreWeave Inc., operador de centros de datos, ha dependido más de préstamos apalancados ante la saturación. Goldman Sachs negocia una posible oferta de US$ 5.400 millones para financiar un centro de datos QTS respaldado por Blackstone y vinculado a Microsoft.
La presión también está alterando convenciones de mercado. Equinix xScale presentó una operación de deuda senior garantizada en julio de 2026 omitiendo las conversaciones preliminares de precios habituales, fijando el diferencial de inmediato. Esta desviación refleja urgencia de emisores y selectividad de inversores.
Impacto en la estrategia de inversores y administradores de empresas argentinas
Para dueños y administradores de empresas argentinas, la saturación de deuda de IA en mercados globales tiene implicaciones directas. En primer lugar, la volatilidad en mercados de crédito estadounidenses afecta el costo de financiamiento internacional: si los spreads se amplían en EE.UU., empresas argentinas que buscan acceso a crédito externo enfrentarán condiciones más restrictivas y tasas más elevadas.
En segundo lugar, la selectividad de inversores institucionales globales sobre qué deuda comprar refleja un cambio hacia mayor escrutinio sobre retorno de inversión en tecnología. Esto puede presionar a empresas argentinas del sector tecnológico o con componentes de IA a demostrar rentabilidad más clara si buscan financiamiento externo durante 2026 y 2027.
En tercer lugar, la pausa en emisiones anunciada por gigantes tecnológicos globales puede liberar capital hacia mercados emergentes en los próximos trimestres, pero bajo condiciones más exigentes. Empresas argentinas en sectores como infraestructura digital, centros de datos o servicios tecnológicos deberían monitorear estas dinámicas para anticipar cambios en disponibilidad de crédito y tasas de referencia internacionales que impactan el costo de endeudamiento local.





