
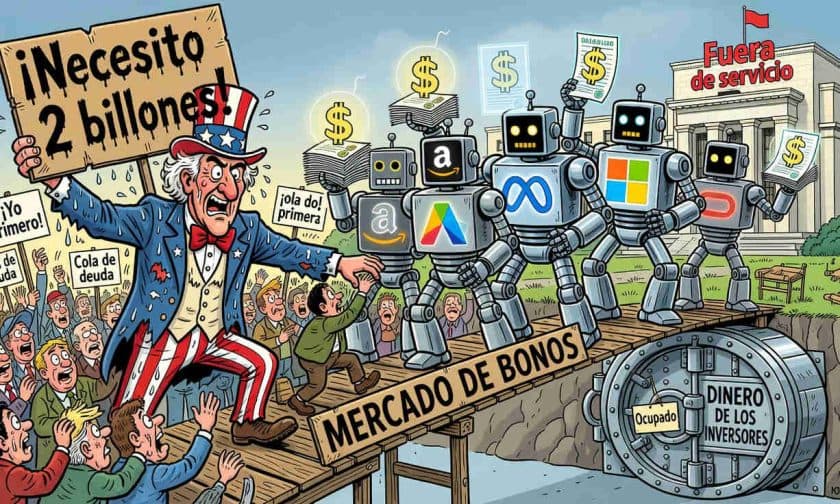
Los cinco mayores hiperescaladores tecnológicos están emitiendo bonos a un ritmo sin precedentes para financiar infraestructura de inteligencia artificial, generando una competencia feroz por capital con el Tesoro de EE.UU., que necesita colocar cerca de US$ 2 billones anuales. La combinación de ambas demandas está presionando los rendimientos al alza y agotando la capacidad de absorción de los inversores de renta fija.
¿Cuánto emitieron en bonos Amazon, Alphabet, Meta, Microsoft y Oracle?
Durante el primer semestre de 2026, las cinco empresas tecnológicas colocaron aproximadamente US$ 194.000 millones en deuda corporativa, cifra que ya supera en un 79% el total emitido durante todo 2025 (US$ 108.000 millones). Esta aceleración refleja la urgencia por financiar masivos centros de datos de inteligencia artificial, cuya construcción demanda miles de millones de dólares que incluso compañías con valoraciones de billones prefieren obtener mediante endeudamiento.
Los analistas proyectan que el grupo cerrará 2026 con aproximadamente US$ 250.000 millones en emisión total, mientras que para 2027 la cifra podría alcanzar US$ 400.000 millones. Este cambio de paradigma transforma a las tecnológicas en grandes deudores corporativos, cuando históricamente habían sido emisores conservadores de bonos.
La competencia por capital entre el Tesoro y la deuda corporativa
El Tesoro de EE.UU. debe vender cerca de US$ 2 billones en deuda anualmente para financiar el déficit fiscal, compitiendo en el mismo mercado donde los hiperescaladores expanden agresivamente su calendario de emisiones. Los inversores institucionales —fondos de pensiones, aseguradoras y gestoras de activos— deben absorber simultáneamente ambas olas de oferta sin el respaldo de la Reserva Federal, que ya no actúa como comprador de último recurso.
Esta saturación del mercado de bonos está encareciendo el financiamiento para todas las empresas. Los diferenciales sobre los bonos del Tesoro se ampliaron considerablemente: en vencimientos superiores a 20 años, pasaron de 108,5 puntos básicos a 118 puntos básicos, mientras que en el rango de dos a cuatro años subieron de aproximadamente 30 a 40 puntos básicos. Estos aumentos indican que los inversores exigen una prima adicional por asumir el riesgo de estas emisiones en un mercado congestionado.
Señales de fatiga en las ratios de cobertura de inversores
Las métricas de demanda revelan estrés creciente en el mercado de bonos. Las ratios de cobertura —que miden la demanda relativa a la oferta en cada subasta— cayeron de casi 5x en febrero de 2026 a menos de 2x en julio. Una ratio inferior a 2x se considera problemática, ya que obliga a los emisores a ofrecer descuentos para atraer compradores.
Las concesiones medias en nuevas emisiones saltaron de 2,25 puntos básicos en 2025 a 12 puntos básicos en 2026, un aumento que refleja la necesidad de ofrecer mayores incentivos para colocar papel en el mercado. Este fenómeno no solo afecta a los hiperescaladores, sino también a otros emisores corporativos que compiten por un capital cada vez más escaso. La combinación de mayor volumen de oferta y menores ratios de cobertura está encareciendo el financiamiento corporativo en un momento crítico para la inversión en infraestructura tecnológica.
Ausencia de la Reserva Federal como estabilizador del mercado
Históricamente, la Reserva Federal actuaba como comprador de último recurso durante períodos de estrés, absorbiendo exceso de oferta mediante flexibilización cuantitativa. Hoy, el banco central se encuentra en fase de ajuste cuantitativo, reduciendo su balance sin intervenir en el mercado de bonos corporativos. Esta retirada elimina una red de seguridad clave en un momento de aumento simultáneo de oferta soberana y corporativa.
Sin el respaldo del banco central, el descubrimiento de precios se convierte en el mecanismo predominante. Con US$ 2 billones en deuda del Tesoro más US$ 400.000 millones potenciales de hiperescaladores en 2027, la oferta es tan masiva que los rendimientos tienden al alza de manera natural. Los operadores monitorean cualquier señal de que la Fed pueda intervenir, pero por ahora la tendencia es clara: un mercado más ajustado donde los emisores enfrentan mayores costos de financiamiento.
Impacto en las empresas argentinas: costos de financiamiento global y decisiones de inversión
Para los dueños y administradores de empresas argentinas, esta tensión en los mercados de bonos estadounidenses tiene implicaciones indirectas pero significativas. En primer lugar, el encarecimiento del financiamiento corporativo en EE.UU. tiende a propagarse globalmente: cuando los spreads de crédito se amplían, las tasas de interés para empresas de mercados emergentes también suben, afectando el costo de acceso al capital externo.
En segundo lugar, si los hiperescaladores tecnológicos enfrentan mayores costos de financiamiento, podrían reconsiderar o ralentizar planes de inversión en infraestructura de IA, lo que tendría efectos en toda la cadena de proveedores y servicios tecnológicos. Las empresas argentinas que dependen de integraciones, servicios cloud o partnerships con estas compañías podrían ver ralentizaciones en proyectos o revisiones de presupuestos.
Finalmente, la elevación de los rendimientos de bonos estadounidenses atrae capital de inversores globales hacia activos de mayor seguridad, lo que puede reducir el flujo de inversión hacia mercados emergentes como Argentina. Monitorear la evolución de estas ratios de cobertura y spreads de crédito es esencial para anticipar movimientos en el costo de capital externo y ajustar estrategias de financiamiento e inversión en consecuencia.





