
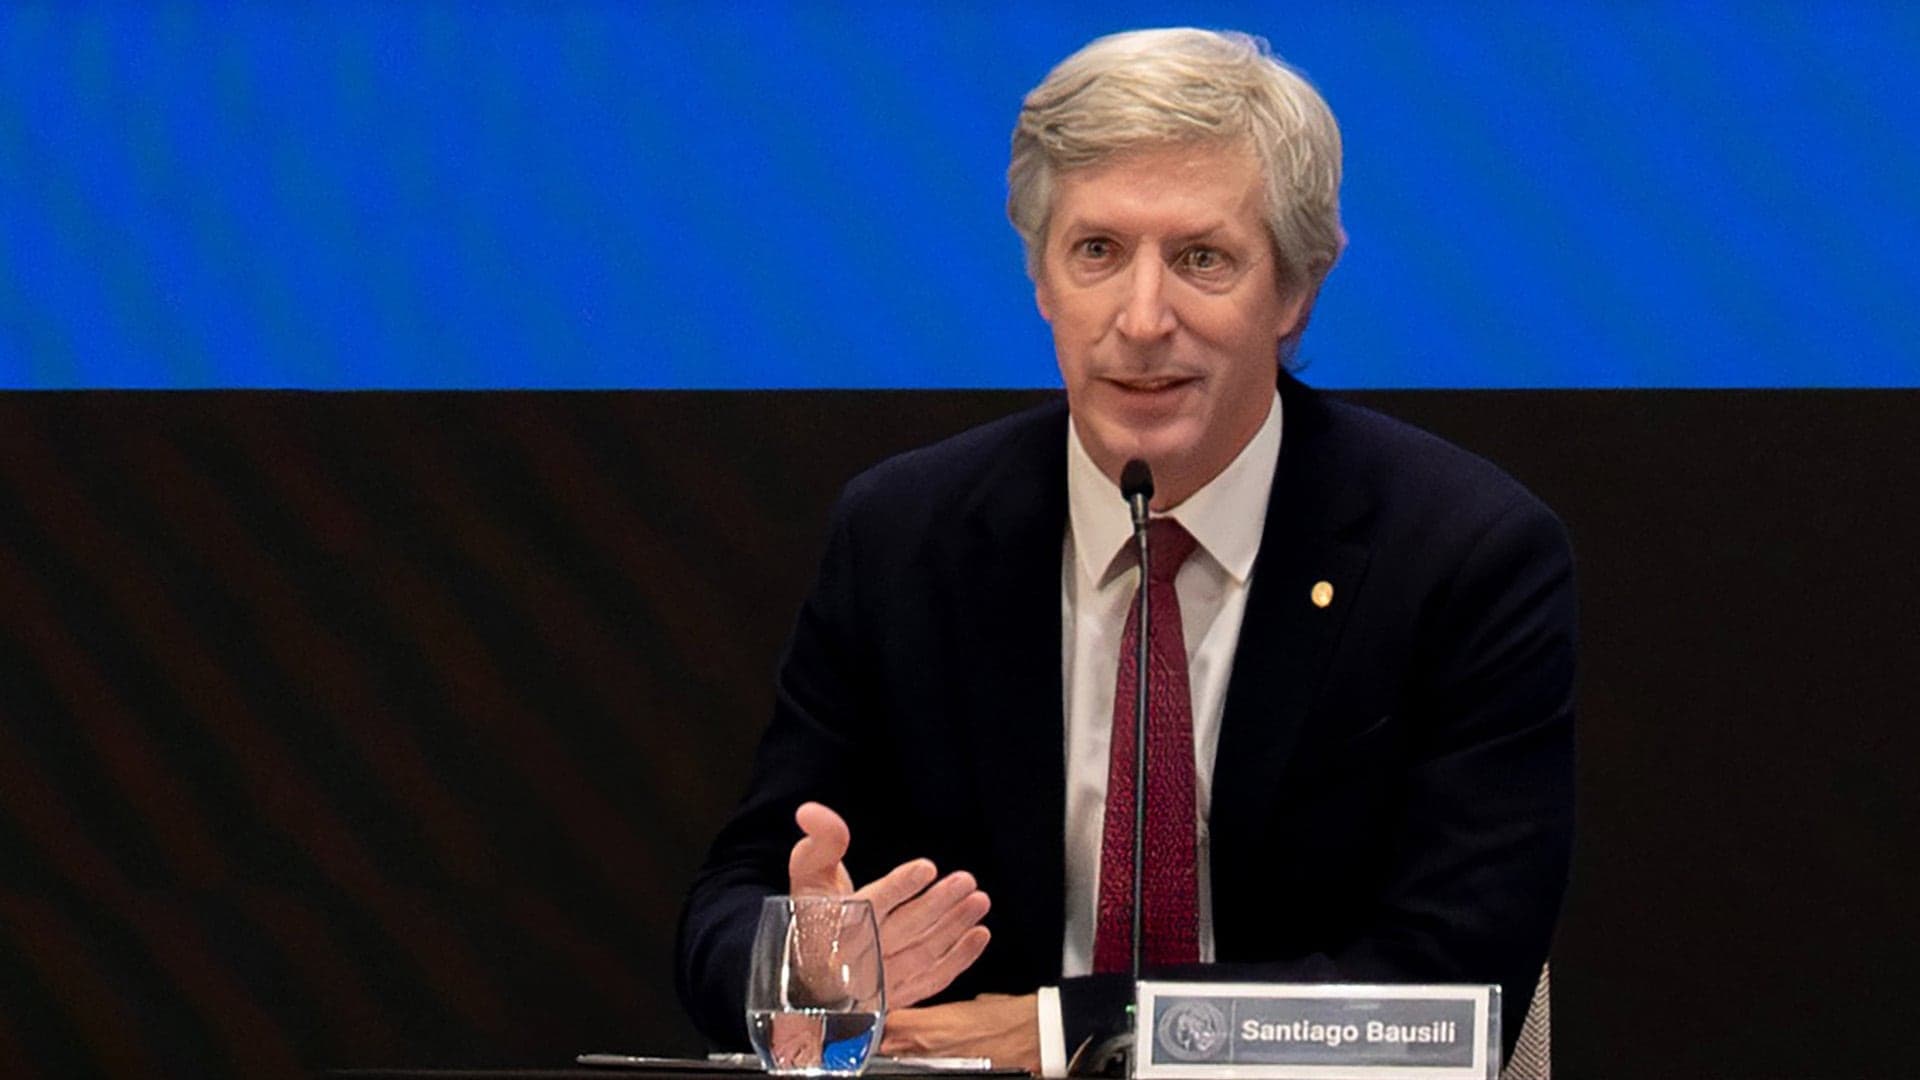
El presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili, señaló que el marco regulatorio para otorgar créditos en dólares requiere una revisión profunda. Aunque la restricción de préstamos en moneda extranjera a empresas generadoras de divisas funcionó como salvaguarda tras la crisis de 2001, Bausili consideró que vale la pena debatir flexibilizaciones adicionales para potenciar el sistema financiero local.
¿Qué cambios propone el BCRA para los créditos en dólares?
Durante la presentación del Informe de Política Monetaria (IPOM) en agosto de 2026, Bausili planteó que países con economías bimonetarias aplican marcos normativos más flexibles que canalizan eficientemente el ahorro en moneda extranjera hacia inversión productiva. El titular del Banco Central argumentó que la normativa argentina, nacida de la experiencia de 2001, se mantuvo sin cuestionarse sus efectos negativos sobre el desarrollo del sistema financiero.
A principios de junio de 2026, el BCRA ya implementó una disposición que permite a los bancos otorgar créditos en dólares a empresas no exportadoras. El requisito: contar con garantía en moneda extranjera de una compañía exportadora. El garante debe ser una empresa con capacidad de pago reconocida y asumir el compromiso de principal pagador, renunciando a beneficios de excusión y división. Esto significa que el banco puede reclamar directamente al exportador si el deudor incumple.
La brecha entre depósitos y préstamos en dólares
Según datos de agosto de 2026, existe una diferencia significativa en el mercado de divisas local. Los depósitos en dólares rondan USD 40.000 millones, mientras que los préstamos en moneda extranjera alcanzan USD 22.000 millones. Esta brecha de USD 18.000 millones representa una oportunidad considerable para ampliar el crédito en dólares, siempre que se modifique el marco regulatorio.
Bausili advirtió sobre el riesgo de que los ahorristas argentinos, naturalmente inclinados a ahorrar en dólares, canalicen sus fondos hacia sistemas financieros externos si no encuentran instrumentos adecuados localmente. "Mientras no les proveyamos la forma de canalizar ese ahorro en dólares en el sistema financiero doméstico, lo van a llevar a otro sistema financiero", expresó el presidente del BCRA.
¿Por qué los bancos priorizan créditos a empresas sobre personas?
Bausili reveló que la jurisprudencia argentina genera incentivos para que las entidades financieras otorguen préstamos en dólares a personas jurídicas antes que a personas físicas. La razón: los jueces locales tienden a permitir renegociaciones de deuda cuando personas naturales enfrentan devaluaciones, pero exigen cumplimiento estricto a las empresas.
Esta asimetría judicial fortalece la preferencia de los bancos por financiamiento corporativo. El riesgo de controversia legal es menor en el caso de empresas exportadoras, que cuentan con mayor previsibilidad y menor exposición a fallos judiciales que beneficien al deudor. Por ello, incluso con flexibilizaciones regulatorias futuras, el crédito a grandes compañías seguirá siendo prioritario respecto a hipotecarios para personas físicas.
Impacto para empresas y administradores en Argentina
Para dueños y administradores de empresas argentinas, una flexibilización de créditos en dólares representa tanto oportunidades como desafíos. Las compañías con capacidad exportadora o respaldadas por exportadores podrían acceder más fácilmente a financiamiento en moneda extranjera, reduciendo costos de endeudamiento y mejorando su estructura de capital. Esto es especialmente relevante en contextos de volatilidad cambiaria, donde los préstamos en dólares ofrecen mayor estabilidad que el financiamiento en pesos.
Sin embargo, la expansión del crédito en dólares requiere que el sector empresarial mantenga prudencia. Cualquier flexibilización debe acompañarse de garantías jurídicas sólidas y marcos de riesgo bien definidos para evitar riesgos sistémicos. Las entidades financieras insisten en que los cambios regulatorios deben preservar la confianza de los ahorristas y la solidez del sistema. Para las pymes sin acceso directo a financiamiento en dólares, la estrategia de garantías exportadoras podría abrir nuevas puertas, aunque con complejidades administrativas que requieren asesoramiento especializado.





