
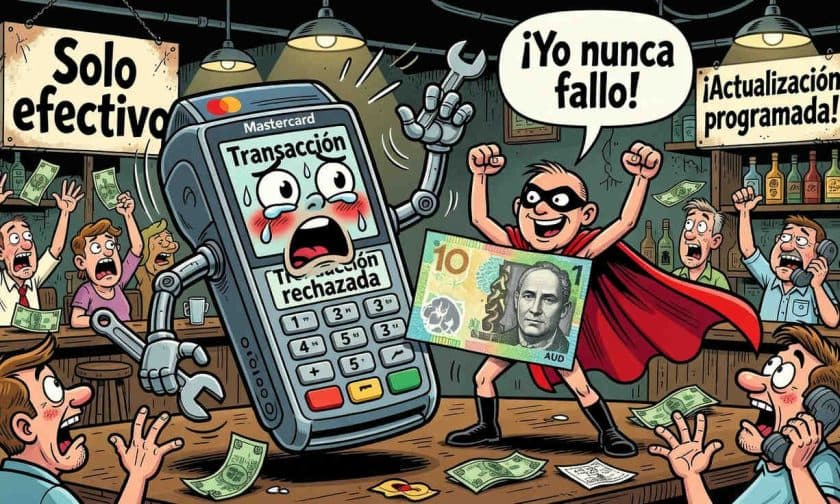
Una actualización programada de Mastercard dejó sin servicio de pagos digitales a toda Australia durante varias horas el sábado, evidenciando la fragilidad de los sistemas electrónicos y revitalizando el debate sobre la importancia del dinero en efectivo.
¿Qué pasó con Mastercard en Australia?
El sábado 16 de agosto de 2026, una actualización del sistema de Mastercard provocó el rechazo masivo de transacciones con tarjetas en toda Australia a partir de las 15:27 (hora de Sídney). La interrupción generó más de 1.900 reportes en Downdetector, con usuarios reportando fallos en transferencias y servicios de banca móvil. Mastercard confirmó que el problema fue resuelto en pocas horas y que todos los sistemas operaban con normalidad, pero el incidente expuso la dependencia crítica de la infraestructura de pagos global en unas pocas empresas.
El timing fue particularmente crítico: la caída ocurrió durante el sábado por la noche, el horario de mayor movimiento comercial en bares y restaurantes australianos. Asha Thompson, gerente de un bar en Collingwood, Melbourne, señaló que una interrupción de esa magnitud podría representar pérdidas de hasta el 40% de la recaudación de la jornada. Para pequeños comercios que dependen de las ventas de fin de semana, este tipo de falla electrónica se convierte en una crisis inmediata.
Lo notable es que no se trató de un ataque cibernético ni de una falla heredada de sistemas antiguos, sino de un cambio planificado que terminó rechazando tarjetas de crédito y débito en un continente completo. Este aspecto subraya los riesgos sistémicos de concentrar el procesamiento de pagos en pocas organizaciones globales.
El resurgimiento del efectivo frente a los pagos digitales
Los datos del Banco de la Reserva de Australia (RBA) revelan una tendencia significativa: durante 2025, el efectivo representó el 15% de los pagos por número de transacciones, un incremento respecto al 13% registrado en 2022. Además, más de tres cuartas partes de la población australiana lleva dinero físico consigo, con una mediana de aproximadamente 65 dólares australianos.
Estas cifras desafían la narrativa de una sociedad completamente digitalizada. El RBA también investigó las motivaciones detrás de esta retención de efectivo, encontrando que una parte importante de los encuestados cita específicamente la preocupación por la confiabilidad de los sistemas de pagos electrónicos. Un tercio de los consultados afirmó que enfrentaría dificultades significativas si el efectivo se volviera difícil de obtener. La caída de Mastercard el sábado pasado ejemplifica concretamente ese temor, demostrando que la vulnerabilidad de los sistemas digitales no es exclusiva de economías en desarrollo.
El repunte del efectivo trasciende a Australia. En Europa, el Banco Central Europeo (BCE) avanza en la creación de un euro digital, habiendo seleccionado a 36 empresas de pagos para participar en su programa piloto. La resiliencia es un argumento central: una moneda digital que funcione cuando fallan las redes de tarjetas extranjeras es uno de los motivos principales por los que Europa busca contar con esa herramienta complementaria.
Regulación global: supervisión de proveedores críticos
Mientras tanto, otros reguladores abordan el problema desde la raíz: reduciendo la dependencia de proveedores únicos. En el Reino Unido, Microsoft, Google, Amazon y Oracle han sido designados formalmente como terceros críticos para el sistema financiero, colocándolos bajo supervisión directa de las autoridades. Esta medida busca garantizar que las interrupciones en servicios tecnológicos esenciales no se conviertan en crisis financieras sistémicas.
El incidente australiano duró solo algunas horas, pero visibilizó las consecuencias reales: pérdida de ingresos para comercios, recurso forzado al efectivo y saturación de redes sociales con quejas. Lo más preocupante es la ordinaridad de la causa: una actualización programada, algo que ocurre diariamente en sistemas informáticos de todo el mundo, fue suficiente para paralizar los pagos de un país entero.
Impacto para empresas y administradores de negocios en Argentina
Para los dueños y administradores de empresas argentinas, la caída de Mastercard en Australia presenta lecciones directas sobre riesgos operacionales. La dependencia de sistemas de pagos electrónicos centralizados expone a comercios, bares, restaurantes y pymes a interrupciones que pueden significar pérdidas inmediatas de ingresos, particularmente en horarios de mayor movimiento.
En el contexto argentino, donde la volatilidad económica ya genera incertidumbre sobre medios de pago y valuación de transacciones, estos episodios refuerzan la necesidad de mantener alternativas: aceptar múltiples métodos de pago (tarjetas de diferentes redes, efectivo, billeteras virtuales), diversificar proveedores de procesamiento y contar con protocolos de contingencia. Además, el incidente sugiere que la planificación de flujo de caja debe considerar escenarios donde los cobros electrónicos se retrasen o fallen temporalmente.
Para administradores de negocios con operaciones internacionales o que dependen de pagos en moneda extranjera, la fragilidad de la infraestructura global de pagos es un factor de riesgo que no puede ignorarse. El efectivo, aunque requiere gestión logística, sigue siendo un respaldo indispensable en tiempos de crisis, y mantener reservas de liquidez en múltiples formas es una estrategia de mitigación cada vez más relevante.





