
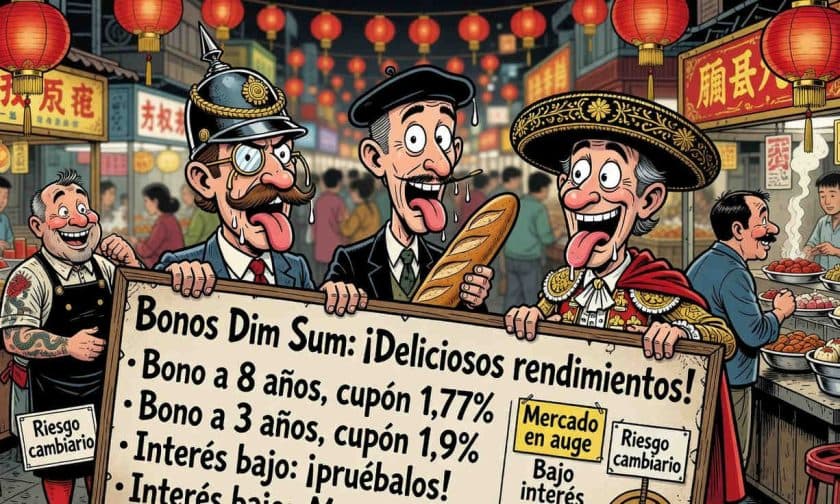
Alemania, Francia y España mantienen conversaciones exploratorias sobre emisión de bonos dim sum denominados en renminbi offshore, aunque sin planes inmediatos de ejecución. Portugal y Eslovenia ya completaron operaciones en yuanes durante 2026.
¿Qué son los bonos dim sum y por qué interesan a Europa?
Los bonos dim sum son instrumentos de deuda denominados en yuanes chinos (renminbi) que se negocian fuera de China continental, principalmente en Hong Kong. Su nombre alude a los pequeños bocados de la gastronomía cantonesa. El primer bono dim sum fue emitido en julio de 2007 por el Banco de Desarrollo de China, pero el mercado ha experimentado un crecimiento exponencial en los últimos años.
Durante 2026, las tres mayores economías europeas sostuvieron sesiones informativas en junio de 2026 con un consorcio de bancos internacionales, incluido HSBC, para conocer los mecanismos operativos y requisitos de cotización en la Bolsa de Valores de Hong Kong. Estas conversaciones fueron de carácter exploratorio, sin que se haya llegado a compromisos concretos de emisión.
Crecimiento del mercado dim sum y atractivo financiero
El mercado de bonos dim sum ha triplicado aproximadamente su emisión anual, alcanzando entre 1,4 y 1,7 billones de renminbi offshore (CNH). Este crecimiento responde a varios factores: las bajas tasas de interés en China, la política monetaria expansiva del banco central chino y la creciente demanda internacional de exposición al yuan offshore como instrumento de diversificación.
La ventaja de costos es significativa en un entorno global de tasas elevadas. Los emisores soberanos y corporativos encuentran en estos bonos una alternativa competitiva para acceder al capital chino sin exponerse al riesgo regulatorio de la China continental. Hong Kong actúa como plataforma neutra y regulada para estas operaciones.
Portugal y Eslovenia abren la puerta en la eurozona
Portugal marcó un hito al emitir el primer bono dim sum soberano de la eurozona en abril de 2026. La operación recaudó 1.990 millones de CNH (aproximadamente 249-250 millones de euros) con vencimiento a 8 años y cupón del 1,77%. Eslovenia siguió el mismo mes con una emisión de aproximadamente 500 millones de euros, plazo de 3 años y cupón del 1,9%.
Ambas operaciones tuvieron acogida favorable en el mercado, demostrando que es viable para países de la eurozona acceder a financiamiento en yuanes. Sin embargo, una emisión de Alemania, Francia o España tendría implicaciones sistémicas muy superiores, dado el volumen de deuda soberana de estas economías.
Riesgos cambiarios y consideraciones geopolíticas
Emitir deuda en renminbi genera exposición al riesgo de tipo de cambio. Si el yuan se aprecia significativamente frente al euro, los gobiernos europeos necesitarían más euros para servir sus obligaciones en yuanes, erosionando rápidamente la ventaja de tasas de interés. Los costos de cobertura cambiaria podrían resultar prohibitivos.
Las autoridades europeas son conscientes de estas complejidades. Las conversaciones con bancos internacionales habrían incluido simulaciones de escenarios cambiarios y estrategias de protección. Además, el contexto geopolítico influye: una emisión de este tipo podría interpretarse como un gesto de acercamiento económico a China en un momento de relaciones tensas.
Por ahora, Alemania, Francia y España mantienen un perfil bajo. Las fuentes cercanas a las negociaciones indican que se trata de un ejercicio de evaluación de opciones, sin calendarios definidos para decisiones concretas.
Impacto para empresas e inversores argentinos
La expansión de los bonos dim sum en mercados europeos desarrollados genera dinámicas relevantes para administradores de empresas argentinas. En primer lugar, refleja una creciente integración financiera entre Europa y Asia, modificando los flujos de capital global y las oportunidades de financiamiento internacional.
Para empresas argentinas con operaciones o aspiraciones en mercados europeos, la apertura del mercado dim sum a emisores soberanos europeos puede significar mayor competencia por capital chino y asiático, pero también diversificación de fuentes de financiamiento. Las corporaciones exportadoras que operan en yuanes o buscan créditos en monedas asiáticas deberían monitorear la evolución de este mercado.
Además, si grandes economías europeas comienzan a emitir deuda en yuanes, esto aceleraría la internacionalización del renminbi como reserva de valor, afectando indirectamente los mercados de cambios emergentes, incluido el argentino, y las estrategias de cobertura cambiaria que utilizan las pymes exportadoras.





