
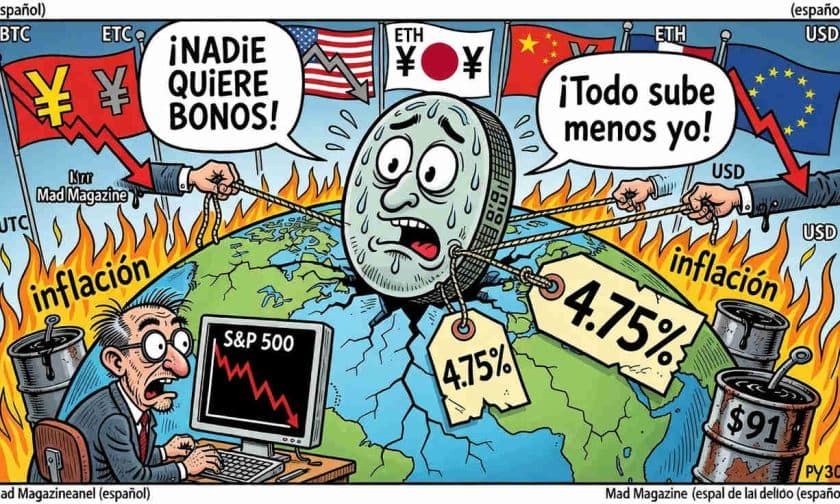
El rendimiento del bono del Tesoro estadounidense a 10 años llegó al 4,75% el 18 de agosto de 2026, su cotización más alta desde principios de 2025, mientras el papel a 30 años escaló a 5,23%, cifra que no se registraba desde mediados de 2007. La venta masiva global de bonos responde a presiones inflacionarias, deuda gubernamental creciente y refinanciamiento corporativo costoso.
¿Cuál es el nivel actual de los bonos del Tesoro estadounidense?
Durante agosto de 2026, el rendimiento del bono a 10 años alcanzó aproximadamente 4,75%, marcando el punto más alto desde enero de 2025. Simultáneamente, el instrumento a 30 años llegó a 5,23%, un nivel que no se observaba desde mediados de 2007. Esta dinámica refleja un movimiento coordinado en los principales mercados de deuda global, con impacto directo en hipotecas, préstamos empresariales y valuación de activos de riesgo.
Factores que impulsan el alza de las tasas largas
Tres fuerzas convergen para presionar los rendimientos al alza durante 2026. La primera corresponde a las expectativas de inflación intensificadas tras el aumento del precio del petróleo por encima de los USD $90 por barril, provocado por el colapso de negociaciones de paz entre Estados Unidos e Irán, que eliminó perspectivas de estabilidad energética global.
La segunda presión proviene del volumen considerable de deuda gubernamental en el mercado. Los déficits presupuestarios persistentes en Estados Unidos y otros países desarrollados han incrementado la oferta de bonos sin que la demanda crezca proporcionalmente. Ese desequilibrio obliga a los vendedores a reducir precios para atraer compradores, lo que automáticamente genera rendimientos más altos.
La tercera fuerza es corporativa. Las empresas que se endeudaron a tasas muy bajas durante años de dinero abundante ahora enfrentan costos de refinanciamiento significativamente superiores. Esta realidad afecta decisiones de inversión y contratación en sectores que dependen de financiamiento constante, reforzando la dinámica vendedora.
Impacto global: el fenómeno trasciende a Estados Unidos
La venta masiva de bonos tiene alcance claramente internacional. En Japón, el rendimiento del bono a 10 años alcanzó su nivel más alto en tres décadas, ubicándose en 2,955%. Para una economía que operó con tasas negativas durante años, este cambio representa un giro sísmico en la dinámica financiera mundial.
Este comportamiento coordinado sugiere que el fenómeno responde a factores estructurales más que a eventos aislados. La expectativa de que los bancos centrales mantengan políticas restrictivas prolongadamente ha reforzado la percepción de tasas largas presionadas, mientras los inversores exigen primas de riesgo mayores por mantener papel gubernamental.
Consecuencias para empresas y mercados de deuda corporativa
Los rendimientos crecientes funcionan como mecanismo de ajuste para todo el sistema financiero. Los costos de hipotecas suben, el descuento que inversores aplican a ganancias futuras se incrementa, y las acciones de crecimiento enfrentan presión particular, especialmente aquellas que dependen de flujos proyectados a largo plazo.
Para empresas estadounidenses, el impacto varía según estructura de deuda. Compañías con niveles manejables absorben tasas más altas sin grandes dificultades, pero aquellas dependientes de financiamiento de alto rendimiento enfrentan costos drásticamente distintos. Colocar USD $500 millones en bonos al 5,5% en lugar del 3,5% altera matemáticas de contratación y expansión de capital significativamente.
Implicaciones para administradores y dueños de empresas argentinas
Para empresas argentinas con exposición a mercados internacionales o financiamiento en dólares, esta dinámica de tasas estadounidenses impacta directamente. El aumento del costo del dinero en mercados desarrollados típicamente presiona el acceso a crédito internacional y encarece el financiamiento de operaciones con cobertura en moneda extranjera.
Administradores que evalúan refinanciamiento de deuda denominada en dólares deben considerar que las tasas de referencia global se han endurecido significativamente. Empresas con planes de expansión o inversión que dependían de tasas bajas enfrentan escenarios de rentabilidad alterados. Además, la presión sobre activos de riesgo global típicamente reduce apetito de inversores por activos emergentes, incluyendo oportunidades de financiamiento en mercados como el argentino.
El monitoreo de evolución del conflicto entre Estados Unidos e Irán resulta crítico: cualquier avance en negociaciones podría aliviar presión sobre precios energéticos y, consecuentemente, sobre expectativas inflacionarias globales, modificando la trayectoria de tasas largas que condicionan el costo del capital internacional disponible para empresas argentinas.





