Scott Bessent, secretario del Tesoro estadounidense desde inicios de 2025, ha convertido el rendimiento del bono a 10 años en su principal objetivo de política económica, combinando desregulación y disciplina fiscal para reducir costos de financiamiento.
¿Por qué el bono a 10 años importa más que otras tasas?
El rendimiento del Tesoro a 10 años determina directamente cuánto pagan los ciudadanos por hipotecas, cuánto invierten las empresas en expansión y cuánto gasta el gobierno en servicio de su deuda. A diferencia de las tasas de corto plazo que fija la Reserva Federal, este indicador funciona como referencia para hipotecas residenciales, crédito corporativo, bonos municipales y financiamiento al consumo. Bessent argumenta que un movimiento de un punto porcentual en este rendimiento se propaga inmediatamente a toda la economía real, afectando decisiones de inversión en sectores intensivos en capital como construcción, infraestructura y servicios públicos.
El alza de rendimientos durante 2026
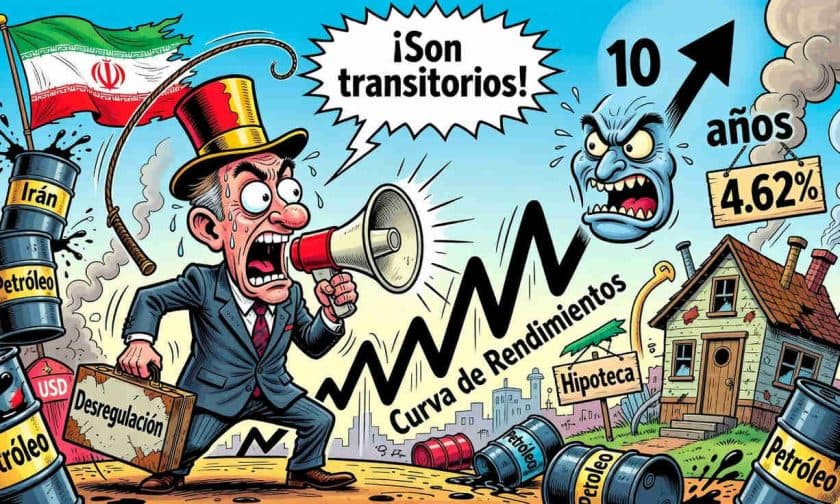
Durante mayo de 2026, los rendimientos del bono a 10 años subieron más de 50 puntos básicos debido a tensiones geopolíticas en Irán y presiones energéticas que alimentaron expectativas inflacionarias. En ese mismo mes, el rendimiento a 30 años alcanzó su nivel más alto desde 2007. Para agosto de 2026, el rendimiento a 10 años se situaba en aproximadamente 4,62%, un salto significativo comparado con niveles de hace menos de dos años.
Este incremento tiene consecuencias tangibles: una hipoteca fija a 30 años en estos niveles implica decenas de miles de dólares adicionales para los compradores de vivienda durante la vida del préstamo. El mercado inmobiliario ya muestra desaceleración, y los compradores primerizos enfrentan cuotas mensuales inalcanzables. Los presupuestos municipales también se ven presionados por el encarecimiento de la deuda.
La estrategia indirecta de Bessent: desregulación y disciplina fiscal
En lugar de intervenir directamente en los mercados de bonos, Bessent ha optado por un enfoque estructural: reducir cargas regulatorias para empresas y simplificar el código tributario. La teoría sostiene que un entorno menos regulado genera crecimiento económico más eficiente y déficits fiscales más manejables, lo que reduce la prima de riesgo que exigen los inversores por mantener deuda pública estadounidense a largo plazo.
Su equipo no ha lanzado programas de compra de bonos ni ha presionado a la Reserva Federal. Todo el enfoque está en crear condiciones que naturalmente reduzcan la presión sobre la tasa de referencia. El 20 de mayo de 2026, Bessent calificó los rendimientos elevados como "transitorios", vinculándolos específicamente a shocks energéticos que, según su visión, se disiparían con el tiempo. Sin embargo, esta explicación no ha convencido a analistas escépticos sobre si la desregulación sola puede contrarrestar efectos de geopolítica e inflación energética.
Factores externos: energía y geopolítica fuera del control directo
El contexto de 2026 muestra que los rendimientos no responden solo a variables fiscales domésticas. Los precios de la energía se dispararon junto con tensiones en Irán durante mayo, empujando a los inversores a exigir mayor compensación por mantener bonos a largo plazo. La volatilidad geopolítica es una fuerza externa que escapa al control directo del Tesoro, lo que complica la narrativa de Bessent sobre transitoriedad.
La credibilidad de su estrategia depende de que estos factores externos se estabilicen. Cualquier escalada adicional en Irán podría mantener presiones inflacionarias y rendimientos elevados durante más tiempo.
¿Qué deben vigilar los administradores de empresas argentinas?
Para las empresas argentinas con exposición a mercados estadounidenses o financiamiento en dólares, el comportamiento del bono a 10 años norteamericano es crítico. Un rendimiento sostenido en 4,62% o superior encarece el costo de capital global, presionando líneas de crédito internacional y valuaciones de activos. Las pymes que dependen de inversión extranjera o financiamiento en moneda dura enfrentan spreads más amplios.
Además, la estrategia de Bessent refleja un enfoque pro-desregulación y disciplina fiscal que puede influir en políticas económicas regionales. Si los rendimientos del Tesoro a 10 años se mantienen elevados, los inversores internacionales exigirán mayores compensaciones por riesgo país en Argentina, lo que afecta directamente el costo de financiamiento empresarial local. Administradores de empresas deben monitorear datos de inflación y energía de EE.UU., así como comunicaciones del Tesoro, para anticipar movimientos en tasas internacionales que impacten sus costos de deuda y decisiones de inversión.