
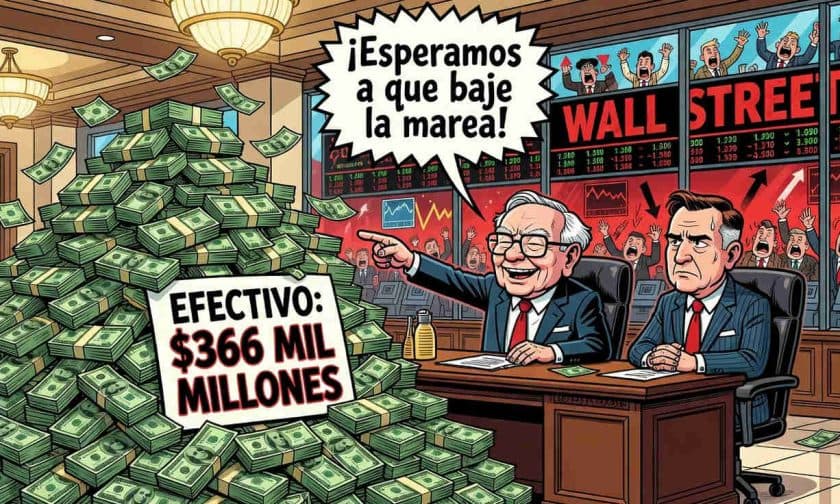
Berkshire Hathaway acumula un colchón histórico de más de USD $365 mil millones en efectivo y valores a corto plazo bajo el liderazgo del nuevo CEO Greg Abel, una postura que los analistas interpretan como una señal de cautela sobre las valoraciones actuales del mercado.
¿Por qué Berkshire mantiene tanto efectivo?
La acumulación récord de liquidez responde a una estrategia defensiva clara. Durante el primer trimestre de 2026, el conglomerado de inversiones reportó USD $397.38 mil millones en efectivo y equivalentes, marca máxima en la historia de la compañía. Aunque esa cifra bajó posteriormente a alrededor de USD $365 mil millones tras algunas operaciones puntuales, el nivel sigue siendo extraordinariamente alto y refleja la prudencia que caracteriza al equipo directivo.
Greg Abel asumió formalmente como CEO a finales de 2025, sucediendo a Warren Buffett, quien se mantiene como presidente. La decisión de acumular efectivo en lugar de invertirlo agresivamente en el mercado no es un cambio de filosofía, sino la continuidad de un enfoque que Buffett desarrolló durante décadas.
Las inversiones selectivas de Abel: Alphabet y recompras propias
Aunque Berkshire mantiene la mayor parte de sus recursos en deuda gubernamental a corto plazo, Abel ha realizado movimientos estratégicos que muestran que no está paralizado. Invirtió USD $10 mil millones en Alphabet, la matriz de Google, apostando por el desarrollo de infraestructura en inteligencia artificial. Además, destinó aproximadamente USD $4.5 mil millones a la recompra de sus propias acciones durante el período.
Estas decisiones revelan un criterio selectivo: Abel busca oportunidades donde ve potencial genuino de crecimiento, pero no compra simplemente porque haya efectivo disponible. La apuesta en Alphabet sugiere que considera el sector de la IA como uno de los pocos espacios donde las valoraciones aún tienen sentido en relación con el potencial futuro.
¿Qué señal envía el efectivo acumulado a Wall Street?
La divergencia entre los resultados operativos crecientes de Berkshire y su reducción neta de posiciones accionarias es particularmente elocuente. El negocio genera ganancias cada vez mayores, pero el liderazgo prefiere vender acciones de otras empresas en lugar de comprar. Esto no indica debilidad, sino prudencia extrema respecto de las valoraciones vigentes.
Históricamente, Buffett ha utilizado grandes reservas de efectivo para realizar compras masivas durante crisis de mercado. Abel parece mantener esa línea de pensamiento, pero esperando el momento adecuado. El hecho de que Berkshire sea vendedor neto de acciones mientras sus propias subsidiarias generan retornos sólidos sugiere que el equipo considera que los precios públicos actuales no ofrecen suficiente margen de seguridad.
Los mercados financieros observan con atención esta postura. Cuando el inversor más reconocido del mundo acumula liquidez en lugar de invertirla, los analistas lo interpretan como un indicador de que las valoraciones pueden estar sobrecalentadas o que existen riesgos latentes que justifican esperar.
¿Qué significa para las empresas argentinas esta cautela global?
La postura defensiva de Berkshire Hathaway tiene implicaciones directas para los empresarios y administradores argentinos. En primer lugar, refleja un contexto internacional donde incluso los mayores inversores institucionales están reduciendo su exposición a activos de riesgo, lo que típicamente precede a períodos de volatilidad o correcciones de mercado.
Para las pymes y empresas medianas argentinas, esto se traduce en varias consideraciones. El acceso al financiamiento internacional tiende a contraerse cuando los grandes fondos de inversión adoptan posturas defensivas. Las empresas que dependen de líneas de crédito en dólares o que buscan inversión extranjera deben anticipar condiciones más restrictivas en los próximos trimestres.
Además, la preferencia de Berkshire por mantener deuda gubernamental a corto plazo refleja una búsqueda de seguridad ante incertidumbre macroeconómica global. Los empresarios argentinos deberían considerar fortalecer sus propios márgenes de liquidez, revisar sus exposiciones en dólares y evaluar si sus estructuras de financiamiento están preparadas para un entorno donde el acceso al crédito se vuelva más selectivo y costoso.
La cautela de Abel no es una profecía de caída inminente, pero sí una advertencia de que los tiempos de liquidez fácil y valuaciones expansivas pueden estar llegando a su fin. Para los administradores de empresas, esto sugiere que es momento de revisar balances, fortalecer caja y ser selectivos con nuevas inversiones.





