
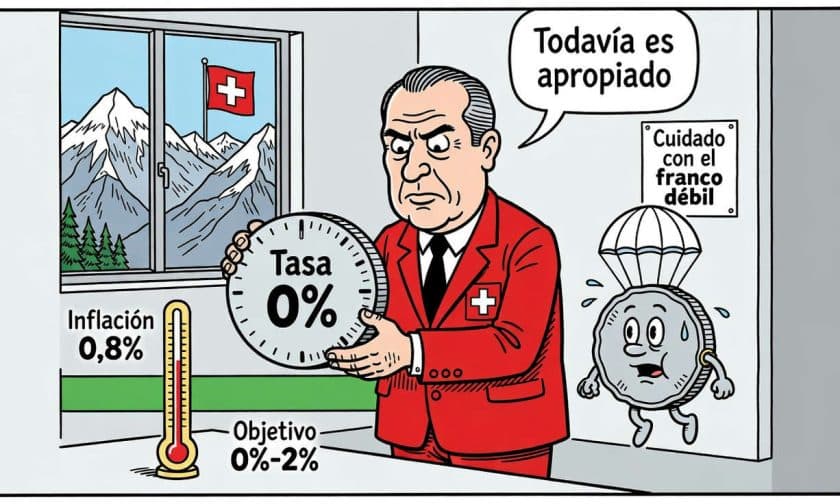
El Banco Nacional Suizo (BNS) mantuvo su tasa de interés clave en 0% el 24 de septiembre de 2026, pese a la presión internacional de endurecer la política monetaria. Con una inflación anual de 0,8% en agosto, la autoridad suiza considera que el contexto permite sostener una postura acomodaticia, aunque los operadores ya descuentan aumentos para finales de 2026 o inicios de 2027.
¿Por qué el BNS no sube tasas como otros bancos centrales?
La inflación suiza se mantiene muy por debajo de la registrada en Estados Unidos, Reino Unido y la eurozona, y permanece dentro del objetivo del BNS de 0% a 2%. Mientras la Reserva Federal, el Banco Central Europeo y el Banco de Japón ya avanzaron en ciclos alcistas, Suiza disfruta de un colchón deflacionario que le permite esperar. Martin Schlegel, presidente del BNS, explicó que la decisión responde a la perspectiva de inflación local, no a movimientos automáticos de pares internacionales.
Las proyecciones del banco central anticipan que la inflación subirá levemente en el cuarto trimestre de 2026 antes de moderarse durante 2027. El promedio anual se estima en 0,7% para 2026, 0,8% para 2027 y 0,8% para 2028, una trayectoria que ofrece margen para esperar, pero que podría acelerarse si el franco continúa debilitándose o los precios energéticos permanecen elevados.
¿Cuándo subirá tasas el Banco Nacional Suizo?
El mercado financiero no interpreta la pausa como definitiva. Según datos de LSEG, los operadores asignan probabilidades prácticamente equilibradas a un aumento en diciembre de 2026, mientras que más del 90% anticipa el inicio del ciclo alcista a comienzos de 2027. Las operaciones también reflejan expectativas de que la tasa clave alcance al menos 0,75% para septiembre de 2027.
El debate ya no gira únicamente alrededor de si habrá aumentos, sino del momento exacto y la velocidad con que el BNS retirará el estímulo monetario. La debilidad reciente del franco frente al euro y el dólar eleva la presión para acelerar el ajuste, ya que una moneda más débil encarece las importaciones y reduce el colchón deflacionario que hoy protege a Suiza.
El franco suizo como defensa contra la inflación importada
El franco funciona como activo de refugio en momentos de incertidumbre global. Cuando se fortalece, las importaciones se abaratan naturalmente, conteniendo la inflación. Durante 2025, la moneda suiza avanzó más del 12% frente al dólar, pero el billete verde recuperó alrededor del 4% durante 2026, reduciendo parte de ese colchón deflacionario.
Schlegel afirmó que el BNS mantiene disposición de intervenir en el mercado cambiario si es necesario. A comienzos de marzo de 2026, las autoridades actuaron para frenar una apreciación abrupta cuando conflictos internacionales generaron flujos hacia activos seguros. Ahora el escenario es inverso: el franco se ha debilitado, complicando el panorama para mantener tasas en 0%.
Ventajas estructurales que permiten tasas bajas
Suiza cuenta con factores que explican su capacidad de sostener tasas inferiores a otros países desarrollados. La composición energética del país contribuye significativamente: la energía representa aproximadamente 3,5% de la cesta de inflación suiza, frente a cerca del 7% en la eurozona. La hidroeléctrica y la energía nuclear ofrecen fuentes alternativas que reducen exposición a shocks externos.
Además, el freno constitucional al endeudamiento fiscal exige presupuestos equilibrados, disminuyendo la necesidad de ofrecer rendimientos elevados para atraer compradores de bonos. El historial de inflación reducida también ha anclado las expectativas de hogares, empresas e inversionistas, permitiendo que el banco central gestione mejor los shocks externos cuando confía en que esas expectativas permanecerán bajas.
Tasas reales: el verdadero indicador de estímulo
La aparente expansividad de una tasa de 0% cambia cuando se calcula la tasa real, descontando la inflación del tipo nominal. Con inflación de 0,8%, Suiza registra una tasa real aproximada de -0,8%, similar a la de otras economías desarrolladas con tasas nominales considerablemente mayores. En la eurozona, una tasa de 2,5% con inflación de 3,2% produce una tasa real de -0,7%.
Esta perspectiva explica por qué el BNS puede esperar mientras otros endurecen: la diferencia suiza se relaciona más con inflación persistentemente baja que con una postura real completamente aislada. Sin embargo, ese equilibrio depende de que el franco no continúe depreciándose y de que los costos internacionales no mantengan presión duradera.
Qué vigilarán los mercados en los próximos meses
La evolución del franco frente al euro y el dólar será la próxima señal relevante. Una apreciación repentina podría prolongar la espera al abaratar importaciones, mientras una depreciación persistente aumentaría el costo de bienes externos y reduciría el margen de tolerancia del banco central. Los precios de la energía también serán determinantes: el BNS proyecta que el componente energético, actualmente elevado, descenderá en los próximos trimestres.
UBS considera poco probable que la inflación suiza supere el 2% en los próximos 12 a 18 meses, aunque advierte que el BNS tiene historial de sorprender a los mercados. La advertencia deja abierta la posibilidad de un movimiento anticipado si la moneda pierde más terreno, el petróleo permanece caro, o la fortaleza externa sostiene la demanda.
Impacto para empresas argentinas: entender la política suiza y sus efectos globales
Como administrador o dueño de empresa en Argentina, entender las decisiones del BNS importa porque influyen indirectamente en los mercados financieros globales y en el comportamiento de inversores internacionales. Cuando bancos centrales de países desarrollados mantienen tasas bajas, generan incentivos para que el capital busque rendimientos en mercados emergentes, incluyendo Argentina. Por el contrario, cuando comienzan ciclos alcistas, el flujo se revierte.
La paciencia del BNS contrasta con la Reserva Federal y el Banco Central Europeo, que ya endurecieron política. Esa divergencia temporal genera volatilidad en tipos de cambio y en los spreads de riesgo que afectan el costo de financiamiento externo para empresas argentinas. Además, si el franco se debilita persistentemente, podría anticipar aumentos de tasas suizas antes de lo esperado, acelerando un giro global hacia tasas más altas que elevaría los costos de crédito internacional.
Para empresas con exposición a mercados desarrollados, deuda en dólares o necesidad de importaciones, el timing de los aumentos suizos importa porque señala el ritmo probable de endurecimiento monetario global. Monitorear la evolución del franco y las proyecciones del BNS permite anticipar movimientos en tasas y tipos de cambio que impactarán directamente en márgenes, costos de financiamiento y competitividad exportadora.





