Los asistentes de inteligencia artificial podrían automatizar la búsqueda de mejores tasas de interés y acelerar retiros desde cuentas bancarias de bajo rendimiento, presionando los depósitos que los bancos usan para financiar préstamos a menor costo.
¿Cómo funcionaría la automatización de retiros con agentes de IA?
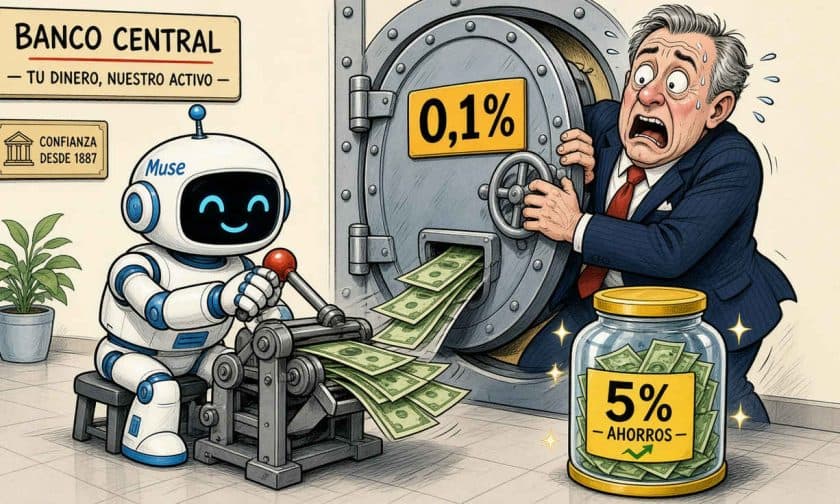
Un agente de IA como Muse, lanzado por Meta el 8 de septiembre de 2026, podría comparar automáticamente los rendimientos de diferentes cuentas y, si obtiene autorización, trasladar fondos hacia opciones con tasas más altas. Torsten Sløk, economista jefe de Apollo, advirtió que si esta capacidad se desarrolla y los hogares la adoptan masivamente, los bancos enfrentarían una salida de depósitos de bajo costo que hoy constituye una fuente central de ganancias.
El escenario planteado depende de dos condiciones: que los agentes obtengan facultades operativas para mover dinero entre cuentas y que millones de usuarios los utilicen simultáneamente. Actualmente, Plaid —la plataforma que conecta datos financieros con aplicaciones— permite a Muse consultar saldos, transacciones e inversiones, pero su anuncio no confirma que el agente pueda ejecutar transferencias de fondos.
La brecha de tasas: incentivo económico para cambiar
La diferencia entre los rendimientos disponibles explica por qué la automatización podría resultar atractiva. Con US$ 10.000,00 en una cuenta corriente que paga 0,1%, el rendimiento anual ronda los US$ 10,00. La misma suma en una cuenta que ofrece 5% genera aproximadamente US$ 500,00 anuales, una diferencia de 50 veces.
Según datos de la Corporación Federal de Seguro de Depósitos (FDIC) citados en la advertencia, las cuentas de ahorro pagan en promedio 0,4% y las cuentas corrientes 0,1%. Proveedores fintech y entidades en línea ofrecen tasas que van de 3,3% a 5%, con plataformas como Adelfi en el primer lugar con 5% y SoFi con 4,5%. Para los bancos tradicionales, esa brecha reduce su margen de ganancia si deben competir activamente por depósitos que antes permanecían cautivos.
¿Qué riesgo representa para el sistema bancario?
La preocupación de Sløk no describe una corrida bancaria en curso, sino un riesgo potencial. Si muchos clientes retiran simultáneamente sus saldos de cuentas con intereses bajos, los bancos perderían depósitos de bajo costo que utilizan para financiar préstamos. Ese cambio podría complicar el modelo de ganancia tradicional, donde la diferencia entre lo que pagan por depósitos y lo que cobran por créditos constituye la fuente principal de ingresos.
Sin embargo, la magnitud del riesgo no está cuantificada. La advertencia no estima cuánto dinero se movería, a qué velocidad ocurriría ni cuántos usuarios adoptarían estas herramientas. Mike Zaccardi, analista financiero certificado, ejemplificó que mantiene su efectivo en BOXX, un fondo cotizado que busca rendimientos cercanos a los bonos del Tesoro de corto plazo, ilustrando una estrategia individual pero no una salida generalizada de depósitos.
El contexto regulatorio y el debate sobre alternativas
Nate Geraci, cofundador del ETF Institute, señaló que tanto la inteligencia artificial como las criptomonedas representan desafíos para el modelo bancario tradicional. En Washington, el rendimiento de las stablecoins forma parte de discusiones vinculadas al Clarity Act, un proyecto de ley cripto que fracasó en una votación del Senado el 15 de septiembre de 2026 con un resultado de 49-50, según Reuters.
JPMorgan elevó su precio objetivo para Meta el jueves, proyectando que Muse podría convertirse en la aplicación de inteligencia artificial de consumo más utilizada desde ChatGPT. Esa previsión refleja expectativas de mercado, no garantías sobre adopción real ni sobre capacidades bancarias confirmadas.
Impacto para administradores y dueños de empresas argentinas
Para los administradores y dueños de empresas argentinas, esta tendencia global plantea implicaciones indirectas pero relevantes. Si los bancos enfrentan presión sobre depósitos de bajo costo, podrían ajustar sus políticas de crédito y tasas de financiamiento para empresas, afectando el acceso a capital y los costos operativos. Además, la automatización de la búsqueda de mejores rendimientos en depósitos empresariales podría acelerar la migración de efectivo hacia plataformas fintech o instrumentos alternativos, modificando la relación tradicional entre empresas y entidades financieras. Monitorear la evolución de estas herramientas de IA y sus capacidades operativas es clave para anticipar cambios en la estructura de financiamiento disponible en el mercado.