
La producción industrial retrocedió en agosto de 2026, profundizando una tendencia negativa que se extiende a lo largo del año. Según el Índice de Producción Industrial (IPI) de la Fundación de Investigaciones Económicas Latinoamericanas (FIEL), la actividad manufacturera registró una caída interanual de 4,2% en el octavo mes del año, mientras que en los primeros ocho meses de 2026 acumula una contracción de 1,2% comparada con igual período de 2025.
¿Cuál es el panorama de la industria argentina en 2026?
El retroceso de agosto marca el segundo mes consecutivo de caída y el más pronunciado desde febrero pasado. El informe de FIEL revela una industria fragmentada: mientras algunos sectores sostienen la actividad, otros enfrentan contracciones severas que amplían la brecha de desempeño entre ramas productivas. Durante los primeros ocho meses del año, tan solo tres ramas mostraron mejoras, indicador que refleja la generalización del deterioro en el tejido industrial argentino.
Este escenario desigual combina avances moderados en actividades líderes con caídas significativas en sectores rezagados. La mayoría de las industrias experimentó un deterioro en su crecimiento acumulado, profundizando así las dificultades que ya se observaban en meses anteriores de 2026.
Refinación de petróleo, alimentos y metales básicos sostienen la caída
Tres sectores funcionan como amortiguadores de la contracción general. La refinación de petróleo lidera el ranking con un aumento interanual de 9,1% en los primeros ocho meses de 2026, acercándose a niveles récord de hace casi dos décadas. Las industrias metálicas básicas avanzan 5,6%, mientras que alimentos y bebidas registra una suba de 2,8% en el mismo período.
En el caso de alimentos y bebidas, la producción alcanzó en agosto su nivel más elevado para un mes de ese mes, impulsada por avances en leche, aceites y faena porcina. Sin embargo, la faena vacuna continúa en retroceso debido al ciclo de recomposición de rodeos. La refinación de petróleo mantiene una operación cercana a máximos históricos, mientras que en agosto estos tres sectores mostraron un avance más moderado que en meses previos de 2026.
Automotriz, metalúrgica y construcción: los sectores más golpeados
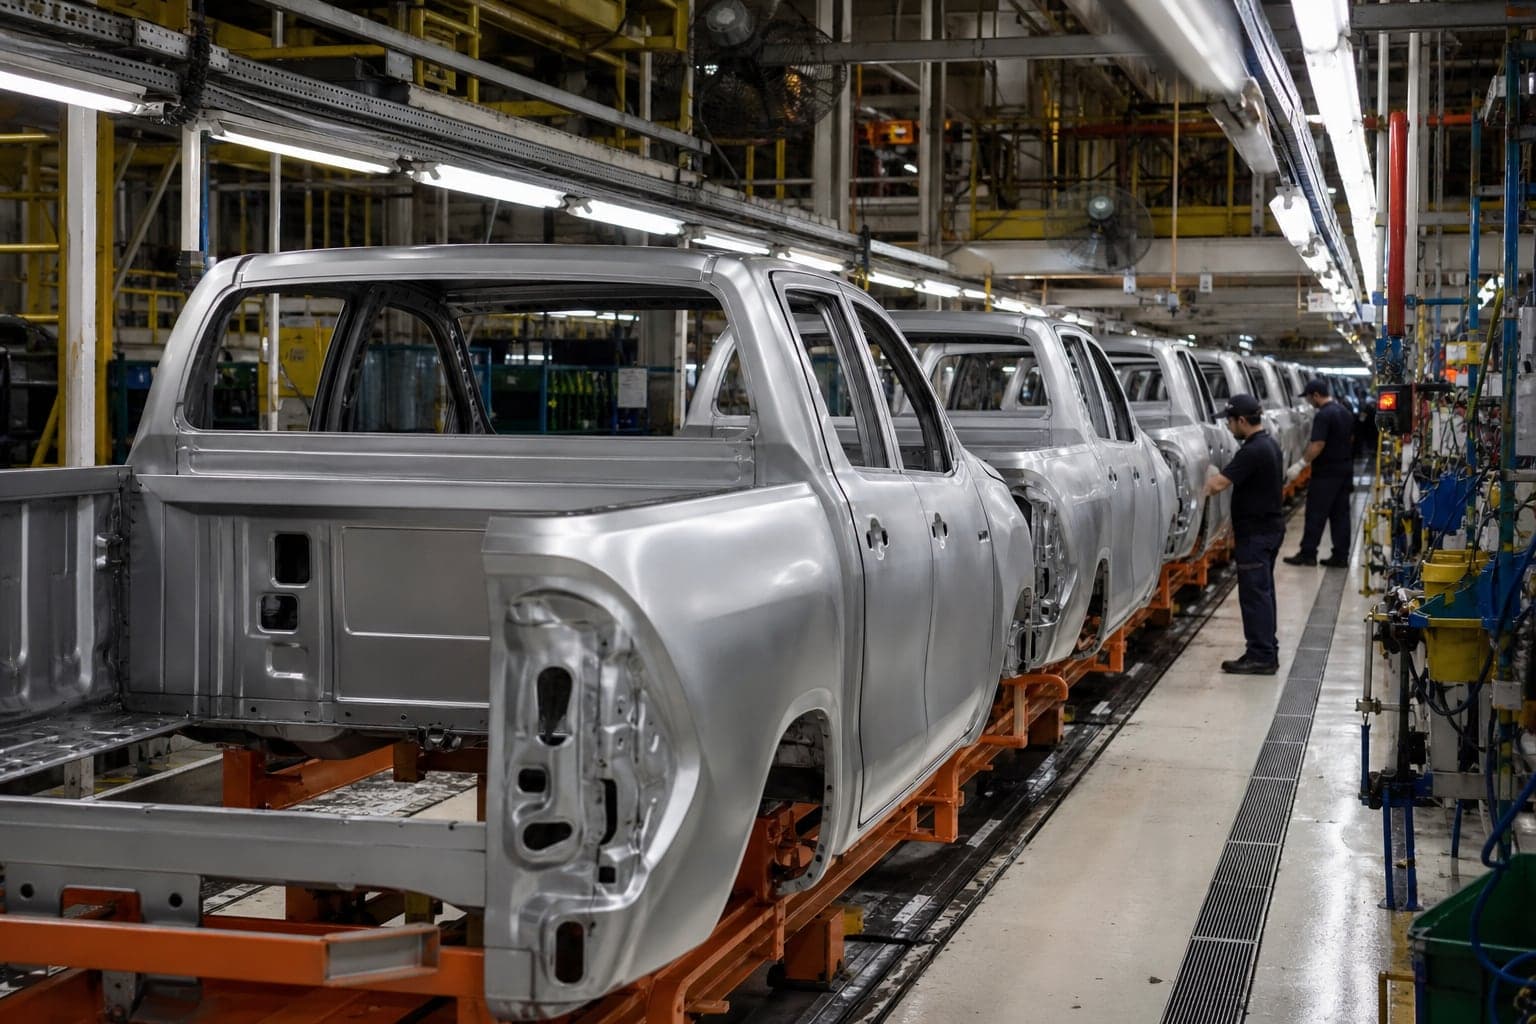
La industria automotriz protagoniza el mayor desplome entre todas las ramas: acumula una caída de 17,4% en los primeros ocho meses de 2026 frente al mismo período de 2025, encadenando catorce meses consecutivos de contracción. Tanto las ventas internas como las exportaciones continuaron retrocediendo durante agosto, en un contexto donde crecen los patentamientos de vehículos electrificados y nuevas marcas regionales ingresan al ranking de las diez más vendidas.
Otros sectores con contracciones pronunciadas incluyen:
- Producción de minerales no metálicos: caída de 6,1% acumulada en los primeros ocho meses de 2026, asociada a retroceso en insumos para construcción y pesimismo empresarial.
- Despachos de cigarrillos: baja de 5,2% en el acumulado del año.
- Metalmecánica: contracción de 3,3% entre enero y agosto de 2026, arrastrada por caídas en maquinaria agrícola, autopartes y durables para el hogar.
Sectores con caídas más moderadas, pero aún por debajo del promedio industrial, son insumos químicos y plásticos (0,7%), papel y celulosa (0,8%) e insumos textiles (0,9%), todos en comparación con los primeros ocho meses de 2025.
Metalurgia: capacidad instalada al mínimo y perspectivas negativas
Un informe complementario de la Asociación de Industriales Metalúrgicos de la República Argentina (Adimra) expone un panorama aún más crítico en este sector clave. La actividad metalúrgica cayó 6,1% interanual en agosto y acumuló una contracción de 5,6% en los primeros ocho meses de 2026. La utilización de capacidad instalada se ubicó en apenas 39,6%, una caída de 5,2 puntos porcentuales respecto a agosto de 2025, nivel comparable al registrado en la salida de la pandemia de 2020.
El presidente de Adimra, Elio Del Re, advirtió que "la producción metalúrgica continúa sin mostrar una recuperación significativa", señalando que seis de cada diez máquinas permanecen sin utilizar. Todos los rubros relevados por la entidad registraron caídas en agosto: bienes de capital retrocedió 11,1% y fundición 7,9%, ambos afectados por escasez de pedidos y debilidad de la demanda.
Las dificultades financieras se profundizaron: 10,3% de las firmas metalúrgicas registra atrasos en obligaciones. Además, 68,1% de las empresas no espera aumentar su producción durante el próximo trimestre de 2026, con 46,8% anticipando estabilidad y 21,3% nuevas caídas.
Impacto en empresas y administradores: qué significa esta contracción industrial para tu negocio
Para dueños y administradores de empresas argentinas, la contracción industrial de 2026 plantea desafíos operativos y financieros concretos. La caída generalizada afecta directamente la demanda interna de insumos, maquinaria y servicios. Si tu empresa opera en metalmecánica, autopartes, construcción o sectores dependientes de la actividad industrial, los datos de 2026 indican presión sobre márgenes y dificultad para colocar producción.
La baja utilización de capacidad instalada (39,6% en metalurgia) refleja un problema sistémico: hay exceso de oferta y débil demanda. Esto se traduce en competencia por precios, presión sobre rentabilidad y menor poder de negociación con proveedores. Los atrasos en pagos (10,3% de firmas metalúrgicas) advierten sobre deterioro en la cadena de pagos. Si tu empresa es proveedora de sectores golpeados como automotriz o construcción, el riesgo de incobrables aumenta.
Por el lado positivo, los sectores con crecimiento (refinación, metales básicos, alimentos) pueden ofrecer oportunidades. Empresas que suministren a estas ramas o que logren reposicionarse hacia exportación pueden encontrar nichos de demanda más resilientes. La recomendación es revisar tu cartera de clientes, evaluar exposición a sectores en contracción y diversificar hacia actividades con mejor desempeño durante 2026.





