
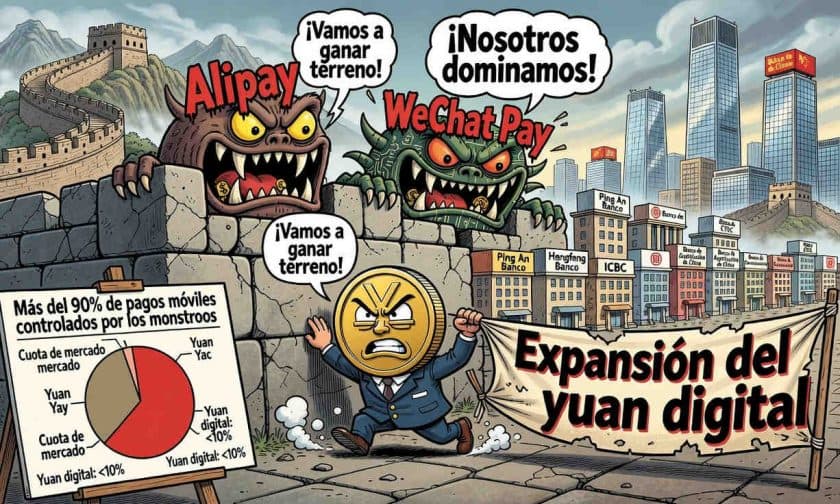
China amplía su ecosistema de moneda digital con ocho nuevos bancos autorizados, llegando a 30 operadores totales y consolidando su estrategia de competencia frente a plataformas privadas como Alipay y WeChat Pay, además de impulsar pagos transfronterizos.
¿Cuántos bancos operan el yuan digital en China?
El Banco Popular de China (PBOC) autorizó a ocho nuevas instituciones bancarias para operar servicios de e-CNY el 17 de agosto de 2026, elevando a 30 el total de operadores autorizados en el país. Los nuevos bancos son Ping An Bank, Hengfeng Bank, Bohai Bank, Bank of Shanghai, Bank of Hangzhou, Huishang Bank, Bank of Changsha y Guangxi Beibu Gulf Bank. Esta decisión responde a la estrategia del banco central por expandir el alcance de la moneda digital tanto en transacciones domésticas como en liquidaciones internacionales.
La incorporación de estos ocho operadores se suma a expansiones anteriores. Durante 2025, el PBOC había ya agregado 12 bancos adicionales, entre ellos China CITIC Bank, China Everbright Bank y Huaxia Bank. Antes de esa ronda, únicamente 10 instituciones estaban autorizadas para operar e-CNY: seis bancos comerciales estatales, dos bancos de capital conjunto y dos bancos de internet.
El banco central señaló que la expansión de operadores facilitará el acceso de más personas a los servicios de yuan digital y responderá a la demanda pública de pagos seguros. Aunque no especificó fechas exactas de operación para los nuevos bancos, indicó que requieren configuración técnica y operativa previa. El PBOC también expresó su intención de continuar ampliando esta lista para fomentar competencia dentro del ecosistema estatal.
Volumen de transacciones del e-CNY a finales de 2025
Durante 2025, el yuan digital alcanzó un volumen acumulado de 16,7 billones de yuanes (equivalente a US$ 2,3 billones), según reportó el PBOC. Esta cifra engloba aproximadamente 3.480 millones de transacciones y alrededor de 230 millones de carteras personales registradas en el sistema.
Sin embargo, estos números deben contextualizarse: Alipay y WeChat Pay aún controlan más del 90% de los pagos móviles de terceros en China. Gran parte del uso del e-CNY ocurre incentivado por iniciativas gubernamentales, en lugar de ser elegido libremente por los consumidores frente a las plataformas privadas dominantes. Los consumidores chinos permanecen fuertemente vinculados a estos ecosistemas privados, que ofrecen funcionalidades integradas que van desde pagos hasta servicios financieros avanzados.
Estrategia transfronteriza: la plataforma CBETS
El PBOC ha reorientado sus esfuerzos hacia áreas donde el e-CNY posee ventaja comparativa: infraestructura mayorista y pagos internacionales. La plataforma CBETS (Cross-border E-CNY Business Transfer System) se ha convertido en el pilar de liquidación internacional del yuan digital.
En junio de 2026, la plataforma CBETS firmó sus primeros 26 participantes directos, incluyendo Standard Chartered Bank (China) y sucursales en el extranjero de bancos chinos operando en Tailandia, Singapur, Laos, Catar y otros mercados. Esta infraestructura busca posicionar al e-CNY como alternativa viable para liquidaciones internacionales, aprovechando la supervisión directa del banco central para reducir costos y tiempos de compensación.
La inclusión de bancos extranjeros en la red CBETS representa un paso significativo hacia la internacionalización del yuan digital. Aunque el yuan chino aún no es plenamente convertible, el desarrollo de esta plataforma podría facilitar el comercio bilateral y posicionar al e-CNY como instrumento financiero relevante en transacciones transfronterizas.
Plan de reforma 2026-2030 del banco central chino
El PBOC publicó el 10 de agosto de 2026 su plan de reforma para el período 2026-2030, que incluye el desarrollo constante del yuan digital como tarea central. Esta iniciativa sugiere que la expansión de operadores, la integración con sistemas de pago y las aplicaciones transfronterizas continuarán acelerándose en los próximos años.
La estrategia integra tanto la red doméstica de 30 operadores como la infraestructura internacional CBETS, consolidando al e-CNY como instrumento de política monetaria y competencia estatal frente a gigantes de pagos privados que dominan el mercado minorista chino.
Implicaciones para empresas argentinas con operaciones en China
Para administradores y dueños de empresas argentinas con operaciones comerciales o financieras en China, la expansión del yuan digital genera oportunidades y desafíos. La consolidación del e-CNY como medio de liquidación transfronteriza podría simplificar futuras transacciones con contrapartes chinas, reduciendo costos de compensación internacional y acelerando tiempos de pago.
Sin embargo, el panorama de pagos digitales en China seguirá siendo dominado por Alipay y WeChat Pay en el segmento minorista. Las empresas que operan en el país deben monitorear la evolución del e-CNY, especialmente su adopción en pagos mayoristas y liquidaciones B2B, donde el yuan digital podría ofrecer ventajas de eficiencia operativa. El desarrollo de la plataforma CBETS es particularmente relevante para empresas exportadoras que busquen optimizar sus canales de cobro desde China hacia mercados emergentes.





