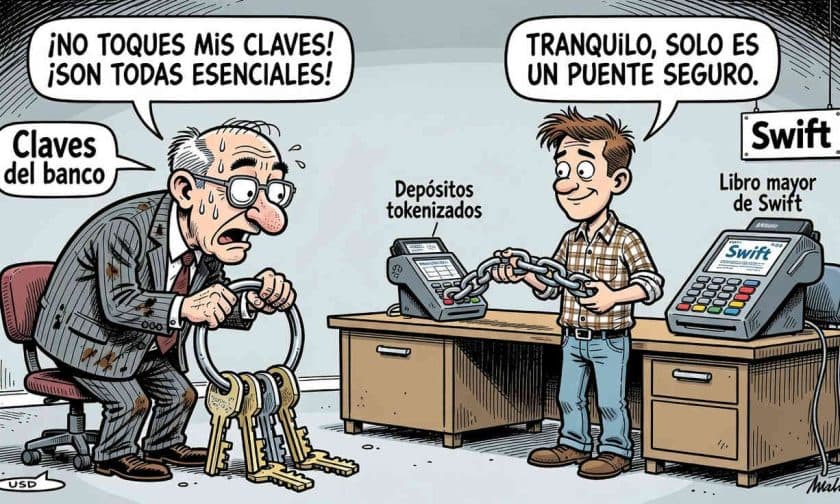
Swift y Chainlink desarrollan una conexión que permitirá a los bancos realizar pagos tokenizados sin trasladar sus depósitos a registros compartidos, manteniendo el control total de sus claves de autorización.
¿Cómo funciona la conexión entre Swift y Chainlink?
La integración que ambas plataformas preparan vincula los sistemas internos de los bancos con el libro mayor basado en blockchain de Swift. Los bancos conservarían sus depósitos tokenizados en sus propios balances y mantendrían el control sobre las claves que autorizan cada transacción, sin necesidad de ceder esa capacidad a una infraestructura externa.
El esquema utiliza Chainlink Runtime Environment (CRE), el entorno diseñado para coordinar flujos de trabajo entre instituciones y aplicaciones blockchain. Esta arquitectura permite que las entidades gestionen contratos inteligentes en dos espacios simultáneamente: sus propios libros mayores, donde registran depósitos tokenizados, y el libro mayor de Swift. De esta forma, se conectan infraestructuras distintas sin obligar a los bancos a abandonar sus sistemas internos.
La separación entre custodia de claves y coordinación de procesos mantiene los controles que cada entidad utiliza para aprobar operaciones y gestionar su seguridad. Chainlink informó que CRE ya está disponible, aunque la integración bancaria descrita aún se encuentra en fase de desarrollo y no está desplegada de forma general para todos los participantes.
Pagos transfronterizos 24/7 sin cambiar la liquidación actual
El libro mayor de Swift está diseñado para coordinar pagos transfronterizos las 24 horas del día, incluidos períodos nocturnos y fines de semana, utilizando depósitos tokenizados que permanecen en los balances bancarios. La red organiza el movimiento entre instituciones participantes, pero los activos no se trasladan a un registro compartido.
Es importante distinguir entre coordinar un pago y liquidarlo definitivamente. Swift organiza las instrucciones y flujos entre entidades, mientras que la liquidación final continúa realizándose mediante mecanismos existentes, como los sistemas de liquidación bruta en tiempo real. El libro mayor de Swift funciona como una capa de coordinación, no como sustituto de toda la infraestructura financiera vigente.
La arquitectura separa tres tareas que frecuentemente se confunden en las conversaciones sobre tokenización: registrar depósitos en los balances bancarios, coordinar instrucciones de pago a través del libro mayor, y completar la liquidación entre instituciones mediante sistemas tradicionales. De esta forma, los activos permanecen bajo control bancario mientras Swift organiza el proceso de coordinación.
Estado actual: 17 bancos en fase de pruebas
Diecisiete instituciones financieras prueban transacciones de depósitos tokenizados en el libro mayor de Swift, según información difundida a finales de septiembre de 2026. Swift presentó su libro mayor compartido durante Sibos 2025 y desarrolló el proyecto junto con más de 40 instituciones financieras, completando el avance del concepto a la activación en nueve meses.
Sin embargo, esta cifra refleja el carácter experimental actual: hay entidades evaluando operaciones, pero la información disponible no identifica a todos los participantes ni detalla los volúmenes de transacciones, los resultados de las pruebas o calendarios para una eventual expansión más amplia. La plataforma aún no está disponible para todos los usuarios de Swift.
Swift conecta a más de 11.500 instituciones financieras y corporaciones en más de 200 mercados, lo que explica el interés en sumar capacidades de coordinación para activos tokenizados. No obstante, esa cobertura global no significa que cada participante ya utilice el nuevo libro mayor o que todas las entidades vayan a incorporarse en el corto plazo.
Chainlink avanza en interoperabilidad institucional
Esta colaboración se produce después del lanzamiento de CCIP 2.0, la actualización del protocolo de interoperabilidad entre cadenas de Chainlink, orientado específicamente a transferencias institucionales de activos digitales. La interoperabilidad es fundamental cuando bancos y plataformas blockchain utilizan infraestructuras separadas que necesitan intercambiar información o coordinar operaciones.
En el caso de Swift, la conexión descrita busca vincular sistemas bancarios y mecanismos de firma con su libro mayor. CCIP 2.0 representa otra pieza del trabajo de Chainlink en transferencias entre redes, aunque la información disponible no indica que sea el componente específico que conectará a los bancos con el libro mayor de Swift.
El CEO de Chainlink Labs, Sergey Nazarov, expresó entusiasmo por el libro mayor de Swift y su potencial para depósitos tokenizados. Su comentario refleja la apuesta de Chainlink por acercar herramientas blockchain a infraestructuras financieras establecidas, aunque no confirma que el sistema esté completamente desplegado ni que todas las instituciones hayan adoptado la solución.
Impacto para empresas y administradores de negocios argentinos
Para las empresas argentinas que operan internacionalmente, esta integración entre Swift y Chainlink representa un potencial cambio en la velocidad y eficiencia de los pagos transfronterizos. Los administradores de negocios que manejan transacciones con el exterior deben estar atentos a cómo evoluciona esta tecnología, ya que podría reducir tiempos de liquidación y costos operativos en operaciones con bancos que adopten estas soluciones.
La tokenización de depósitos, manteniendo el control bancario de las claves, ofrece un camino intermedio entre la banca tradicional y la adopción plena de activos digitales. Para las pymes argentinas, esto podría significar acceso a mejores condiciones en pagos internacionales sin requerir cambios disruptivos en sus procesos operativos. El seguimiento de estas pruebas y su eventual expansión es relevante para cualquier empresa con flujos de comercio exterior o inversiones en el extranjero.