Socure incorporó su plataforma RiskOS en Arc Onramp, la pasarela que conecta dinero fiduciario con USDC en aplicaciones de Circle. El sistema añade verificación de identidad y evaluación de fraude mediante inteligencia artificial sin exponer datos personales al flujo público de transacciones.
¿Cómo funciona la verificación en Arc Onramp?
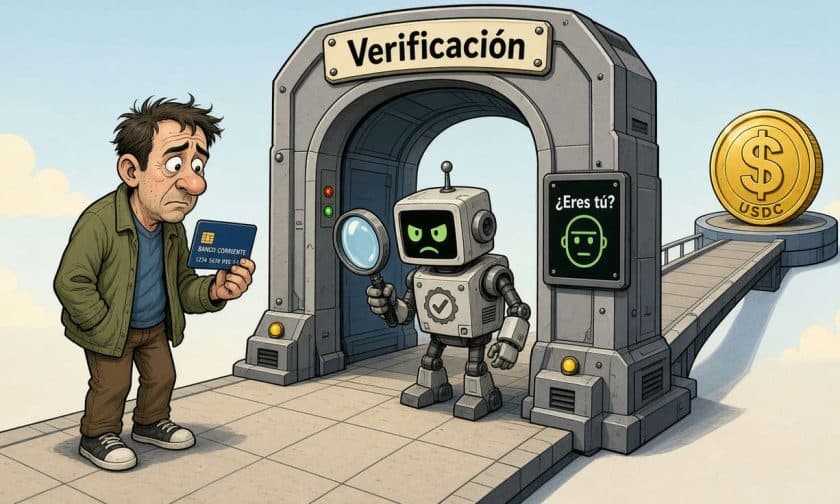
La verificación ocurre fuera de la cadena blockchain, en un proceso conocido como offchain, antes de que el usuario complete la conversión de dinero fiat a USDC. RiskOS analiza la identidad del usuario y evalúa posibles señales de fraude durante el acceso a la plataforma, sin que los datos personales se registren en el flujo público de transacciones. De esta manera, las aplicaciones construidas sobre Arc pueden mantener controles de cumplimiento similares a los de servicios financieros convencionales mientras operan en infraestructura blockchain.
La integración responde a una necesidad específica: cuando una empresa conecta dinero tradicional con activos digitales, sigue teniendo obligaciones regulatorias sobre quién utiliza sus servicios y qué riesgos pueden asociarse a cada operación. Una rampa de acceso (onramp) es el puente entre esos dos mundos, y RiskOS actúa como guardián en ese punto de entrada.
Identidad privada, transacciones públicas en blockchain
La propuesta de Socure separa claramente dos capas: la verificación de identidad ocurre en sistemas privados, mientras que las transacciones resultantes se registran en la red de Circle. Esta distinción es crítica porque una blockchain abierta no puede manejar datos personales sensibles de la misma forma que lo hace un servicio financiero tradicional. RiskOS resuelve esa tensión verificando al usuario antes de que acceda al flujo de activos digitales.
Para el usuario, la experiencia podría ser simple: ingresar datos, completar la verificación y recibir USDC en su billetera dentro de la aplicación. Sin embargo, el material disponible no especifica qué información se recopila, cuánto dura el proceso de revisión ni qué mecanismos de apelación existen si un usuario considera incorrecta una decisión de riesgo.
Arc como infraestructura para fintech institucional
Circle diseñó Arc orientado a aplicaciones financieras, no a experiencias cripto anónimas. Por eso la incorporación de una herramienta de identidad tiene sentido estratégico: las empresas que buscan usar liquidación blockchain también necesitan controles propios de servicios financieros regulados. RiskOS no reemplaza la infraestructura de Arc, sino que la complementa con una capa de cumplimiento integrada.
Para los desarrolladores, contar con verificación de identidad ya integrada reduce el trabajo de diseñar esa función desde cero. Sin embargo, la noticia no detalla condiciones comerciales, disponibilidad por jurisdicción ni si todas las aplicaciones de Arc adoptarán RiskOS. El alcance de la integración dependerá de las decisiones de cada equipo que construya sobre la red.
Limitaciones de la verificación de identidad en fintech
Los controles de identidad apoyan la prevención del fraude y las decisiones de acceso, pero no garantizan que toda transacción sea legítima ni eliminan posibles errores de verificación. Socure no ha publicado cifras sobre tasas de detección, efectividad del sistema ni resultados comparativos frente a otras plataformas de análisis de riesgo. La información disponible describe la función de RiskOS dentro del proceso, sin cuantificar su desempeño real.
Tampoco está claro cómo cada aplicación aplicará los criterios de riesgo ni quién resuelve disputas cuando un usuario cuestiona una decisión de acceso. Estos detalles operativos pueden influir significativamente en la experiencia final y en la confianza que los usuarios depositen en la plataforma.
Impacto para empresas y administradores de negocios en Argentina
Para las pymes y empresas argentinas que exploran stablecoins como alternativa de liquidación o tesorería, esta integración marca una tendencia importante: las plataformas de activos digitales están incorporando controles de cumplimiento cada vez más robustos. Si tu empresa considera usar USDC a través de Arc u otras rampas de acceso, tendrá que adaptarse a procesos de verificación de identidad y evaluación de riesgo similares a los de banca digital convencional.
Desde la perspectiva de administradores financieros, esto simplifica ciertos procesos: contar con verificación integrada en la plataforma reduce trámites administrativos separados. Sin embargo, también implica que los datos de tu empresa y sus operarios quedarán sujetos a análisis de riesgo automatizado. Es recomendable revisar qué información se comparte, cómo se almacena y cuáles son los tiempos de resolución si una verificación se rechaza. Para empresas con operaciones internacionales o que reciben fondos del exterior, estas capas de cumplimiento pueden ser ventajosas para demostrar legitimidad ante reguladores locales como la AFIP o el BCRA.