La actividad de servicios en Estados Unidos se desaceleró en septiembre de 2026, pero los costos de insumos se dispararon y las demoras de entrega persistieron, manteniendo la presión sobre la inflación y las decisiones de política monetaria de la Reserva Federal.
¿Cómo se comportó el indicador de servicios en septiembre?
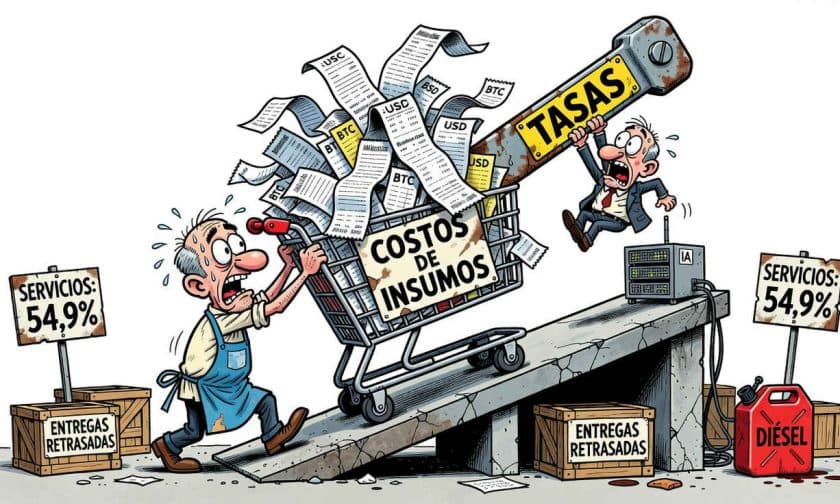
El Índice de Gerentes de Compras (PMI) de servicios del Instituto de Gestión de Suministros descendió a 54,9 puntos en septiembre desde 55,4 en agosto de 2026. Aunque la lectura quedó por debajo de la proyección de analistas consultados por Reuters (55,2 puntos), el indicador se mantuvo claramente en territorio de expansión, ya que cualquier cifra superior a 50 señala crecimiento de la actividad.
El sector servicios representa más de dos tercios de la economía estadounidense, por lo que esta moderación refleja un avance menos acelerado en una porción sustancial de la actividad económica. La desaceleración no indica contracción, sino un ritmo de crecimiento más templado tras meses de dinamismo intenso.
La demanda interna se mantuvo robusta durante el período, impulsada por el gasto de consumidores y la inversión empresarial en inteligencia artificial e infraestructura tecnológica. Esa fortaleza explica por qué el índice continuó señalando expansión, incluso frente a crecientes dificultades de abastecimiento.
Pedidos firmes pero cadena de suministro bajo presión
El componente de nuevos pedidos retrocedió a 59,8 puntos en septiembre desde 60,9 en agosto, moderándose desde el nivel más elevado registrado desde febrero de 2023. La caída refleja una normalización después de un período excepcional, no un colapso de la demanda.
Sin embargo, la fortaleza de los pedidos genera tensión cuando los proveedores y redes logísticas no pueden responder con igual rapidez. El indicador de entregas de proveedores aumentó a 53,2 desde 51,3 en agosto, señal de que las demoras se están profundizando. En esta medición, cifras superiores a 50 indican ralentización de entregas, no mejora.
Durante 22 meses consecutivos, las entregas han mostrado desempeño lento, acumulando presión sobre los costos de insumos. Los aranceles sobre importaciones, la demanda vigorosa y disrupciones posteriores —incluido el conflicto en Medio Oriente que afecta rutas de transporte clave como el estrecho de Ormuz— han complicado el flujo de bienes hacia las empresas de servicios.
Índice de precios pagados dispara la alerta inflacionaria
El cambio más pronunciado del sondeo de septiembre fue el salto del índice de precios pagados a 74,0 puntos desde 72,6 en agosto. Esta cifra refleja un encarecimiento más intenso de insumos y coincidió con presiones similares reportadas en la encuesta manufacturera del mismo período.
La presión de costos no se limita a sectores específicos como transporte o agricultura. Economistas advierten que los precios récord del diésel pueden extenderse a múltiples industrias, mientras que las demoras y escasez de materias primas dificultan que las empresas absorban o eviten trasladar parte de estos mayores gastos a sus clientes.
Aunque el índice de precios pagados mide costos empresariales y no la inflación que enfrentan directamente los consumidores, proporciona una señal sobre la dirección de las presiones de precios en la economía. Los economistas esperan que estas tensiones persistan hasta 2027, alimentando expectativas de nuevas decisiones de endurecimiento monetario por parte de la Reserva Federal en diciembre de 2026.
Mercado laboral muestra señales mixtas en servicios
El componente de empleo en servicios ofreció un panorama más favorable que los indicadores de precios y entregas. Subió a 50,1 puntos en septiembre desde 47,8 en agosto, apenas cruzando el umbral que separa expansión de contracción.
Este avance, sumado al aumento reportado en empleo manufacturero la semana anterior, sugiere que el mercado laboral mantuvo estabilidad pese a las ganancias de empleo decepcionantes de septiembre. La combinación deja un escenario contradictorio: pedidos y empleo demuestran resistencia, mientras que costos, energía y demoras sostienen riesgos inflacionarios persistentes.
Implicancias para empresas y administradores de negocios argentinos
El panorama de presión de costos en servicios estadounidenses tiene impacto directo para las pymes y empresas argentinas que exportan servicios o dependen de importaciones de insumos desde Estados Unidos. Si la Reserva Federal continúa endureciendo su política monetaria en diciembre de 2026 y más allá, los costos de financiamiento en dólares aumentarán, afectando líneas de crédito internacional y operaciones de comercio exterior.
Además, la persistencia de presiones inflacionarias en costos de energía y materias primas transportadas por rutas globales —como el diésel y productos del Medio Oriente— repercute en los gastos operativos de empresas argentinas que importan insumos o dependen de logística internacional. Administradores de empresas deben monitorear la evolución de estas presiones y anticipar posibles traslados de costos en cadenas de suministro globales durante los próximos trimestres.