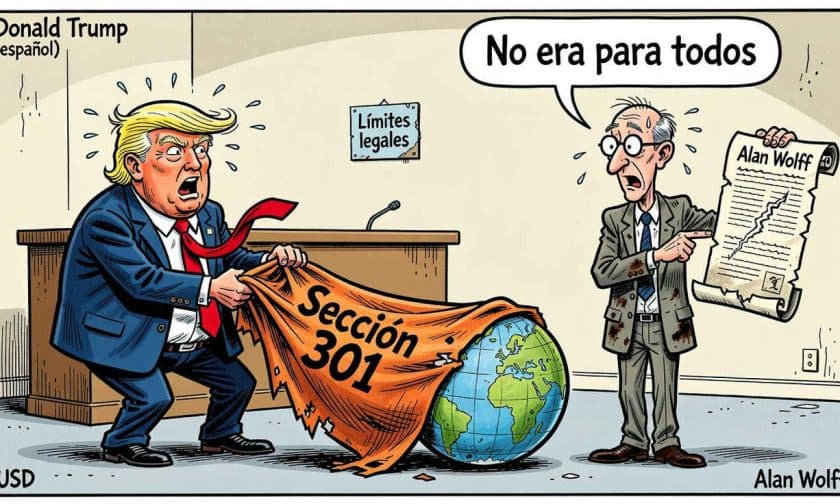
Alan Wolff, autor original de la Sección 301 de la Ley de Comercio de 1974, cuestiona que la administración Trump haya utilizado esa herramienta para imponer aranceles generalizados a decenas de países, cuando fue diseñada para responder a prácticas comerciales específicas de un único socio.
¿Cuál es el origen de la Sección 301 y para qué se creó?
La Sección 301 nació en los años setenta como respuesta a un problema comercial concreto. Durante la administración Nixon, Estados Unidos enfrentaba barreras japonesas a sus exportaciones electrónicas mientras competía con productos nipones. La herramienta legal disponible entonces, la Sección 252, estaba limitada a productos agrícolas, por lo que resultaba insuficiente.
Wolff y la administración Nixon impulsaron una disposición más amplia que permitiera investigar acciones comerciales de un país y responder con medidas equivalentes. El mecanismo no se concibió como un arancel universal permanente, sino como un instrumento de presión para impulsar negociaciones. La ley incluso permitió aranceles del 100% a productos electrónicos japoneses, una medida que precedió a un acuerdo comercial significativo entre ambos países.
Según Wolff, la redacción original menciona "un país extranjero" en singular, lo que refleja que el Congreso pensó en acciones dirigidas a un socio individual, no a múltiples naciones simultáneamente. Ese detalle lingüístico es central en su argumentación actual.
¿Cómo está siendo utilizada la Sección 301 actualmente?
En junio de 2026, el representante comercial Jamieson Greer publicó un informe de 98 páginas investigando políticas comerciales relacionadas con trabajo forzado. Tras un período de comentarios públicos, en julio la oficina concluyó que decenas de países respaldan directa o indirectamente esas prácticas.
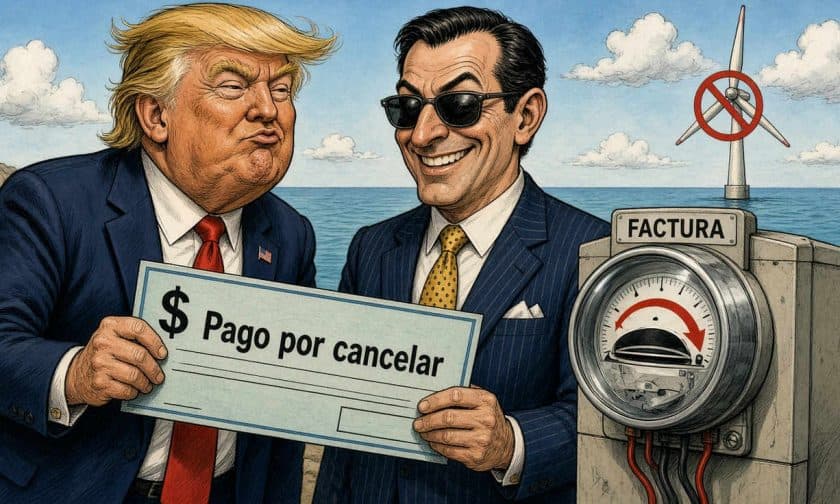
Como respuesta, Trump impuso aranceles de entre 10% y 12,5% a más de 60 países bajo la Sección 301. Wolff objeta que la investigación agrupó a tantos gobiernos bajo un estándar común que ninguno podría satisfacer, presentando la decisión como represalia en una materia donde Estados Unidos no había mostrado históricamente ese interés. Para el exfuncionario, esa combinación hace imposible justificar que la medida corresponda a la respuesta acotada que contempla la ley.
El Liberty Justice Center, organización que ya litigó contra medidas arancelarias anteriores, cuestiona directamente si la Sección 301 autoriza esa estrategia. La Corte de Comercio Internacional tiene previsto escuchar el caso el 30 de septiembre, según información difundida por CNN.
¿Cuál es el argumento legal de los demandantes?
Sara Albrecht, directora ejecutiva del Liberty Justice Center, señala que la secuencia de medidas revela una base pretextual. Tras la decisión de la Corte Suprema en febrero de 2026 que bloqueó aranceles bajo la Ley de Poderes Económicos en Emergencias Internacionales, Trump impuso un arancel universal del 10% bajo la Sección 122. En julio, la administración anunció los nuevos gravámenes de la Sección 301, con entrada en vigor programada para el 24 de julio, la misma fecha del vencimiento de los aranceles de la Sección 122.
Wolff, junto con Carla Hills (representante comercial durante George H. W. Bush) y Warren Maruyama (consejero general de la oficina comercial bajo Ronald Reagan), presentaron un escrito de "amigo del tribunal". Los tres exfuncionarios argumentan que:
- Las alegaciones sobre trabajo forzado no están fundamentadas.
- Las investigaciones requeridas fueron inadecuadas o quizá ni siquiera se realizaron.
- Los aranceles no ofrecen una vía clara para que los países demuestren cambios y soliciten alivio.
- La falta de mecanismo de reversión debilita la justificación de que sean una respuesta para obtener cambios o negociar.
Wolff añade que, si el objetivo fuera cambiar prácticas de trabajo forzado, existiría otra opción: prohibir el comercio con los socios infractores. Esa posibilidad explicaría por qué la Sección 301 no incluye un límite máximo de tasas arancelarias, pues el Congreso habría contemplado una herramienta capaz de llegar incluso a una prohibición total.
¿Qué otras medidas arancelarias ha implementado Trump?
La disputa sobre la Sección 301 no agota la estrategia comercial de la administración. Trump utilizó la misma Sección 301 para elevar al 37,5% los aranceles a Brasil, citando antecedentes de abusos de derechos humanos. También abrió una disputa con Canadá mediante gravámenes de hasta 50% a artículos seleccionados bajo la Sección 338 de la Ley Arancelaria de 1930, una disposición que según reportes nunca se había utilizado previamente.
Además, la oficina del representante comercial investiga a más de una docena de países por exceso de capacidad manufacturera, lo que sugiere que la administración podría buscar otras bases legales para mantener su política arancelaria si pierde el litigio sobre la Sección 301.
Impacto para empresas y administradores de negocios argentinos
El resultado de la audiencia del 30 de septiembre tendrá consecuencias directas para las empresas argentinas que exportan a Estados Unidos o dependen de importaciones estadounidenses. Si la Corte de Comercio Internacional falla a favor de los demandantes, los aranceles podrían anularse, reduciendo costos de importación y mejorando la competitividad de productos estadounidenses en el mercado local. Por el contrario, si la administración Trump logra sostener su interpretación de la Sección 301, las empresas argentinas deberán anticipar un régimen arancelario más volátil y potencialmente más restrictivo.
Los administradores de empresas deben monitorear esta disputa legal con atención, ya que define el alcance del poder presidencial estadounidense para aplicar aranceles unilaterales. Una interpretación amplia de la Sección 301 podría significar que Argentina enfrente nuevas barreras arancelarias sin previo aviso, mientras que una interpretación restrictiva ofrecería mayor previsibilidad para la planificación comercial y fiscal de las pymes y grandes empresas exportadoras.