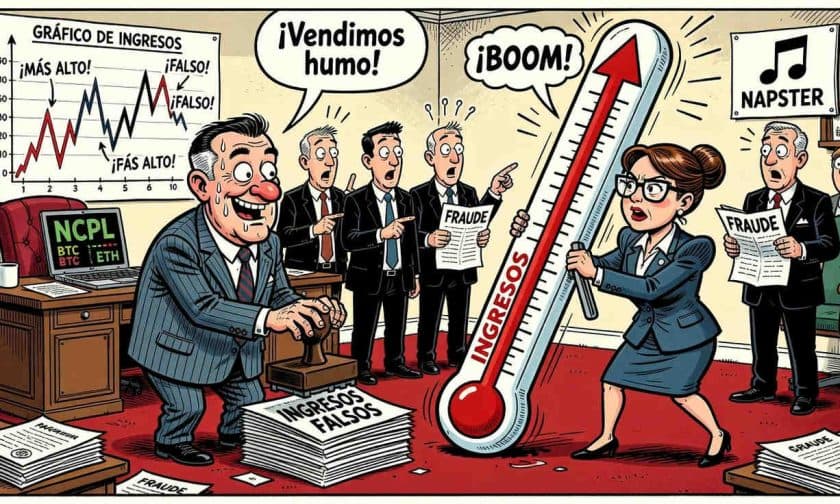
La Comisión de Bolsa y Valores de Estados Unidos (SEC) presentó una demanda civil contra Netcapital por fraude de valores, acusando a la empresa fintech de registrar casi US$ 14 millones en ingresos ficticios mediante contratos de consultoría falsificados vinculados a John Fanning, cofundador de Napster.
¿Cuál es la acusación principal contra Netcapital?
La SEC sostiene que Netcapital registró indebidamente aproximadamente US$ 14 millones en ingresos provenientes de acuerdos de consultoría que nunca existieron. Según la denuncia presentada en un tribunal federal de Boston durante agosto de 2026, estos contratos simulados permitieron a la empresa cuadruplicar sus cifras de ingresos reportadas ante inversores y reguladores.
Los acuerdos ficticios fueron suscritos con John Fanning, quien además de ser cofundador de la plataforma de intercambio de música Napster, es creador de la marca Netcapital. La comisión reguladora calificó estos contratos como "farsas" que no generaron ningún valor económico real ni servicios efectivos.
¿Cómo operaba el esquema de ingresos inflados?
El mecanismo fraudulento consistía en registrar ingresos por acuerdos de consultoría que carecían de sustancia económica. Algunos de los contratos fueron falsificados completamente, mientras que otros fueron presentados como si representaran servicios reales cuando en verdad no existía ninguna prestación detrás de ellos.
Mediante este esquema, Netcapital logró presentar una imagen financiera distorsionada ante el mercado. Los ingresos ficticios representaban una porción significativa de los reportes financieros corporativos, permitiendo a la empresa cumplir con requisitos de cotización en Nasdaq que de otro modo no hubiera satisfecho. Los inversores que confiaron en estas cifras publicadas para tomar decisiones de inversión fueron engañados respecto del verdadero desempeño financiero de la compañía.
¿Quiénes están involucrados en la denuncia?
Además de la empresa, la SEC identificó a dos personas clave en los cargos. John Fanning, cofundador de Napster, forma parte del consejo asesor de Netcapital y fue el beneficiario nominal de los contratos de consultoría fraudulentos. Su esposa, Coreen Kraysler, se desempeña como directora financiera (CFO) de la compañía.
La comisión sostiene que Kraysler, en su rol de CFO, tenía la responsabilidad explícita de supervisar los reportes financieros y detectar irregularidades. Los cargos implican que ella no identificó el fraude, o bien participó activamente en él. La relación personal entre Fanning y Kraysler con la empresa añade un elemento de gobernanza corporativa deficiente, donde los vínculos personales con socios comerciales facilitaron prácticas engañosas.
¿Cuáles son las consecuencias legales y regulatorias?
Netcapital enfrenta múltiples riesgos significativos derivados de esta acusación. La SEC busca sanciones civiles que incluyen multas y la devolución de ganancias obtenidas ilegalmente mediante el fraude. Además, el personal de Nasdaq otorgó a la empresa un plazo crítico: hasta el 1 de febrero de 2027 para recuperar el cumplimiento de los requisitos que rigen el precio de sus acciones en la bolsa.
Si Netcapital no logra cumplir con los estándares de Nasdaq antes de esa fecha, la empresa podría ser excluida de la bolsa de valores. Esta exclusión tendría consecuencias devastadoras para la liquidez de las acciones y el acceso de la compañía a los mercados de capital. Los inversores que compraron acciones basándose en los ingresos inflados también podrían presentar demandas privadas contra Netcapital para recuperar sus pérdidas.
Impacto para empresas y administradores: qué aprender del caso Netcapital
Este caso representa una advertencia crítica para administradores y dueños de empresas argentinas que operan en sectores tecnológicos o financieros. La SEC ha demostrado una disposición firme a perseguir prácticas fraudulentas, especialmente cuando afectan a inversores minoristas, y este precedente influye en cómo reguladores de otros países, incluida la Argentina, evalúan el cumplimiento normativo.
Para los empresarios locales, el caso Netcapital subraya la importancia crítica de mantener reportes financieros precisos y verificables. Las autoridades regulatorias, tanto estadounidenses como argentinas, intensifican cada vez más su vigilancia sobre empresas que reportan ingresos dudosos o utilizan estructuras opacas para disimular la verdadera sustancia económica de sus operaciones. La transparencia en la contabilidad y la gobernanza corporativa no son solo requisitos legales: son condiciones esenciales para acceder a financiamiento, mantener la confianza de inversores y evitar sanciones que pueden ser fatales para el negocio.
El daño reputacional que Netcapital ha sufrido también es instructivo: incluso antes de que se resuelva el litigio, la confianza de los inversores ya ha sido severamente comprometida. Para las pymes y empresas en crecimiento que dependen del acceso a capital de terceros, un escándalo de fraude financiero puede ser irreversible.