Rocket Lab intenta posicionarse como alternativa a SpaceX tras el repliegue de la empresa estadounidense en misiones de rideshare con Falcon 9. La compañía acumula más de 90 lanzamientos en cartera y prepara Neutron, su cohete reutilizable, cuyo primer vuelo está previsto para el cuarto trimestre de 2026.
¿Por qué SpaceX abre espacio para competidores?
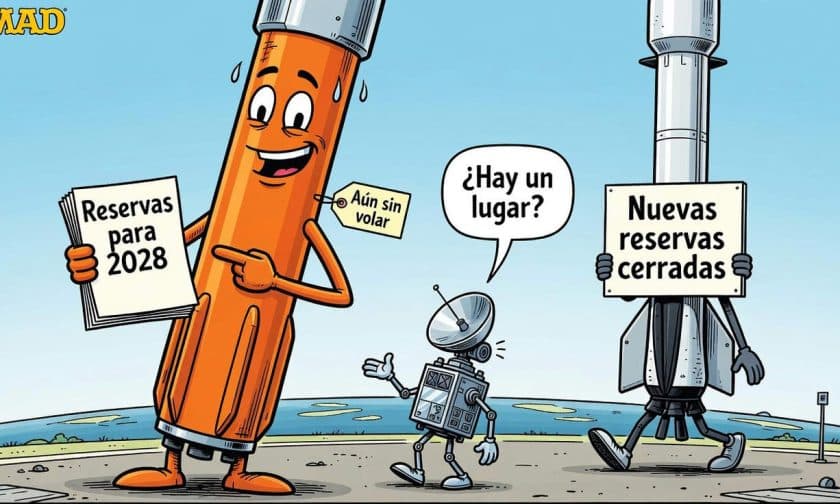
SpaceX dejó de comercializar nuevas misiones de rideshare en Falcon 9 durante 2026, concentrando su estrategia en Starship, su cohete de mayor capacidad. Este movimiento impacta directamente en operadores de satélites que buscaban compartir lanzamientos para distribuir costos. Algunos clientes ya no logran reservar vuelos posteriores a 2028 con la compañía de Elon Musk, lo que genera una ventana de oportunidad para proveedores alternativos.
Las misiones de rideshare son cruciales en la industria espacial: permiten que múltiples operadores compartan un cohete en lugar de contratar un vehículo completo. Esto reduce significativamente los costos de acceso al espacio y flexibiliza los calendarios de lanzamiento. Con SpaceX reorientada hacia Starship, esa disponibilidad se reduce justo cuando la demanda de lanzamientos se proyecta superior a la oferta hasta 2030.
Cartera de Rocket Lab supera los 90 lanzamientos
Durante el segundo trimestre de 2026, Rocket Lab firmó más de USD $437 millones en nuevos contratos de lanzamiento, elevando su cartera de misiones pendientes a más de 90 lanzamientos, el nivel más alto en la historia de la empresa. Este crecimiento refleja el interés de clientes en buscar alternativas ante la restricción de capacidad en Falcon 9.
Un ejemplo concreto es Kepler Communications, operador canadiense de satélites que lanzó su constelación más reciente mediante una misión compartida de SpaceX en enero de 2026. Sin embargo, la empresa ya reservó un cohete Neutron completo para 2028, anticipándose a los límites de disponibilidad en Falcon 9. Este movimiento ilustra cómo algunos clientes aseguran alternativas con anticipación ante la incertidumbre de acceso a SpaceX.
Neutron: la promesa que debe cumplirse en 2026
El éxito de Rocket Lab depende del desempeño de Neutron, su cohete reutilizable diseñado para cargas útiles mayores que Electron. La empresa mantiene que el vehículo llegará a la plataforma de lanzamiento durante el cuarto trimestre de 2026, aunque aún no ha realizado su primer vuelo.
El director ejecutivo Peter Beck estableció el objetivo de alcanzar 10 lanzamientos de Neutron lo antes posible tras su debut. Esa meta subraya que la compañía no solo necesita completar el desarrollo, sino también construir un historial operativo que genere confianza entre clientes que buscan una alternativa probada. Cada retraso o problema técnico podría convertir el interés actual en pérdida de oportunidades comerciales.
Rocket Lab contaba con aproximadamente USD $2.400 millones en efectivo y valores negociables al cierre del segundo trimestre de 2026, recursos que respaldan el desarrollo. Sin embargo, disponer de capital no elimina los riesgos técnicos ni garantiza el cumplimiento del calendario de vuelos.
Resultados financieros en alza, pero sin rentabilidad operativa
Durante el segundo trimestre de 2026, Rocket Lab reportó ingresos de USD $234 millones, un aumento interanual del 62%. El margen bruto GAAP alcanzó 36,1%, superando el rango proyectado de 33% a 35%. Sin embargo, la pérdida por acción fue de USD $0,08, por encima de la expectativa de USD $0,06.
Para el tercer trimestre de 2026, la dirección proyectó ingresos entre USD $250 millones y USD $265 millones, con márgenes brutos GAAP de 29% a 31%. La empresa anticipó una pérdida de EBITDA ajustado de entre USD $17 millones y USD $23 millones, evidenciando que el crecimiento de ventas aún no se traduce en rentabilidad operativa. El director financiero Adam Spice atribuyó el aumento de efectivo a un programa de venta de acciones en el mercado (ATM) que generó USD $1.080 millones durante el trimestre.
Volatilidad accionaria y consenso analista alcista
La acción de Rocket Lab experimentó volatilidad significativa durante 2026. Tras alcanzar un máximo de USD $151 a finales de mayo, el papel perdió más de la mitad de su valor y cotizaba alrededor de USD $70 hacia septiembre. Los analistas atribuyen la presión tanto a los retrasos de Neutron como a la expectativa de una salida a bolsa de SpaceX.
A pesar de la volatilidad, Raymond James inició recientemente la cobertura con recomendación de "Outperform" y precio objetivo de USD $80. Entre los 20 analistas de Wall Street que cubren la acción, el consenso es "Strong Buy" con precio objetivo promedio de USD $110,11, representando un potencial de alza del 57% respecto de los niveles de USD $70. Ninguno de esos analistas mantenía recomendación de venta, aunque el objetivo más bajo era USD $76.
Impacto en empresas argentinas y operadores de satélites
Para empresas argentinas con proyectos espaciales o que dependan de lanzamientos satelitales, la competencia entre Rocket Lab y SpaceX representa una oportunidad de acceso más diverso y potencialmente más flexible al espacio. La fragmentación de la capacidad de lanzamiento reduce la dependencia de un único proveedor y puede mejorar los términos comerciales disponibles en el mercado.
Operadores de satélites y empresas de telecomunicaciones que requieran colocar constelaciones en órbita tendrán opciones alternativas si Neutron demuestra confiabilidad operativa. Sin embargo, cualquier retraso en el debut de Rocket Lab o problemas técnicos durante los primeros vuelos reforzarían la posición de SpaceX y limitarían las alternativas reales de contratación. La decisión de reservar capacidad con Rocket Lab implica asumir riesgo de ejecución, un cálculo que cada cliente debe evaluar según sus calendarios y tolerancia a incertidumbre técnica.