
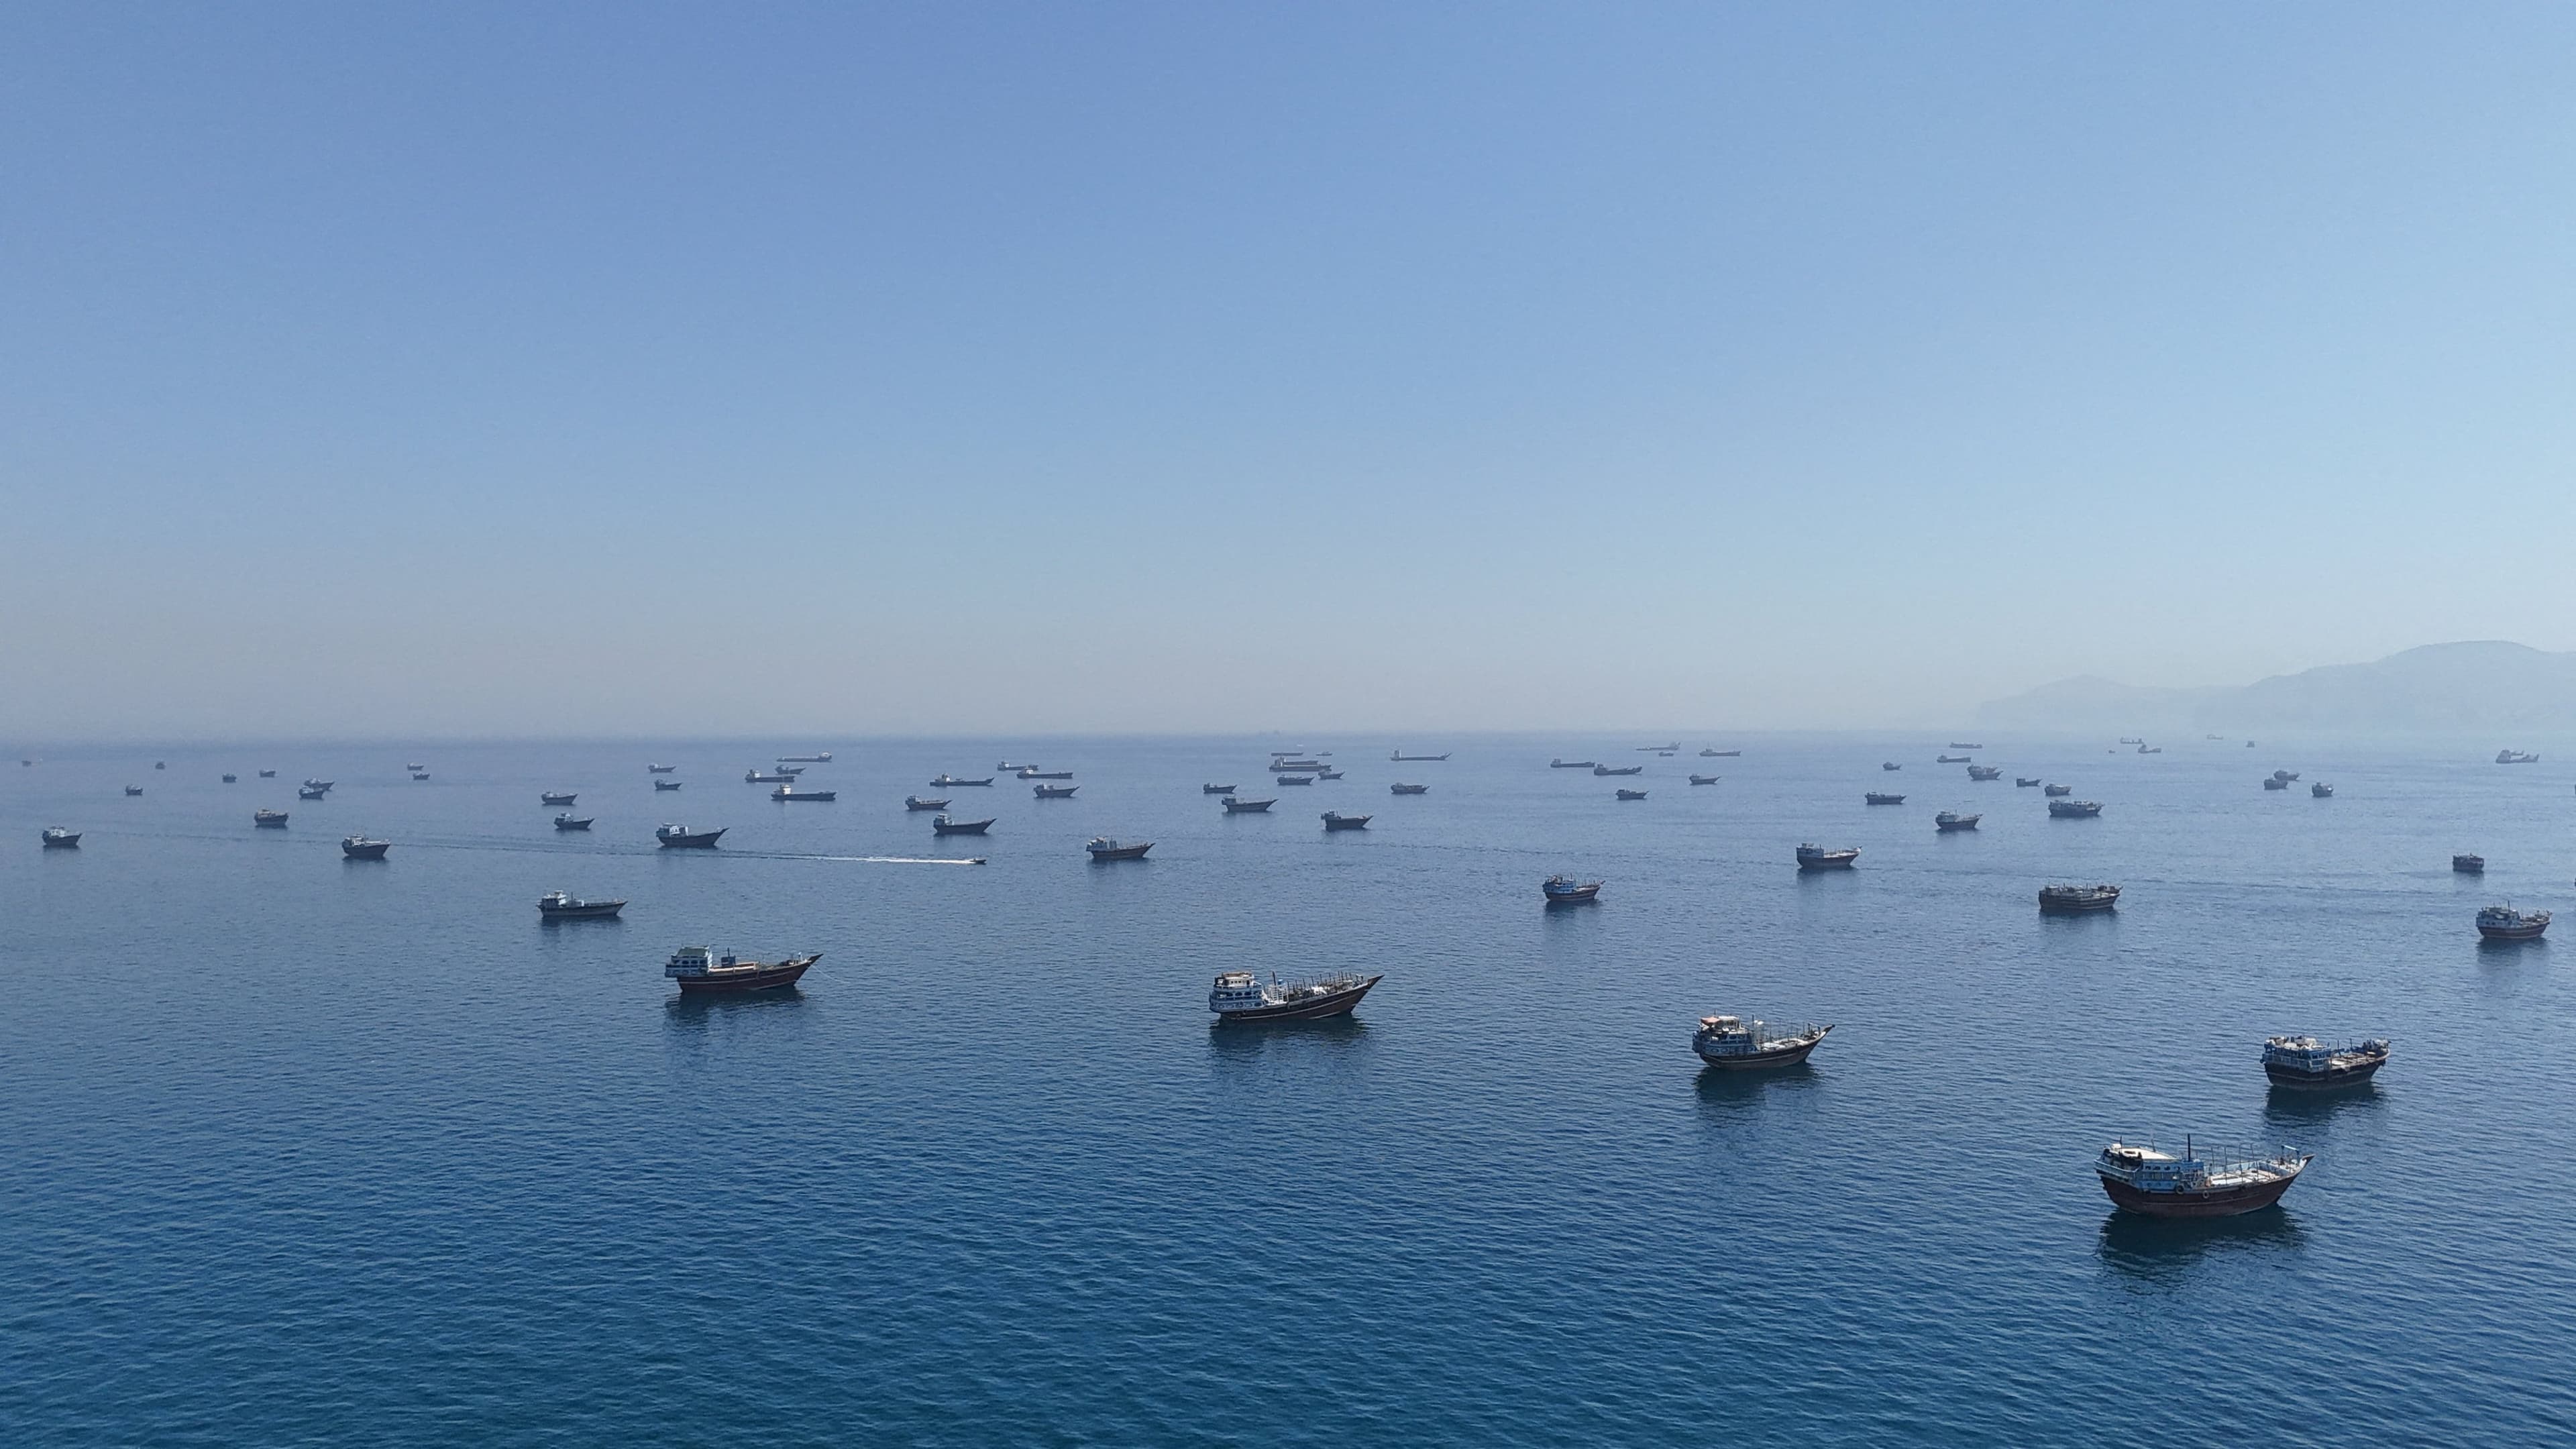
La situación geopolítica en Oriente Medio genera inquietud entre inversores argentinos que temen efectos duraderos en el precio del petróleo, la inflación y la bolsa local. Sin embargo, un análisis detallado de los mecanismos de mercado sugiere que los riesgos están siendo sobredimensionados y que esperar a que se despeje la incertidumbre puede resultar costoso para el portafolio.
¿Realmente está cerrado el abastecimiento de crudo?
El estrecho de Ormuz permanece cerrado desde hace meses, lo que generó alarma sobre una crisis de suministro global. No obstante, la realidad de la oferta mundial es más dinámica. La exportación de crudo estadounidense alcanzó niveles récord en abril de 2026, mientras que Venezuela también incrementó sus envíos y el yacimiento de Vaca Muerta en Argentina vive un momento de expansión productiva.
Las alternativas al estrecho de Ormuz se han multiplicado. El oleoducto Este-Oeste de Arabia Saudí, que antes del cierre transportaba menos de 800.000 barriles diarios, ahora ronda los 5 millones. Simultáneamente, los envíos desde el puerto de Fuyaira en Abu Dabi repuntaron un 40% en marzo de 2026. Estas rutas alternas absorben la demanda sin generar escasez estructural.
¿Qué impacto tendrían los peajes de Irán?
Se especula sobre la posibilidad de que Teherán cobre US$ 1 por barril (aproximadamente US$ 2 millones por buque) para permitir el paso por Ormuz. Aunque suena significativo, los costos marginales de producción del petróleo del Golfo Pérsico rondan los US$ 20 por barril, por lo que un dólar adicional representa apenas el 5% del costo base. Además, desde finales de abril ya han transitado dos petroleros japoneses sin pagar peaje alguno.
Si los peajes se implementaran, el mecanismo de precios funcionaría naturalmente: el encarecimiento de la energía estimularía mayor producción global, lo que reduciría los precios. La ley de oferta y demanda no tiene excepciones geopolíticas.
¿Cuál es el riesgo real de inflación en Argentina?
En Argentina, la inflación interanual alcanzó 32,4% en abril de 2026, cifra que preocupa a empresarios y administradores. El temor es que el encarecimiento del petróleo acelere aún más esta tendencia. Sin embargo, el análisis monetario sugiere otra realidad.
El economista Milton Friedman demostró que la inflación resulta de una creación excesiva de dinero. En Argentina, el M3 creció 38,1% en marzo de 2026, cifra elevada pero muy inferior a las subidas de más del 100% registradas entre 2023 y 2025. En Estados Unidos, el M4 aumentó apenas 5,8% interanual en marzo, un nivel prepandémico que permitió mantener baja la inflación. El resto del mundo muestra dinámicas similares.
Cuando los consumidores destinan una mayor parte del gasto al combustible, reducen el consumo de bienes discrecionales. Este ajuste no acelera la inflación: simplemente redistribuye el gasto. Sin una expansión monetaria mucho más agresiva a escala mundial, el petróleo no presionará al alza los precios de forma sostenida.
¿Qué pasó con el mercado en crisis anteriores?
La historia del mercado de valores argentino ofrece lecciones claras. Durante la pandemia de 2020, el Merval y las bolsas internacionales tocaron fondo entre el 18 y 23 de marzo, cuando prácticamente ningún indicador económico reflejaba el impacto de la crisis. El confinamiento en Argentina comenzó el 19 de marzo y se extendió durante meses. Sin embargo, el 29 de mayo, cuando se confirmó que el PBI del primer trimestre había caído 1,5% intertrimestral, el Merval ya se había revalorizado un 58%. El índice recuperó sus máximos previos el 3 de agosto.
Patrones similares se observaron en 2022 y tras la crisis arancelaria de 2025. Los mercados descontaban los riesgos antes de que los datos económicos los confirmaran. Actualmente, la bolsa mundial se encuentra en máximos históricos precisamente porque ha incorporado los temores compartidos y se proyecta hacia adelante.
Implicaciones para empresas y administradores de negocios argentinos
Para los dueños y administradores de empresas argentinas, el mensaje es crítico: esperar a que se despeje la incertidumbre geopolítica puede resultar costoso. Los mercados no premian la certeza absoluta, sino la capacidad de anticipar. Aquellos que esperaron confirmación de la recuperación post-pandemia perdieron ganancias significativas.
La volatilidad del petróleo seguirá siendo un factor a monitorear, pero no debería ser determinante en las decisiones de inversión o financiamiento empresarial. La presión inflacionaria en Argentina depende más de la política monetaria del Banco Central que de los conflictos geopolíticos. Las empresas que ajusten su estructura de costos y diversifiquen sus fuentes de financiamiento estarán mejor posicionadas que aquellas que se paralicen esperando noticias tranquilizadoras que podrían llegar demasiado tarde.





