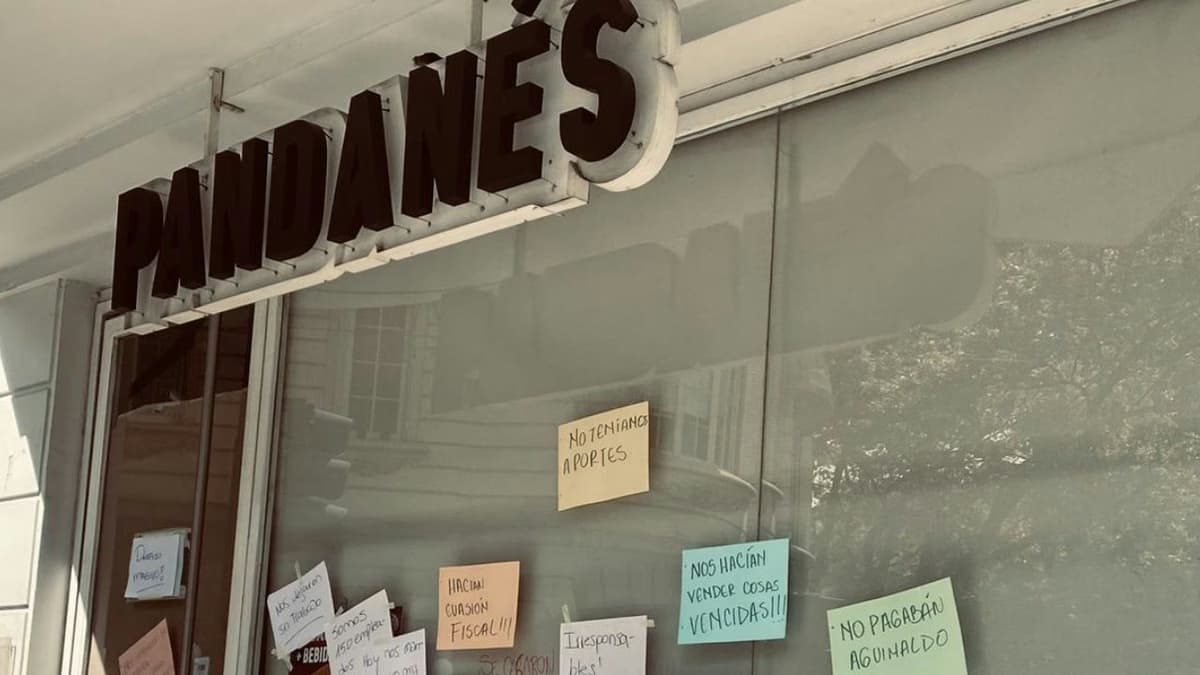
La Justicia dio un giro inesperado en el caso de Pandanés: en lugar de avanzar directamente con la liquidación, ordenó abrir un registro de interesados durante cinco días para que acreedores, terceros y cooperativas de trabajo puedan presentar propuestas de compra o restructuración de la cadena de panificación que cerró sus locales en octubre de 2026.
¿Cuál era la situación financiera de Pandanés antes del cierre?
Según los últimos balances disponibles, la empresa todavía mantenía un nivel significativo de facturación apenas meses antes de dejar de operar. Durante junio de 2026, las ventas brutas alcanzaron $413,9 millones y en julio llegaron a $404,7 millones, aunque estos ingresos no bastaban para resolver los problemas de rentabilidad que arrastraba desde 2023.
El flujo de caja reflejaba la tensión operativa: en junio los ingresos totales fueron de $420,2 millones frente a egresos por $409,2 millones, mientras que en julio las entradas sumaron $434,7 millones contra salidas de $412,5 millones. Estos movimientos incluyen operaciones de caja y aportes de capital de los socios daneses, que durante 2026 continuaron inyectando fondos para mantener la actividad en funcionamiento.
La estructura de costos era el principal desafío: en julio la compañía destinó $147,6 millones a remuneraciones, $80,4 millones a proveedores, $49,5 millones a alquileres y $34,7 millones a servicios. La plantilla se había reducido de más de 150 empleados en su etapa de expansión a apenas 117 trabajadores en julio de 2026, reflejo del deterioro del negocio.
¿Por qué cerró una empresa que seguía facturando?
Pandanés enfrentaba un problema estructural: tenía una capacidad productiva diseñada para un negocio mucho más grande que el que realmente operaba. En noviembre de 2022, la compañía había inaugurado una planta industrial de 1.778 metros cuadrados en Barracas preparada para abastecer hasta 50 sucursales, como parte de un plan de expansión que nunca se concretó en esa escala.
El deterioro de las ventas comenzó en la segunda mitad de 2023, cuando el consumo se contrajo y afectó los márgenes del sector de panificación. La empresa estimaba que la caída de la demanda había superado el 50% de sus volúmenes históricos. Con el cierre progresivo de puntos de venta, la fábrica quedó con una capacidad sobredimensionada, pero continuó afrontando gastos fijos de energía, alquiler, mantenimiento y personal.
A esa dificultad se sumaron los aumentos en los precios de la harina, los salarios y los servicios, además del encarecimiento del financiamiento. La compañía intentó renegociar contratos, reducir gastos y cerrar sucursales deficitarias, pero los ajustes no fueron suficientes para revertir la situación.
El pasivo acumulado y los principales acreedores
Cuando Pandanés se presentó en concurso preventivo durante noviembre de 2025, declaró un pasivo de $1.218,9 millones frente a activos por $2.206,6 millones. Entre sus principales acreedores figuraban Banco Galicia, con préstamos por $430,7 millones, y ARCA, con $385,3 millones correspondientes a planes de pago.
Además, la empresa había incorporado a planes de pago $96,9 millones por aportes y contribuciones de junio y $49,2 millones correspondientes a julio, ambos con financiación en 18 cuotas. Sin embargo, la sindicatura advirtió que faltaban constancias de cancelación de determinadas obligaciones impositivas y previsionales que debían regularizarse.
Qué sucede ahora: la oportunidad de restructuración
La resolución judicial también introdujo cambios en el manejo de la sociedad. Aunque la gerencia continuará en funciones, la sindicatura deberá participar de las decisiones administrativas y presentar informes cada 15 días. El objetivo es preservar los activos mientras se desarrolla el procedimiento de búsqueda de interesados.
Si ninguna propuesta prospera durante el plazo establecido, la Justicia podrá avanzar con la declaración formal de quiebra y proceder a la liquidación de los activos. Esta ventana de oportunidad representa un cambio significativo respecto a la solicitud inicial de quiebra que la empresa formalizó el 2 de octubre de 2026.
Impacto para empresas y administradores: lecciones de Pandanés
El caso de Pandanés ilustra los riesgos que enfrentan las pymes y empresas medianas argentinas cuando expanden su capacidad productiva sin alinearla con la demanda real del mercado. Para los administradores de negocios, la experiencia de la cadena de panificación subraya la importancia de mantener una estructura de costos flexible y escalable, especialmente en contextos de volatilidad económica como el que caracteriza a Argentina.
La incapacidad de trasladar completamente los aumentos de costos a los precios, sumada a la retracción de la demanda, generó márgenes insostenibles. Los dueños de empresas deben considerar que una fábrica sobredimensionada no es solo un activo: es un pasivo fijo que consume recursos incluso cuando la producción cae. Además, el proceso concursal de Pandanés evidencia que las negociaciones con acreedores, aunque necesarias, pueden resultar insuficientes si el modelo de negocio ha perdido viabilidad económica fundamental.