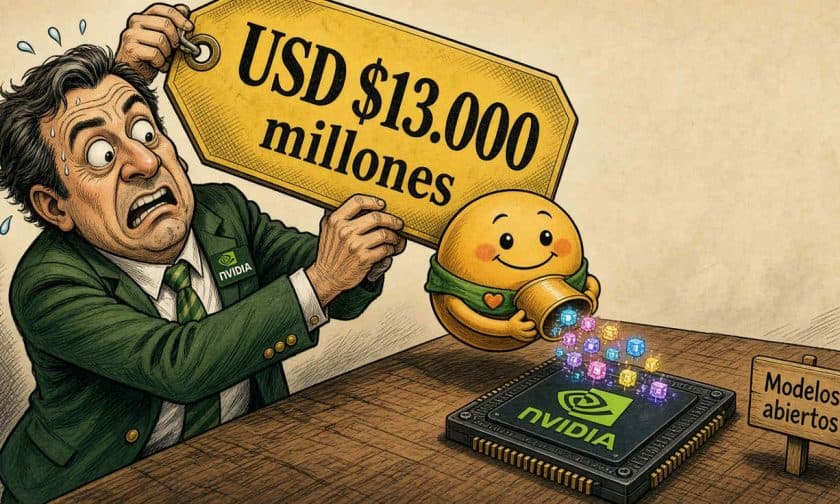
NVIDIA acordó adquirir Hugging Face por USD $12.930 millones en septiembre de 2026, una operación estratégica para fortalecer su posición en el ecosistema de inteligencia artificial y la distribución de modelos abiertos entre desarrolladores.
¿Por qué NVIDIA paga USD 12.930 millones por una plataforma con USD 150 millones en ingresos?
El valor de la adquisición supera ampliamente los ingresos actuales de Hugging Face porque NVIDIA busca controlar el espacio donde millones de desarrolladores descubren, prueban y despliegan modelos de inteligencia artificial. Durante los primeros siete meses de 2026, los repositorios públicos de modelos en la plataforma crecieron de 2,43 millones a 2,96 millones, consolidando a Hugging Face como un punto de encuentro central en el ecosistema de IA abierta.
La lógica detrás de la operación es similar a la compra de GitHub por Microsoft en 2018: adquirir una plataforma fundamental para desarrolladores permite conectar esa comunidad con el ecosistema de productos y servicios propios. En este caso, NVIDIA busca fortalecer la adopción de CUDA y sus aceleradores de hardware entre quienes eligen qué herramientas y modelos utilizar antes de desplegarlos en producción.
¿Cuándo se espera que cierre la operación?
La adquisición aún requiere aprobación regulatoria y no se esperaba que cerrara antes de la primera mitad de 2027, según los reportes disponibles en septiembre de 2026. Durante este período, Hugging Face continuará operando como una plataforma abierta a múltiples proveedores de hardware y servicios de nube, aunque NVIDIA ha reconocido la tensión inherente: los modelos abiertos podrían reducir la demanda de sus productos si se ejecutan principalmente en chips de competidores.
El riesgo de los chips propios de los grandes clientes
La adquisición responde también a una amenaza competitiva creciente. Meta, Alphabet y Amazon están desarrollando silicio propio para reducir su dependencia de los aceleradores de NVIDIA. Esta estrategia de los hiperescaladores podría afectar la participación de mercado y los márgenes de NVIDIA con el tiempo, aunque no elimina de inmediato la demanda de sus productos.
Sin embargo, los resultados recientes de NVIDIA en el segundo trimestre fiscal de 2027 muestran que la demanda sigue siendo sólida. La compañía reportó ingresos de USD $96.200 millones, con un crecimiento interanual de 106%, y USD $89.000 millones correspondieron al segmento de centros de datos. El margen bruto se mantuvo en 75% bajo ambas normas contables, mientras que el beneficio ajustado por acción alcanzó USD $2,22.
Fortaleza operativa y proyecciones de crecimiento
Tras el reporte trimestral, NVIDIA proyectó un crecimiento de ingresos superior a 70% para el próximo año fiscal, una previsión limitada por la oferta disponible, según la directora financiera Colette Kress. Las acciones avanzaron 8,74% en la sesión posterior al anuncio, reflejando la confianza en el crecimiento sostenido de la demanda de IA.
El director ejecutivo Jensen Huang describió a NVIDIA como una plataforma única e intercambiable para modelos y cargas de trabajo durante todo el ciclo de vida de la inteligencia artificial. La compra de Hugging Face amplía ese alcance desde los chips y el software hacia el entorno donde se descubren y comparten modelos, consolidando una estrategia integral.
Impacto para empresas y administradores de negocios argentinos
Para las empresas argentinas que operan en tecnología, software y servicios de IA, esta adquisición marca un hito importante en la consolidación del ecosistema de inteligencia artificial global. La integración de Hugging Face en NVIDIA refuerza la posición de la compañía como proveedora dominante de infraestructura de IA, lo que podría traducirse en mayores costos de acceso a tecnología de punta para startups y pymes que compiten en este espacio.
Administradores de empresas que desarrollan soluciones basadas en modelos abiertos deben monitorear cómo NVIDIA mantiene la apertura de la plataforma a competidores. Una orientación predeterminada hacia herramientas optimizadas para CUDA podría impactar las decisiones de arquitectura tecnológica y los costos operativos. Simultáneamente, la concentración de poder en NVIDIA refuerza la importancia de diversificar proveedores de hardware y considerar alternativas de silicio personalizado, especialmente para operaciones de gran escala. El siguiente hito relevante será el reporte del tercer trimestre fiscal en noviembre de 2026, donde el margen bruto será especialmente observado por los analistas como indicador de presión de costos.