La morosidad en créditos a hogares alcanzó el 12,9% en julio de 2026, según datos del Banco Central (BCRA), mientras que en empresas se ubicó en 3,6%. El CEO de Grupo Galicia anticipó que el pico ya quedó atrás, pero la mejora será gradual y el indicador comenzará a normalizarse durante 2027.
¿Cuál es el nivel actual de mora en el sistema financiero argentino?
La irregularidad en el crédito a familias alcanzó el 12,9% en julio de 2026, marcando un deterioro significativo respecto a octubre de 2024, cuando se ubicaba en 2,5%. En el mismo período, la morosidad empresarial pasó de 0,7% a 3,6%. A nivel general del sistema, la mora llegó al 7,7%, con una probabilidad de default estimada del 2,4% para el total del crédito privado.
Los datos del BCRA también revelan que las entidades mantienen cobertura elevada mediante previsiones, que representan el 87,6% de la cartera irregular. La integración de capital del sistema alcanzó el 30,5% de los activos ponderados por riesgo, indicando que el aumento de mora no implica un deterioro equivalente en la solvencia bancaria.
¿Por qué creció tanto la mora de los hogares en 2026?
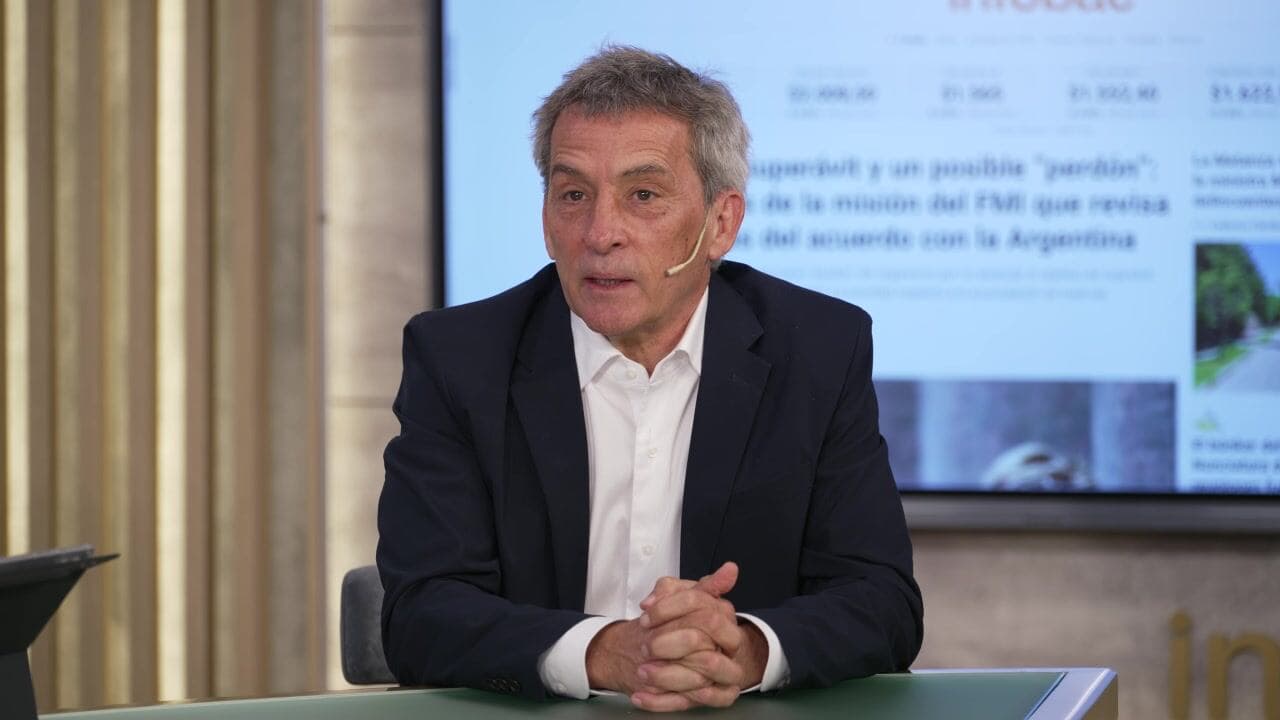
Fabián Kon, CEO de Grupo Galicia, vinculó el deterioro de la capacidad de pago de las familias con tres factores combinados: la fuerte expansión del crédito durante 2025, el incremento de las tasas de interés y una evolución más acotada del ingreso disponible. El salario creció poco en términos reales, reduciendo significativamente el ingreso disponible de los hogares.
Durante los meses previos, el crédito a familias había crecido con fuerza, ampliando el acceso a préstamos y tarjetas pero elevando también el volumen de obligaciones mensuales. En julio de 2026, el saldo real del financiamiento al sector privado en pesos cayó 0,9%, mientras que los créditos para consumo registraron reducción. Esta dinámica generó una brecha: mientras el crédito deja de crecer, una proporción significativa de hogares continúa afrontando deudas contraídas previamente.
Refinanciación: la estrategia del 80% de deudores morosos
Según Kon, alrededor del 80% de los clientes con atrasos está refinanciando sus obligaciones a plazos más largos. Las entidades tienen incentivos para reestructurar esas deudas antes que enviarlas a pérdida y cortar el vínculo con el cliente. La refinanciación permite distribuir el pago durante un período más extenso y reducir el peso de las cuotas en el corto plazo.
Sin embargo, especialistas advirtieron ante las comisiones del Congreso que parte de los deudores que habían refinanciado volvió posteriormente a registrar atrasos. La refinanciación modifica el esquema de pago pero no elimina la obligación: el deudor continúa teniendo compromisos financieros pendientes.
¿Cuándo comenzará a bajar la mora? Proyecciones para 2027
Kon estimó que la irregularidad de los hogares se encuentra actualmente alrededor del 9% o 10%, aunque el último dato oficial del BCRA para julio la ubicó en 12,9%. El ejecutivo sostuvo que la reducción será gradual durante los próximos meses y que el indicador terminará 2026 por encima del nivel con el que comenzó el año.
Su expectativa es que el proceso de normalización pueda observarse con mayor claridad durante 2027. "Esto va a llevar muchos meses, lo vamos a empezar a ver durante el año que viene", afirmó Kon. La evolución dependerá del comportamiento de los ingresos, las tasas de interés, el crecimiento del crédito y la capacidad de los hogares para cumplir con las obligaciones contraídas.
El Congreso debate medidas para el sobreendeudamiento familiar
La evolución de la mora coincidió con la apertura de un debate parlamentario específico. La Cámara de Diputados estableció un cronograma de reuniones los días 15, 22 y 29 de septiembre entre las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia. El 29 de septiembre de 2026, ambas comisiones se reúnen para avanzar con los dictámenes sobre endeudamiento familiar.
Actualmente existen alrededor de 50 proyectos vinculados con la morosidad y el endeudamiento de las familias. Las iniciativas plantean distintas alternativas: mecanismos de refinanciación, protección de usuarios financieros, transparencia del costo de créditos y prevención del sobreendeudamiento. El oficialismo trabaja sobre una propuesta propia, mientras distintos bloques de la oposición buscan unificar iniciativas.
Impacto para empresas y administradores de negocios argentinos
La crisis de morosidad en hogares tiene repercusiones directas en el sector empresarial. Para los administradores de empresas, el deterioro del crédito familiar implica menor capacidad de consumo en el mercado interno, afectando la demanda de bienes y servicios. La brecha entre la mora de familias (12,9%) y empresas (3,6%) refleja que el problema se concentra en los consumidores finales.
Las pymes que dependen del consumo doméstico enfrentan presión en sus ventas y flujo de caja. Además, las medidas que el Congreso apruebe sobre refinanciación y protección de deudores podrían impactar en las condiciones de financiamiento disponibles para empresas. La normalización gradual proyectada para 2027 será crítica: si las familias recuperan capacidad de pago, se esperaría una reactivación del consumo que beneficiaría a empresas y comercios. Mientras tanto, los administradores deben monitorear las iniciativas legislativas en tratamiento y ajustar sus estrategias comerciales a una demanda más acotada.