El Servicio de Impuestos Internos de Estados Unidos emitió una advertencia sobre operaciones con activos digitales que ciertos fondos cotizados utilizarían para diferir ganancias fiscales, sin identificar productos específicos ni afirmar que toda la industria cripto esté involucrada.
¿Qué estrategias fiscales alertaron al IRS?
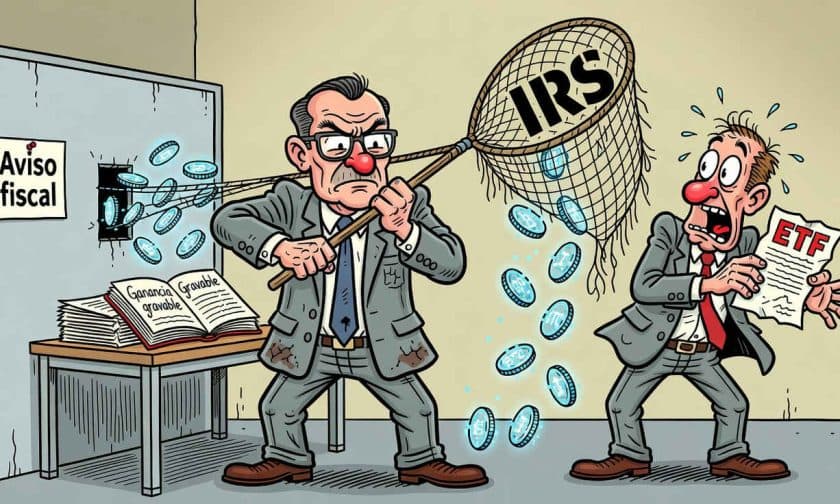
La agencia estadounidense señaló que algunos fondos de inversión podrían estar aprovechando redenciones en especie para evitar que ganancias aparezcan en sus registros contables. El mecanismo funciona cuando un ETF entrega activos digitales que han aumentado de valor a firmas de trading, recibiendo a cambio participaciones del fondo, sin que la ganancia se reconozca como ingreso gravable en ese momento.
La preocupación del IRS se centra en fondos que necesitan mantener al menos 90% de sus ingresos provenientes de dividendos, intereses y ganancias de acciones para acceder a un tratamiento fiscal especial. Dado que las ganancias de criptomonedas no cuentan dentro de esas categorías, una proporción elevada de ingresos cripto podría comprometer ese beneficio. Algunos gestores habrían utilizado operaciones estructuradas para evitar que esas ganancias aparezcan como ingreso del fondo.
El analista James Seyffart describió el lenguaje de la advertencia como amplio, señalando que apunta a múltiples usos de redenciones en especie para crear o diferir resultados fiscales, incluyendo intercambios bajo la Sección 351, estrategias de box spread y straddles, aunque sin limitarse a una sola clase de operación.
¿Qué fondos cripto podrían estar expuestos?
El IRS no mencionó nombres de fondos específicos, por lo que no establece que algún ETF haya infringido las reglas ni permite elaborar una lista definitiva de productos en riesgo. La exposición potencial recae sobre fondos convencionales que mantienen criptomonedas o participaciones en fideicomisos con esos activos y recurren a las operaciones cuestionadas.
La agencia distingue esos productos de los ETF al contado de Bitcoin estructurados como fideicomisos otorgantes, como iShares Bitcoin Trust de BlackRock. Esta estructura transfiere atributos fiscales directamente a los accionistas, por lo que el fondo no encaja de la misma manera en el esquema descrito para fondos convencionales. La diferencia importa porque la advertencia se centra en el tratamiento fiscal de ingresos y transacciones del fondo, no en una prohibición general de mantener criptomonedas.
Fondos que mantienen estos activos mediante filiales extraterritoriales quedarían fuera del alcance del aviso, subrayando que la estructura jurídica y operativa modifica cómo se aplican las reglas.
Posibilidad de aplicación retroactiva y plazo para comentarios
El IRS indicó que orientaciones posteriores podrían aplicarse solo hacia adelante o también a transacciones ya realizadas. Esa posibilidad retroactiva no equivale a una sanción inmediata, pero deja abierta la cuestión de cómo trataría operaciones pasadas si determina que ciertas prácticas incumplen la normativa.
La agencia fijó el 28 de octubre de 2026 como fecha límite para presentar comentarios sobre el aviso. El plazo abre una instancia para que partes interesadas expongan argumentos antes de que el IRS defina si emitirá nuevas directrices, qué alcance tendrían e incluirían transacciones previas.
Revenue Ruling 2026-20: cambio en intercambios de acciones
Simultáneamente, el IRS emitió el Revenue Ruling 2026-20, cerrando una estrategia que permitía a inversores entregar acciones apreciadas a un nuevo ETF y obtener participaciones en un fondo diversificado sin pagar impuestos en ese momento. El IRS considera ahora que esa secuencia constituye una venta gravable, redefiniéndose el tratamiento fiscal de la operación.
El especialista en ETF Eric Balchunas comentó que ambas medidas parecen dirigidas contra quienes se apartan del espíritu de la ley. Ed Zollars, contador público certificado, recomendó a los asesores revisar conversiones anteriores de sus clientes, dado que la resolución redefine cómo se trata el intercambio, mientras el aviso sobre cripto deja abierta la posibilidad de que futuras directrices alcancen operaciones ya realizadas.
Impacto para administradores y dueños de empresas en Argentina
Aunque el IRS es una agencia estadounidense, sus decisiones sobre ETF y tratamiento fiscal de activos digitales generan efectos globales en mercados financieros. Para administradores y dueños de empresas argentinas que operan en mercados internacionales o poseen inversiones en fondos cotizados con exposición a criptomonedas, esta advertencia señala un endurecimiento regulatorio que podría afectar rentabilidad y estructura de carteras.
La incertidumbre sobre aplicación retroactiva implica riesgo para fondos y sus inversores. Si tu empresa tiene exposición a ETF de criptomonedas o planea invertir en estos productos, es momento de revisar la estructura de los fondos, consultar con asesores fiscales especializados y monitorear las directrices que el IRS publique tras el 28 de octubre. La volatilidad regulatoria en mercados estadounidenses suele anticipar cambios en otros jurisdicciones, incluyendo Argentina, donde la AFIP y el Ministerio de Economía observan evoluciones internacionales en materia de tributación de activos digitales.