
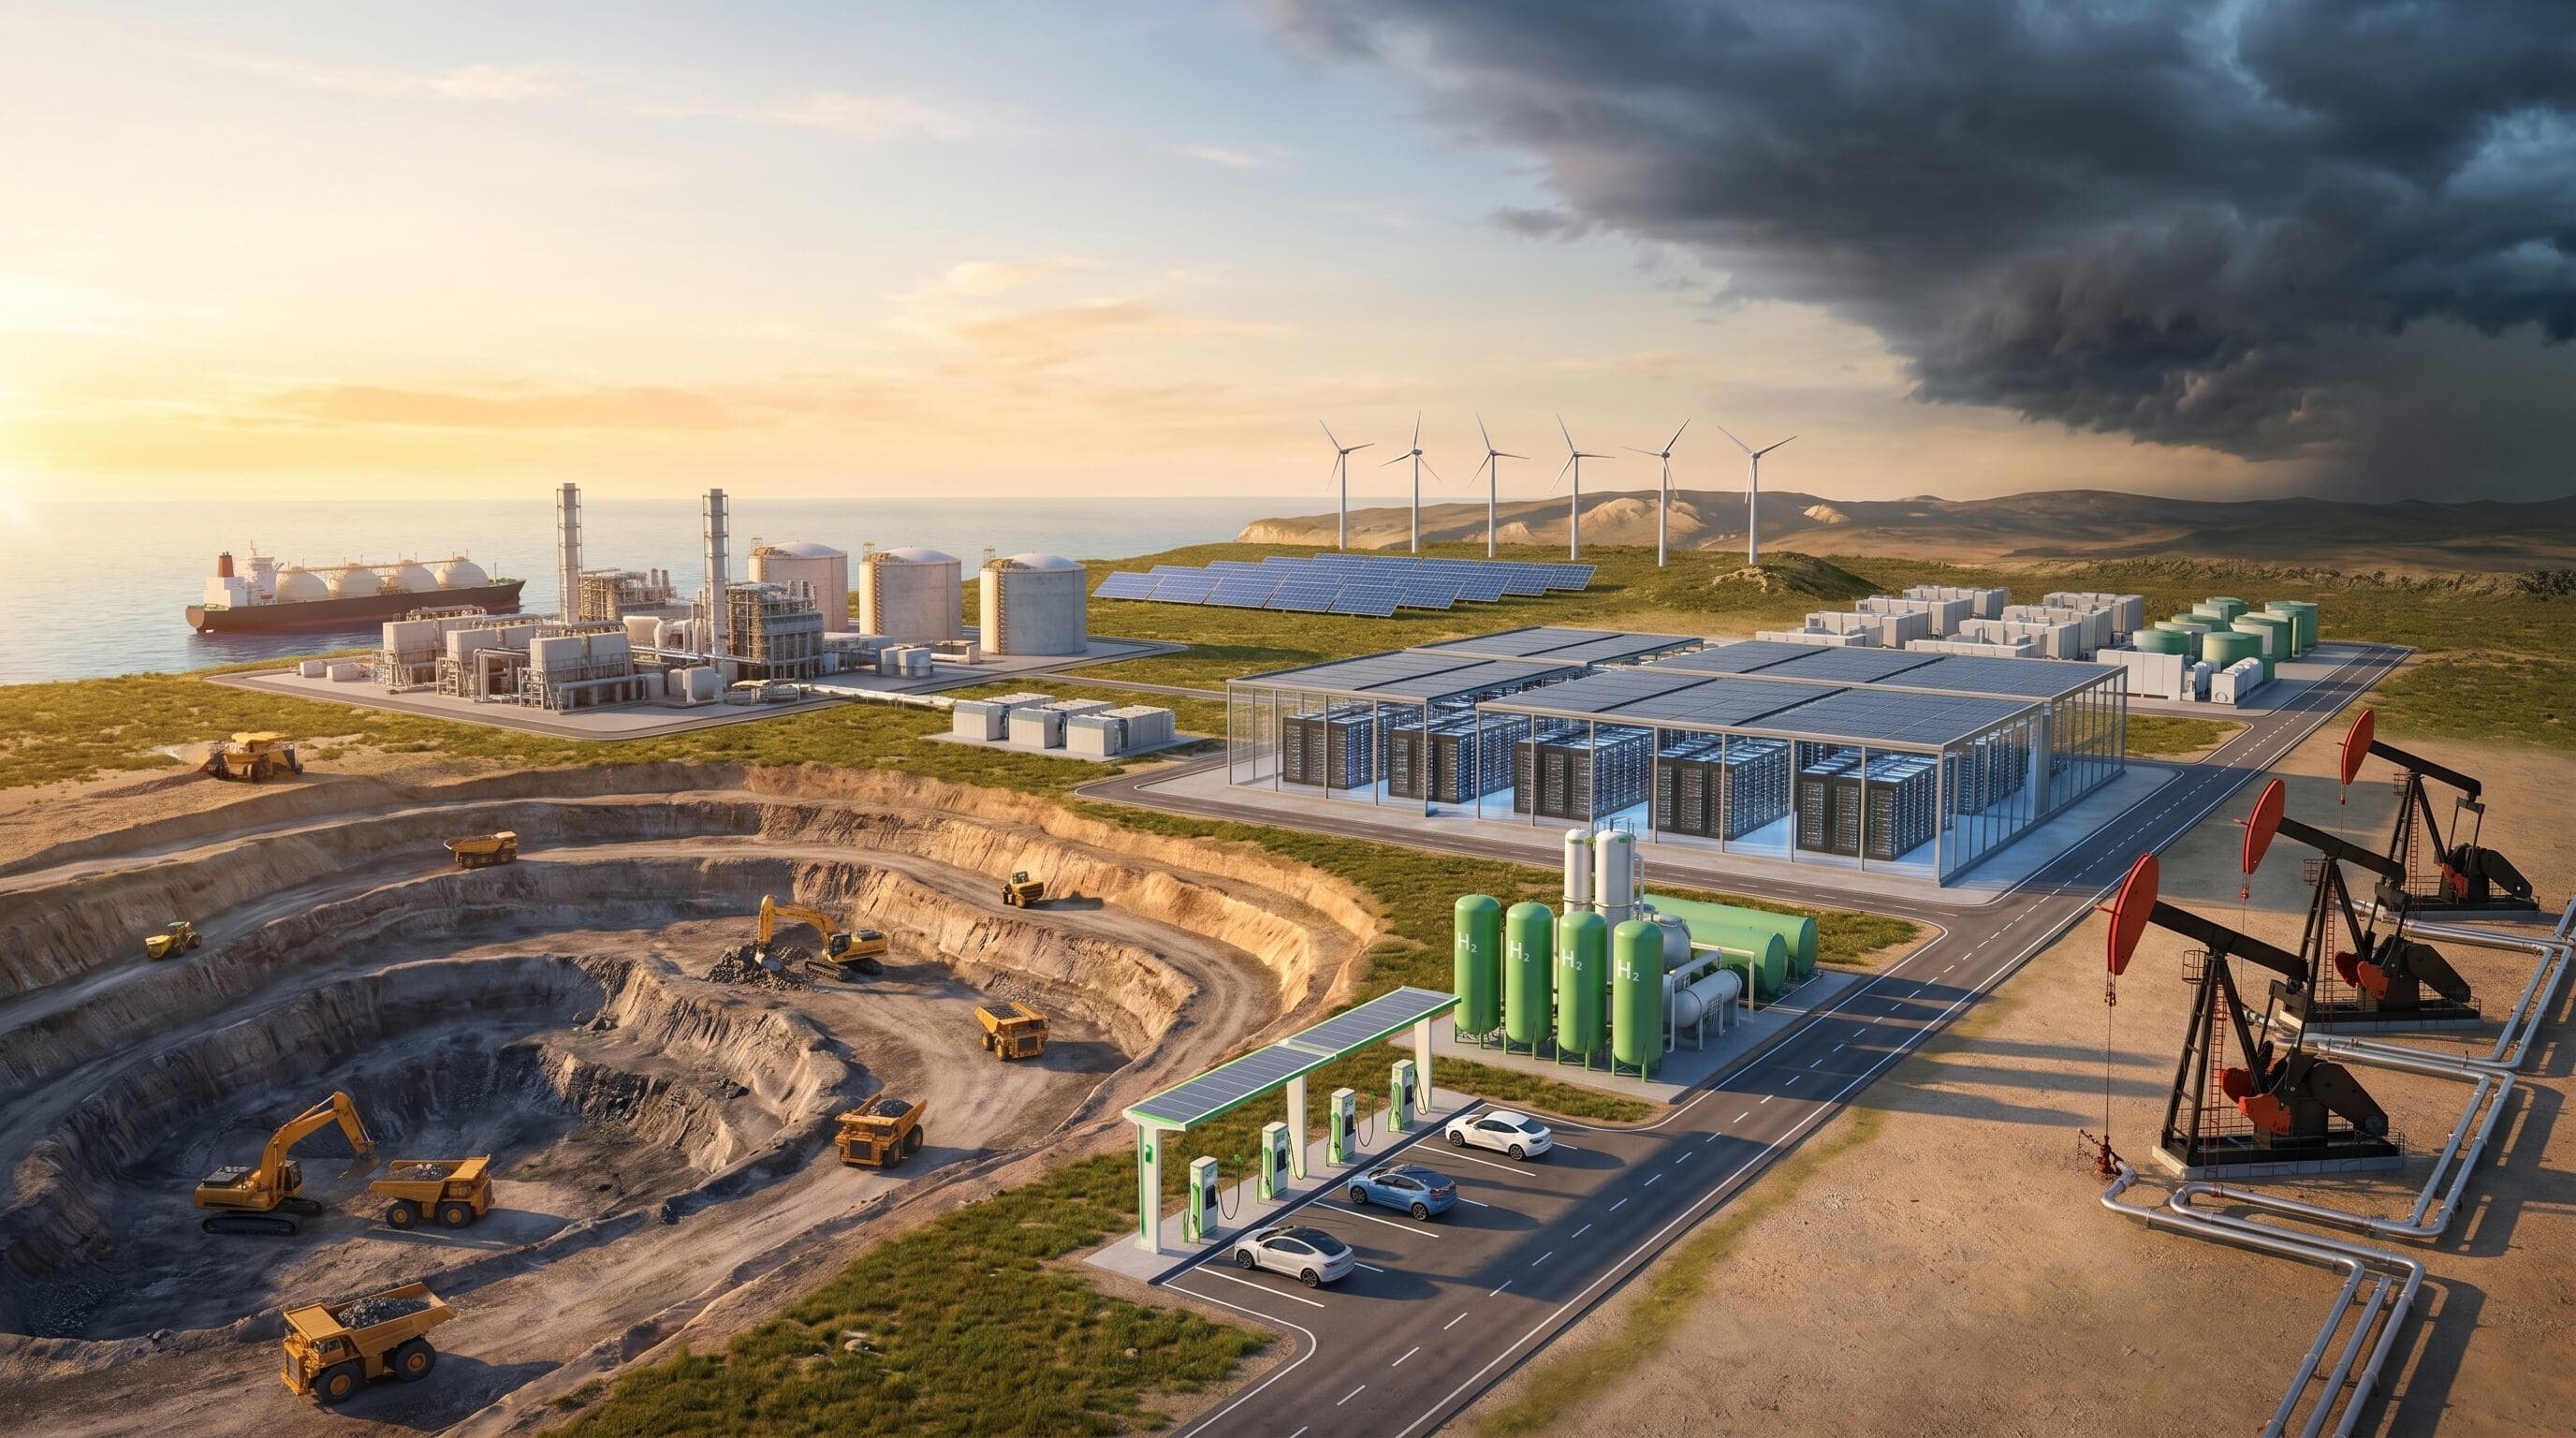
La estructura de inversión en Argentina experimenta un cambio fundamental durante los primeros dos años de la gestión de Javier Milei. La inversión bruta interna fija (IBIF) se aleja del patrón que dominó las últimas dos décadas, donde la construcción fue el motor principal del ciclo económico. Ahora los desembolsos se orientan hacia bienes de capital, perforación, transporte pesado y exploración de recursos naturales, reordenando el mapa sectorial, territorial y productivo.
¿Cuánto cayó la participación de la construcción en la inversión total?
Según datos del Indec, entre 2005 y 2023 la construcción de viviendas e infraestructura representó en promedio 40,4% de la inversión total. Durante 2024 y 2025, esa participación se redujo a 31,8%, lo que implica una contracción de 8,6 puntos porcentuales, la más pronunciada de toda la serie histórica. En el primer trimestre de 2026, la construcción explicó 34,1% del total, todavía 6,3 puntos por debajo del promedio de las dos décadas previas.
Esta caída responde a múltiples factores que afectaron simultáneamente al sector. La obra pública tradicional quedó casi detenida, los planes de vivienda heredados fueron discontinuados y el crédito hipotecario, aunque mejoró desde niveles muy bajos, aún no alcanza escala suficiente para traccionar una recuperación amplia. La construcción privada, por su parte, enfrenta costos dolarizados, una demanda más selectiva y un mercado inmobiliario que perdió impulso tras la mejora de años anteriores.
Maquinaria e importaciones: los nuevos protagonistas
El espacio que pierde la construcción lo ganan otros componentes de la inversión. La maquinaria y el equipo pasaron de explicar 41,2% de la inversión promedio entre 2005 y 2023 a 45,4% durante 2024 y 2025. Este cambio marca una transición desde inversión asociada a obras civiles hacia otra ligada a tecnología, equipos industriales, perforación y logística pesada.
Dentro de ese bloque, la maquinaria importada se posiciona como el rubro más dinámico. Su participación histórica fue de 25,2%, pero en 2024 y 2025 avanzó a 28,6% del total. En el primer trimestre de 2026 llegó a 31,9%, con un salto de 6,7 puntos respecto del promedio de largo plazo. La normalización del sistema de pagos externos, la eliminación de restricciones para importar bienes de capital y la necesidad de renovar equipamiento en sectores exportadores impulsaron esta suba.
Los proyectos ligados a Vaca Muerta, litio y cobre aceleraron esta tendencia. La compra de equipos de perforación, fractura, transporte y maquinaria pesada ganó espacio dentro de la inversión agregada. Este patrón sugiere una estructura menos dependiente de la obra pública y más orientada a segmentos con alta intensidad de capital.
La industria nacional de bienes de capital se retrae
La contracara de este proceso aparece en la maquinaria de origen nacional. Este rubro pasó de un promedio histórico de 16,1% a 13,6% del total de la formación bruta de capital fijo en 2026. La industria local de bienes de capital sintió el impacto de la menor demanda interna, la competencia de importados, la debilidad del crédito y una estructura de costos que afectó la producción.
El desplazamiento hacia equipos traídos del exterior puede elevar la productividad de ciertos sectores, pero al mismo tiempo recorta el efecto multiplicador sobre el entramado fabril local. Los equipos de transporte también reflejan la nueva dirección: su participación pasó de 11,5% históricamente a 14,5% en 2024 y 2025, ubicándose en 13,4% en el primer trimestre de 2026. Detrás aparecen camiones, unidades pesadas y equipos especiales para logística de hidrocarburos y minería.
Exploración minera: el componente que más crece
El salto más disruptivo se observa en la categoría "otros activos fijos", que incluye inversión en investigación y desarrollo, activos biológicos y exploración minera. Este componente tuvo una participación histórica de apenas 0,53% del total general. En 2024 y 2025 trepó a 1,44%, casi el triple del promedio. En el primer trimestre de 2026 se ubicó en 0,95%, nivel que sigue muy por encima de los registros de largo plazo.
La expansión de exploración de litio en Catamarca, Salta y Jujuy, junto con proyectos de cobre en San Juan y Catamarca, explica buena parte de este cambio. También influyó la adhesión de empresas al Régimen de Incentivo a las Grandes Inversiones (RIGI), que aceleró desembolsos en etapas tempranas como estudios de factibilidad, exploración y obras iniciales. La llegada de capital internacional a la búsqueda de minerales críticos sumó otro impulso.
Impacto para empresas y administradores: recomposición de oportunidades
Este reordenamiento de la inversión genera implicaciones profundas para las empresas y administradores de negocios argentinos. La recomposición del capital no es solo sectorial: también reordena territorios, cadenas de valor y expectativas de crecimiento. Los grandes centros urbanos vinculados al ciclo inmobiliario y a la obra pública pierden centralidad relativa, mientras que ganan peso provincias asociadas a hidrocarburos y minería.
El nuevo patrón aparece más concentrado en actividades que generan divisas, incorporan tecnología y elevan productividad, aunque con menores efectos inmediatos sobre ocupación masiva y mercado interno. La construcción tradicional tuvo durante años una capacidad de derrame extendida sobre empleo urbano, comercio, insumos industriales y consumo. Este nuevo esquema, en cambio, tiende a desplazar el impacto hacia cadenas específicas de proveedores, servicios técnicos, transporte y actividades conexas.
El Banco Central de la República Argentina (BCRA) destacó en su Informe de Política Monetaria del segundo trimestre de 2026 que desde comienzos de 2026 aparecieron señales de desaceleración en la contracción de inversión. Mencionó estabilización de la demanda de equipo durable de producción nacional, cierta recuperación de la construcción y un freno en la baja de indicadores adelantados. La aprobación de proyectos bajo el RIGI fortaleció las perspectivas de ejecución de inversiones de gran escala y ampliación de capacidad productiva, sobre todo en sectores transables.
Para empresas orientadas a sectores tradicionales, este cambio requiere adaptación estratégica. Aquellas vinculadas a minería, energía, logística pesada y manufactura de bienes de capital encuentran oportunidades de crecimiento. Las pymes del sector construcción y la industria local de equipamiento deben reposicionarse, buscando nichos en cadenas de valor de proyectos de gran escala o innovando en servicios especializados para sectores exportadores.





