Los fondos de cobertura contrajeron durante 2026 su exposición a operaciones apalancadas en bonos del Tesoro estadounidense, según estimaciones de Morgan Stanley. La reducción alcanzó aproximadamente el 20%, llevando las posiciones a unos US$ 1,2 billones, en un contexto de márgenes más ajustados y cambios en la liquidez del mercado.
¿Por qué los fondos reducen sus apuestas en bonos del Tesoro?
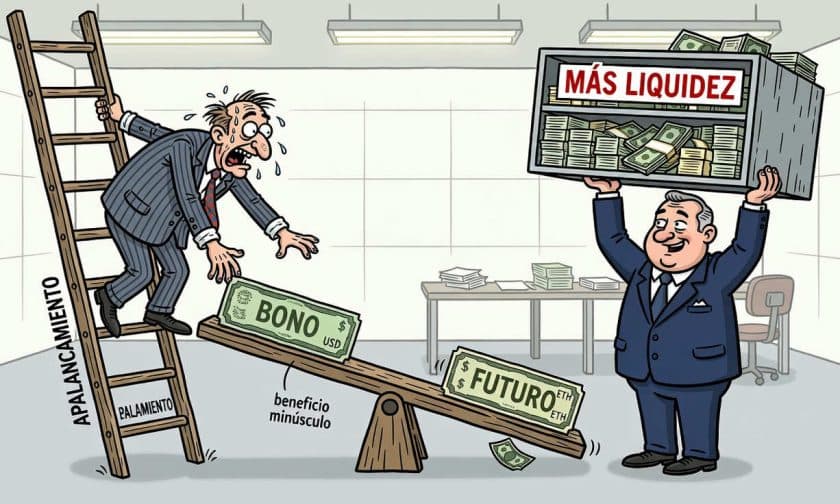
La operación de basis, estrategia central para muchos fondos de cobertura, ha perdido atractivo durante 2026 a medida que se estrechan las oportunidades de ganancia. Esta estrategia consiste en comprar un bono del Tesoro en el mercado al contado mientras se vende simultáneamente su contrato de futuros correspondiente, financiando gran parte de la posición mediante préstamos a corto plazo. El objetivo es capturar la pequeña diferencia de precio entre ambos instrumentos, multiplicada por el apalancamiento.
El repliegue de los fondos no significa un abandono del mercado, sino una reacción a condiciones menos favorables. La demanda de futuros del Tesoro se debilitó durante 2026, lo que dificulta encontrar contrapartes y sostener la rentabilidad económica de la operación. Según Meghan Swiber, estratega de tasas de interés de Bank of America, los gestores de activos moderaron significativamente su demanda de futuros, una pieza fundamental para que los fondos de cobertura monten posiciones largas en bonos al contado cubiertas en derivados.
Concentración en vencimientos cortos y cambios en posiciones
La contracción se ha concentrado principalmente en futuros vinculados a vencimientos de dos y cinco años, en el extremo corto de la curva de rendimientos. Los bonos con plazos más cortos son más sensibles a cambios en las expectativas sobre tasas de la Reserva Federal. Según datos de compromisos de operadores de la CFTC, las posiciones netas cortas de los fondos de cobertura en futuros a dos años cayeron más del 40% desde su máximo de 15 meses alcanzado en marzo de 2026, ubicándose ahora por debajo de la mitad del récord de diciembre de 2024.
Paralelamente, las posiciones netas largas de gestores de activos disminuyeron más del 30% desde su máximo histórico también registrado en marzo de 2026. Esta doble contracción refleja una menor actividad general en la estrategia de basis a lo largo de toda la curva de rendimientos, incluyendo segmentos de dos y cinco años, futuros de referencia a diez años y vencimientos de largo plazo.
Reformas regulatorias que reducen oportunidades de arbitraje
Un factor clave en la menor rentabilidad de la estrategia proviene de cambios regulatorios implementados a finales de 2025. Las reformas del ratio de apalancamiento suplementario (SLR) ampliaron la capacidad de las mesas de intermediación bancaria para comprar y mantener bonos del Tesoro. Antes de estos ajustes, las restricciones sobre inventario podían generar dislocaciones de precios que operadores de basis aprovechaban para encontrar diferencias de valor entre bonos y futuros.
Amrut Nashikkar, jefe de estrategia de derivados de tasas de interés en Barclays, señaló que una mayor capacidad de los intermediarios para guardar bonos del Tesoro reduce de forma natural las oportunidades de valor relativo. Aunque este cambio favorece la liquidez general del mercado, simultáneamente estrecha el margen de ganancia de una estrategia que depende precisamente de diferencias de precios reducidas. A este panorama se suma que grandes fondos de pensiones de distintas partes del mundo redujeron sus asignaciones a bonos del Tesoro durante 2025 y 2026.
Riesgos sistémicos bajo vigilancia regulatoria
A pesar de la reducción de posiciones durante 2026, los fondos de cobertura mantienen una exposición considerable a la estrategia de basis. Las grandes tenencias apalancadas de bonos del Tesoro han llamado la atención de la Reserva Federal de Nueva York, que planteó preguntas sobre posibles riesgos sistémicos. Aunque Morgan Stanley no encuentra evidencia de estrés generalizado en el ciclo actual, el elevado apalancamiento podría amplificar movimientos abruptos si los fondos reciben llamadas de margen y deben vender bonos con rapidez.
Un estudio de 2024 del profesional de inversiones Steven T. Williams advirtió que el mercado podría enfrentar choques si las tasas se invirtieran de repente, vinculando ese escenario con un desequilibrio relacionado con el déficit de duración de valores respaldados por hipotecas. Hasta ahora, ni la mayor participación de divisiones de intermediación bancaria ni el aumento de rendimientos han producido señales de tensión amplia atribuibles a esta estrategia, según Morgan Stanley.
Impacto para administradores y empresas argentinas: oportunidades y riesgos en mercados globales
Para administradores y dueños de empresas argentinas con exposición a mercados financieros internacionales, los cambios en la estrategia de basis del Tesoro estadounidense tienen implicaciones relevantes. La contracción de posiciones apalancadas y la menor demanda de futuros pueden afectar la volatilidad en mercados de renta fija global, impactando en costos de financiamiento internacional y valuaciones de activos denominados en dólares.
El repliegue de fondos de cobertura también refleja un entorno de márgenes más ajustados y oportunidades de arbitraje reducidas en mercados desarrollados. Para empresas argentinas que acceden a crédito internacional o mantienen inversiones en bonos del Tesoro, estos cambios pueden traducirse en menor liquidez y spreads más amplios. Simultáneamente, la mayor capacidad de bancos para mantener inventarios de bonos (gracias a reformas del SLR) podría favorecer condiciones de financiamiento más estables en mercados globales, beneficiando a empresas con acceso a crédito en dólares estadounidenses.