A pesar del contexto internacional adverso, Argentina experimenta una ola de emisiones de deuda en mercados externos. Durante septiembre de 2026, empresas energéticas y gobiernos provinciales han colocado USD 2.650 millones en obligaciones negociables internacionales, demostrando que existe apetito por activos argentinos de primera línea incluso cuando los bonos del Tesoro estadounidense rondan el 5% anual.
¿Por qué aumentó la actividad emisora en septiembre de 2026?
El sector energético lideró las colocaciones internacionales durante este mes. La demanda global por créditos corporativos argentinos vinculados a Vaca Muerta ha superado las expectativas iniciales de los emisores. Con el precio del Brent en niveles elevados y perspectivas favorables para la producción local, las empresas encontraron el momento propicio para acceder a financiamiento externo a tasas competitivas de un solo dígito anual.
Este desempeño sitúa a septiembre de 2026 entre los tres meses de mayor actividad emisora desde las elecciones de medio término. Solo noviembre de 2025 (USD 2.951 millones) y enero de 2026 (USD 2.725 millones) registraron montos superiores de colocaciones internacionales.
Las tres grandes emisiones del sector energético
Tecpetrol inició la serie a principios de septiembre con la reapertura de sus obligaciones Clase 10 con vencimiento en 2033. Aunque la empresa apuntaba a levantar USD 300 millones, la demanda de inversores permitió colocar USD 450 millones a una tasa de 7,25% anual.
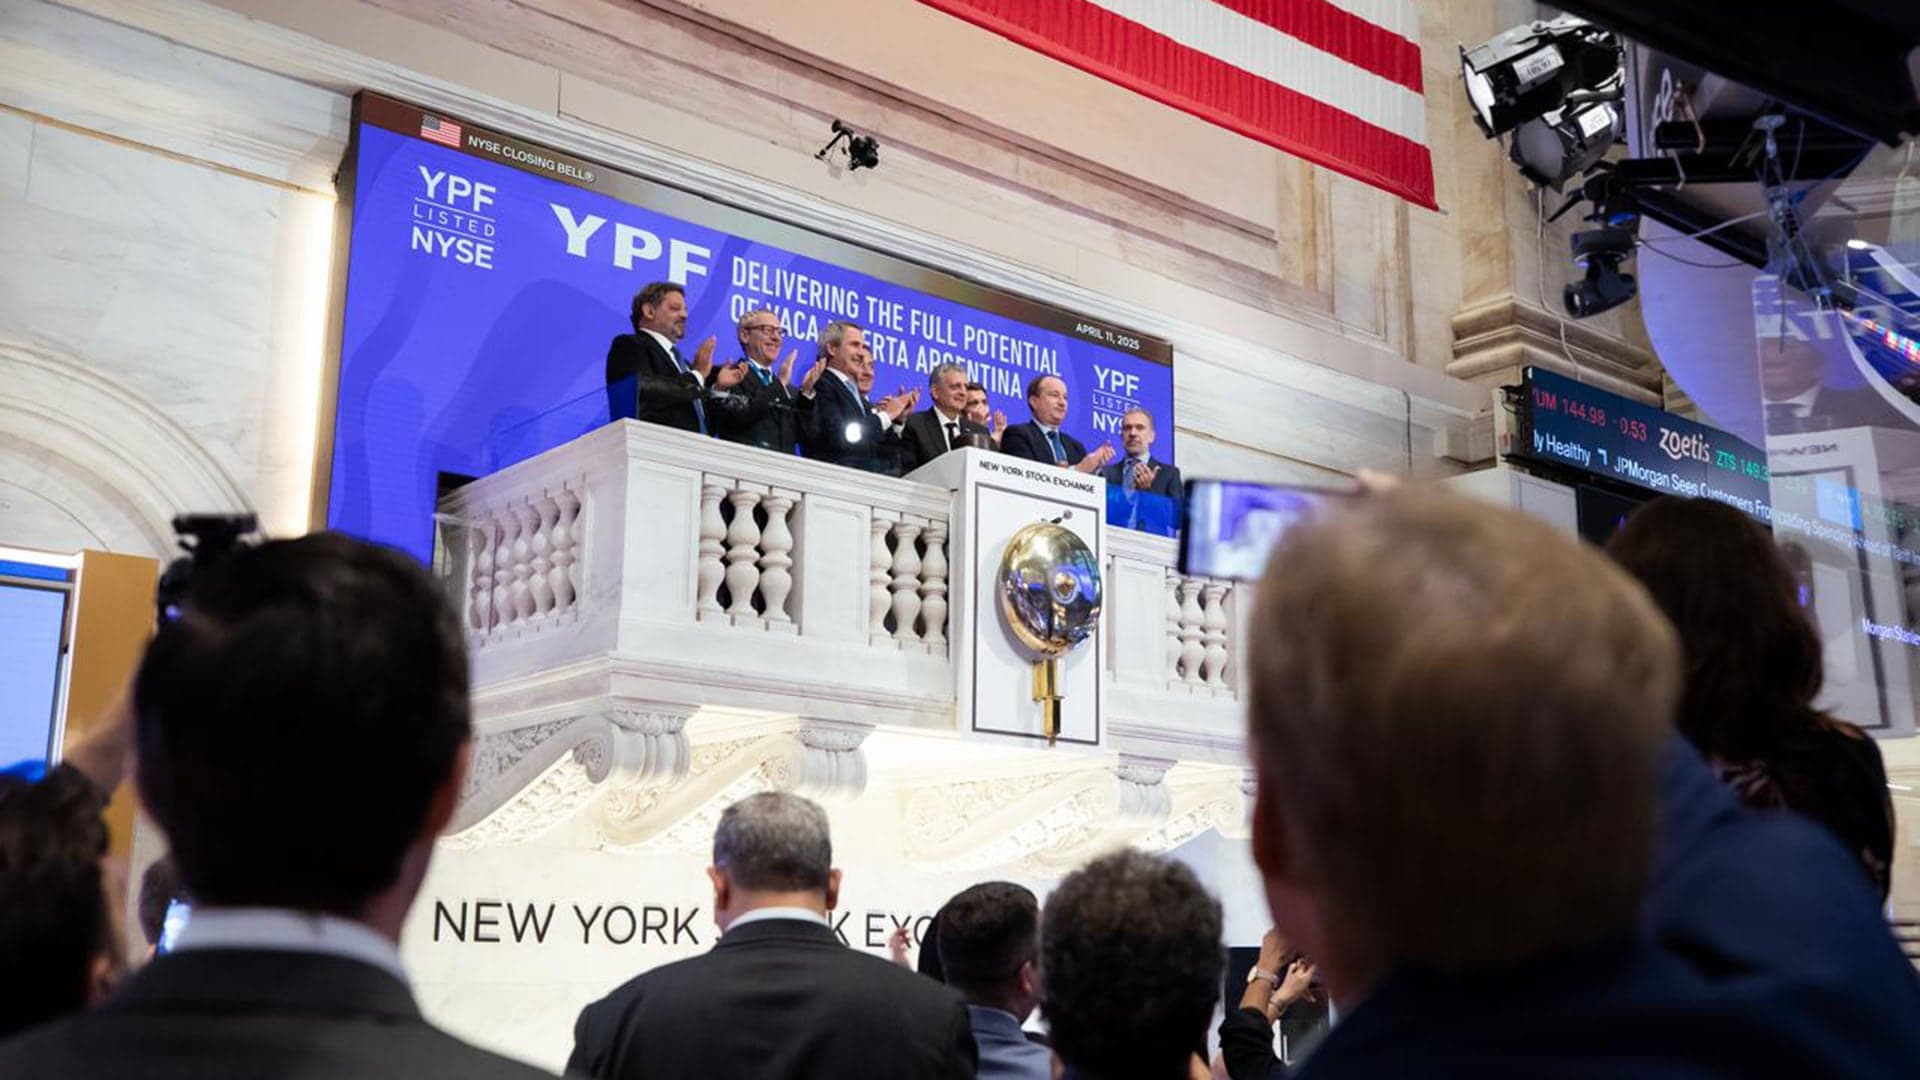
YPF continuó con una emisión de obligaciones Clase 44 a 2035, buscando captar USD 500 millones. Las ofertas alcanzaron USD 2.170 millones, pero la firma finalmente colocó USD 1.200 millones a 7,85% anual. Vista Energy completó el tridente con la reapertura de sus obligaciones Clase 31 a 2038, consiguiendo USD 400 millones a un rendimiento de 7,95% anual.
Infraestructura de evacuación como motor de las emisiones
Las empresas aceleran sus colocaciones ante la inminente expansión de capacidad de evacuación desde la cuenca Neuquina. A partir de enero de 2027, entrará en operación la primera etapa del oleoducto Duplicar Norte, que aportará inicialmente 220 kbpd de evacuación y alcanzará progresivamente 500 kbpd para el segundo semestre de 2027.
Simultáneamente, se pondrá en marcha VMOS, que agregará 180 kbpd en su primera etapa, expandiéndose hasta 550 kbpd. Esta expansión infraestructural permitiría incrementar la capacidad de evacuación desde Vaca Muerta desde los 730 kbpd actuales hasta 1.780 kbpd en el segundo semestre de 2027.
La producción nacional de crudo podría crecer desde un promedio de 916 kbpd en lo que va de 2026 hacia 1.200 kbpd en 2027, generando incentivos para que los productores financien inversiones que aceleren la extracción en los próximos meses.
San Juan abre puertas en mercados internacionales con respaldo minero
El apetito por activos argentinos también se extendió al segmento subsoberano. San Juan realizó su debut en mercados internacionales de deuda tras 27 años, colocando USD 600 millones a una tasa de 9,875% con ofertas que alcanzaron casi USD 1.040 millones.
El atractivo provincial radica en su potencial minero bajo el RIGI. Cuatro proyectos presentados en San Juan tienen un Capex estimado de USD 21.700 millones, representando casi el 39% de la inversión total comprometida bajo el régimen. Los Azules y Distrito Vicuña corresponden a proyectos de cobre, mientras que Gualcamayo y Veladero son minas de oro.
Distrito Vicuña destaca como el proyecto de cobre más relevante del país, con una vida estimada de 70 años y producción anual proyectada de 500.000 toneladas de cobre, 700.000 onzas de oro y 22 millones de onzas de plata. La provincia se posiciona estratégicamente para capitalizar la transición energética global y la creciente demanda de minerales críticos.
Impacto para empresas y administradores: financiamiento y oportunidades cambiarias
La reactivación de la cuenta financiera genera un shock de oferta en el mercado cambiario en momentos donde históricamente desacelera la liquidación del agro. Para administradores de empresas, esta dinámica representa una ventana de estabilidad cambiaria en la temporada baja agrícola, reduciendo presiones sobre el tipo de cambio.
Simultáneamente, el contexto favorable de precios internacionales de materias primas, combinado con una caída en importaciones de energía por estacionalidad, refuerza la cuenta corriente. Las pymes y empresas medianas pueden aprovechar este puente de estabilidad para planificar inversiones y operaciones comerciales sin volatilidad cambiaria excesiva. Además, el éxito de estas colocaciones internacionales señala que existe capacidad de financiamiento externo para empresas argentinas de primera línea, abriendo oportunidades para acceso a crédito internacional a tasas competitivas.