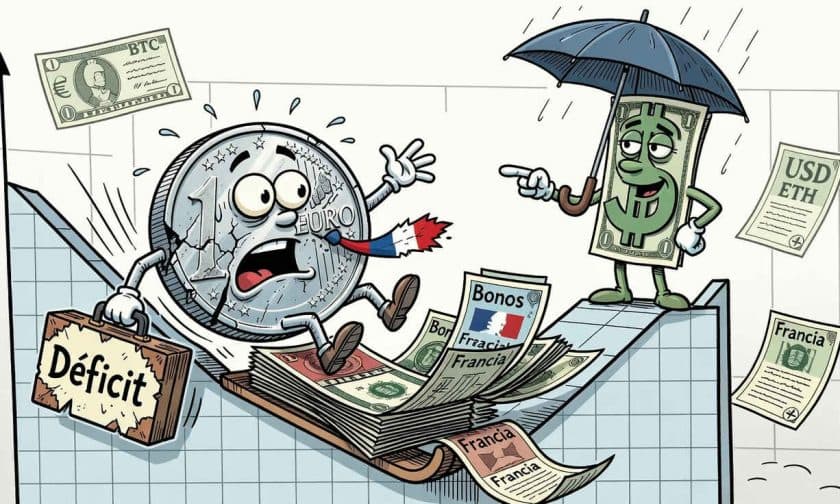
El euro cayó a su cotización más débil desde mayo de 2025, alcanzando US$ 1,1160 en una jornada dominada por la preocupación sobre el déficit francés y la presión inflacionaria estadounidense que fortaleció al dólar.
¿Por qué el euro se debilitó tanto en octubre de 2026?
La moneda europea retrocedió de manera significativa durante la sesión del lunes 5 de octubre tras tocar su nivel más bajo en 17 meses. Después de caer hasta US$ 1,1160, el euro se recuperó parcialmente y cerró en US$ 1,1211, acumulando una pérdida de 0,37% en la jornada. Este movimiento prolongó una racha negativa de cuatro semanas consecutivas, durante las cuales la moneda única perdió 3,1% frente al dólar, su peor desempeño semanal desde mayo de 2025.
Los inversores enfrentaron dos preocupaciones simultáneas: la incertidumbre fiscal en Francia y señales de inflación persistente en Estados Unidos. Ambos factores reforzaron la demanda de dólares como activo refugio, presionando al euro hacia la baja.
Francia en el centro de la turbulencia cambiaria europea
La presión sobre las finanzas públicas francesas alcanzó niveles críticos en octubre de 2026. El diferencial entre los bonos franceses y los Bund alemanes —indicador que mide la prima de riesgo que exigen los inversores para asumir deuda francesa— rozó los 160 puntos básicos el viernes anterior, su máximo desde la crisis soberana de la eurozona en 2011. Durante la sesión del lunes bajó hasta 137 puntos básicos, pero la volatilidad refleja la fragilidad del sentimiento de mercado.
El Gobierno francés presentó el 1 de octubre su proyecto de presupuesto para 2027 con el objetivo de reducir el déficit público al 5% del PIB mediante un ajuste fiscal de 54.000 millones de euros. Sin embargo, el contexto político complica la aprobación de medidas impopulares: con elecciones previstas para 2027, los legisladores enfrentan resistencia para sancionar austeridad. Esta tensión entre consolidación presupuestaria y calendario electoral genera desconfianza entre inversores, quienes favorecen activos alemanes más seguros.
Como segunda economía de la eurozona, el deterioro fiscal francés tiene implicaciones sistémicas para toda la región. Los mercados castigaron la moneda europea reflejando esa inquietud sobre la capacidad de Francia para estabilizar sus finanzas antes de los comicios.
Inflación en insumos impulsa al dólar estadounidense
En paralelo a la crisis fiscal europea, datos estadounidenses respaldaron la fortaleza del dólar. El Instituto de Gestión de Suministros informó que el componente de precios pagados por empresas del sector no manufacturero subió a 74,0 en septiembre, desde 72,6 en agosto. Esta medida señala presiones inflacionarias persistentes en los costos de insumos, aun cuando el índice general de actividad de servicios descendió respecto del mes anterior.
El índice del dólar, que compara la moneda estadounidense con una cesta de divisas, subió 0,26% hasta 102,16 durante la sesión, alcanzando previamente 102,53. Este máximo no se registraba desde el 10 de abril de 2025, poco después del anuncio de aranceles del Gobierno Trump.
La persistencia de presiones de precios en insumos modificó las expectativas sobre política monetaria. Según CME FedWatch, las probabilidades de un aumento de tasas de la Reserva Federal en octubre se desplomaron a 23,8% desde 70,9% una semana antes. Sin embargo, la expectativa de un alza en diciembre se mantuvo elevada en 86,8%, sugiriendo que el mercado anticipa un ajuste más adelante pese a la debilidad actual de las apuestas para octubre.
Otras monedas también sintieron presión cambiaria
El debilitamiento no fue exclusivo del euro. El yen japonés continuó depreciándose frente al dólar, que avanzó 0,09% hasta 157,97. Las advertencias verbales recientes del Gobierno y autoridades japonesas contra la depreciación de la moneda no lograron detener su caída, a pesar de su tradicional condición de activo refugio. La primera ministra Sanae Takaichi anunció que el Gobierno gestionaría cuidadosamente la emisión de deuda anual y actuaría con rapidez ante turbulencias de mercado, buscando tranquilizar a inversores preocupados por el deterioro de las finanzas públicas japonesas.
La libra esterlina perdió 0,14% frente al dólar, ubicándose en US$ 1,3223, aunque avanzó cerca de 0,2% frente al euro. Este movimiento confirmó que la debilidad de la moneda europea trascendía el cruce con el dólar, reflejando la preocupación generalizada del mercado por la situación fiscal francesa y las expectativas de tasas.
Qué significa esta volatilidad cambiaria para empresas argentinas
Para dueños y administradores de empresas argentinas, esta turbulencia en mercados cambiarios internacionales tiene implicaciones directas. En primer lugar, la fortaleza del dólar frente al euro afecta la competitividad de exportaciones argentinas hacia mercados europeos, particularmente en sectores como agroindustria y manufactura. Un euro débil encarece relativamente los productos argentinos en euros, reduciendo demanda potencial.
En segundo lugar, la incertidumbre fiscal en Francia y Europa amplía el apetito por activos en dólares, presionando tipos de cambio globales. Para empresas con financiamiento en dólares o exposición a deuda externa, esta dinámica puede elevar costos de refinanciamiento si los spreads de riesgo se amplían en mercados emergentes por contagio de la crisis fiscal europea.
Tercero, la persistencia de inflación en insumos estadounidenses sugiere que los costos de importaciones desde Estados Unidos seguirán bajo presión. Empresas que dependen de insumos importados de ese origen deben anticipar márgenes ajustados en los próximos trimestres de 2026 y 2027, independientemente de la evolución del dólar paralelo argentino.
Finalmente, la volatilidad cambiaria internacional refuerza la necesidad de cobertura de riesgos de divisas. Empresas con operaciones internacionales o financiamiento externo deben evaluar instrumentos de hedging para protegerse de movimientos bruscos, especialmente en un contexto donde la incertidumbre política y fiscal en economías desarrolladas genera turbulencia recurrente.