
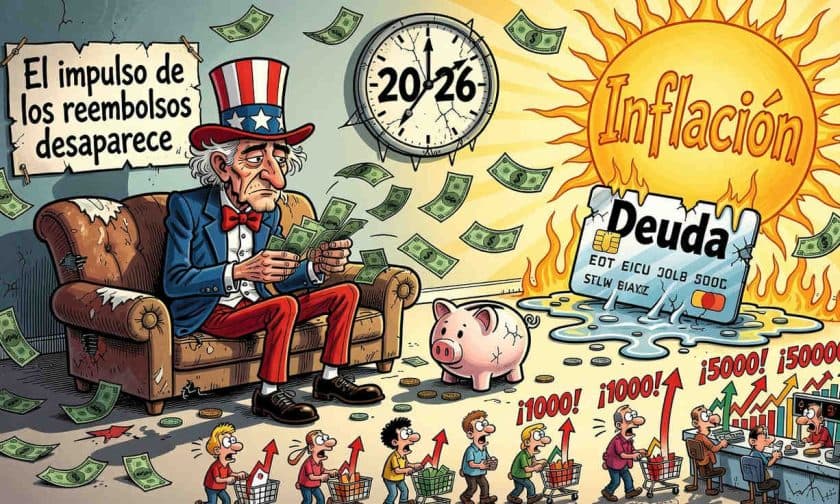
Goldman Sachs proyecta una desaceleración significativa del gasto de consumidores estadounidenses durante la segunda mitad de 2026, con un crecimiento del gasto real limitado a un rango de 1-1,5% tras el agotamiento del impulso temporal de los reembolsos impositivos.
¿Por qué se frena el consumo estadounidense en 2026?
La fortaleza del consumidor durante el primer semestre de 2026 estuvo impulsada en gran medida por reembolsos de impuestos superiores a lo esperado, según el análisis del economista jefe de Goldman Sachs, Jan Hatzius. Durante el segundo trimestre de 2026, las empresas de consumo discrecional del S&P 500 registraron un crecimiento de ventas interanual del 5,9% en la mediana, mientras que las de productos básicos de consumo alcanzaron el 3,9%. Sin embargo, ese dinamismo fue temporal y no refleja la capacidad sostenible de gasto de los hogares.
El flujo de caja real de las familias estadounidenses se está estancando, limitando su capacidad para mantener el nivel de consumo observado en meses anteriores. Los datos de ventas minoristas de julio de 2026 ya mostraban una trayectoria revisada hacia la baja, consistente con la tesis del banco sobre el debilitamiento del gasto real más allá de la segunda mitad del año.
Señales de agotamiento en el comportamiento del consumidor
Más allá de los reembolsos, existen indicadores de fatiga en el consumo estadounidense. Los hogares han acumulado deuda de tarjetas de crédito y reducido sus ahorros durante 2026, lo que sugiere que el endeudamiento como herramienta para sostener el gasto tiene límites. La inflación persistente en alimentos y energía también presiona el poder adquisitivo real de los consumidores, especialmente los de menores ingresos.
Goldman Sachs reconoce que aunque la economía estadounidense se expandió a una tasa anualizada del 2,4% en el segundo trimestre de 2026, según el PIB oficial, ese ritmo ya refleja una moderación respecto al trimestre anterior. El consumo representa aproximadamente dos tercios de la actividad económica estadounidense, por lo que cualquier desaceleración en el gasto de los hogares tendrá efectos directos en el crecimiento general.
El rol de los minoristas como termómetro del consumo
La proyección de Goldman se pondrá a prueba durante agosto de 2026 con los resultados y perspectivas de gigantes minoristas como Walmart, Home Depot, Lowe's y Target. Walmart merece especial atención por su base diversa de clientes, que incluye tanto a consumidores de bajos ingresos como a aquellos que buscan valor en tiempos de inflación. Sus pronósticos para el tercer trimestre de 2026 serán indicadores clave del comportamiento real del consumidor.
La analista de Deutsche Bank, Krisztina Katai, también advirtió sobre presiones competitivas crecientes y un consumidor más cauteloso. Esta cautela coincide con la visión de Goldman: un consumidor menos impulsivo y más racional, que generará crecimiento de ventas más moderado en los próximos trimestres. Las métricas de ventas en mismas tiendas serán cruciales para confirmar o refutar esta tesis.
¿Qué esperar para el tercer trimestre de 2026?
Goldman Sachs anticipa un entorno más desafiante en los próximos meses. El agotamiento del efecto reembolsos, combinado con la inflación persistente y el estancamiento del flujo de caja, podría traducirse en una desaceleración más pronunciada de la que los mercados financieros actualmente descuentan. Los datos del segundo trimestre de 2026 mostraron un crecimiento del PIB del 2,4%, pero ese ritmo podría debilitarse significativamente si el consumo efectivamente se desacelera según las proyecciones del banco.
La vigilancia de indicadores como las ventas minoristas, las ventas en mismas tiendas y las previsiones de las cadenas comerciales será fundamental durante agosto y septiembre de 2026 para confirmar si la advertencia de Goldman se materializa o si el consumidor logra mantener un ritmo más resiliente.
Impacto para empresas y administradores de negocios argentinos
Aunque el análisis de Goldman Sachs se enfoca en el mercado estadounidense, las implicaciones para empresas argentinas son significativas. Una desaceleración del consumo en Estados Unidos reduce la demanda de importaciones y afecta el apetito por activos de riesgo en mercados emergentes. Para administradores de empresas argentinas con exposición a mercados externos, exportaciones o financiamiento en dólares, una menor actividad económica estadounidense implica presiones adicionales sobre márgenes y flujos de caja.
Además, la cautela del consumidor estadounidense típicamente se propaga a mercados como el argentino, donde las empresas enfrentan ya presiones inflacionarias locales. Empresas con cadenas de suministro dependientes de Estados Unidos o con clientes en ese mercado deben prepararse para demanda más débil y ciclos de pago más extendidos durante la segunda mitad de 2026. La planificación financiera y la gestión del capital de trabajo serán críticas en este contexto.





