
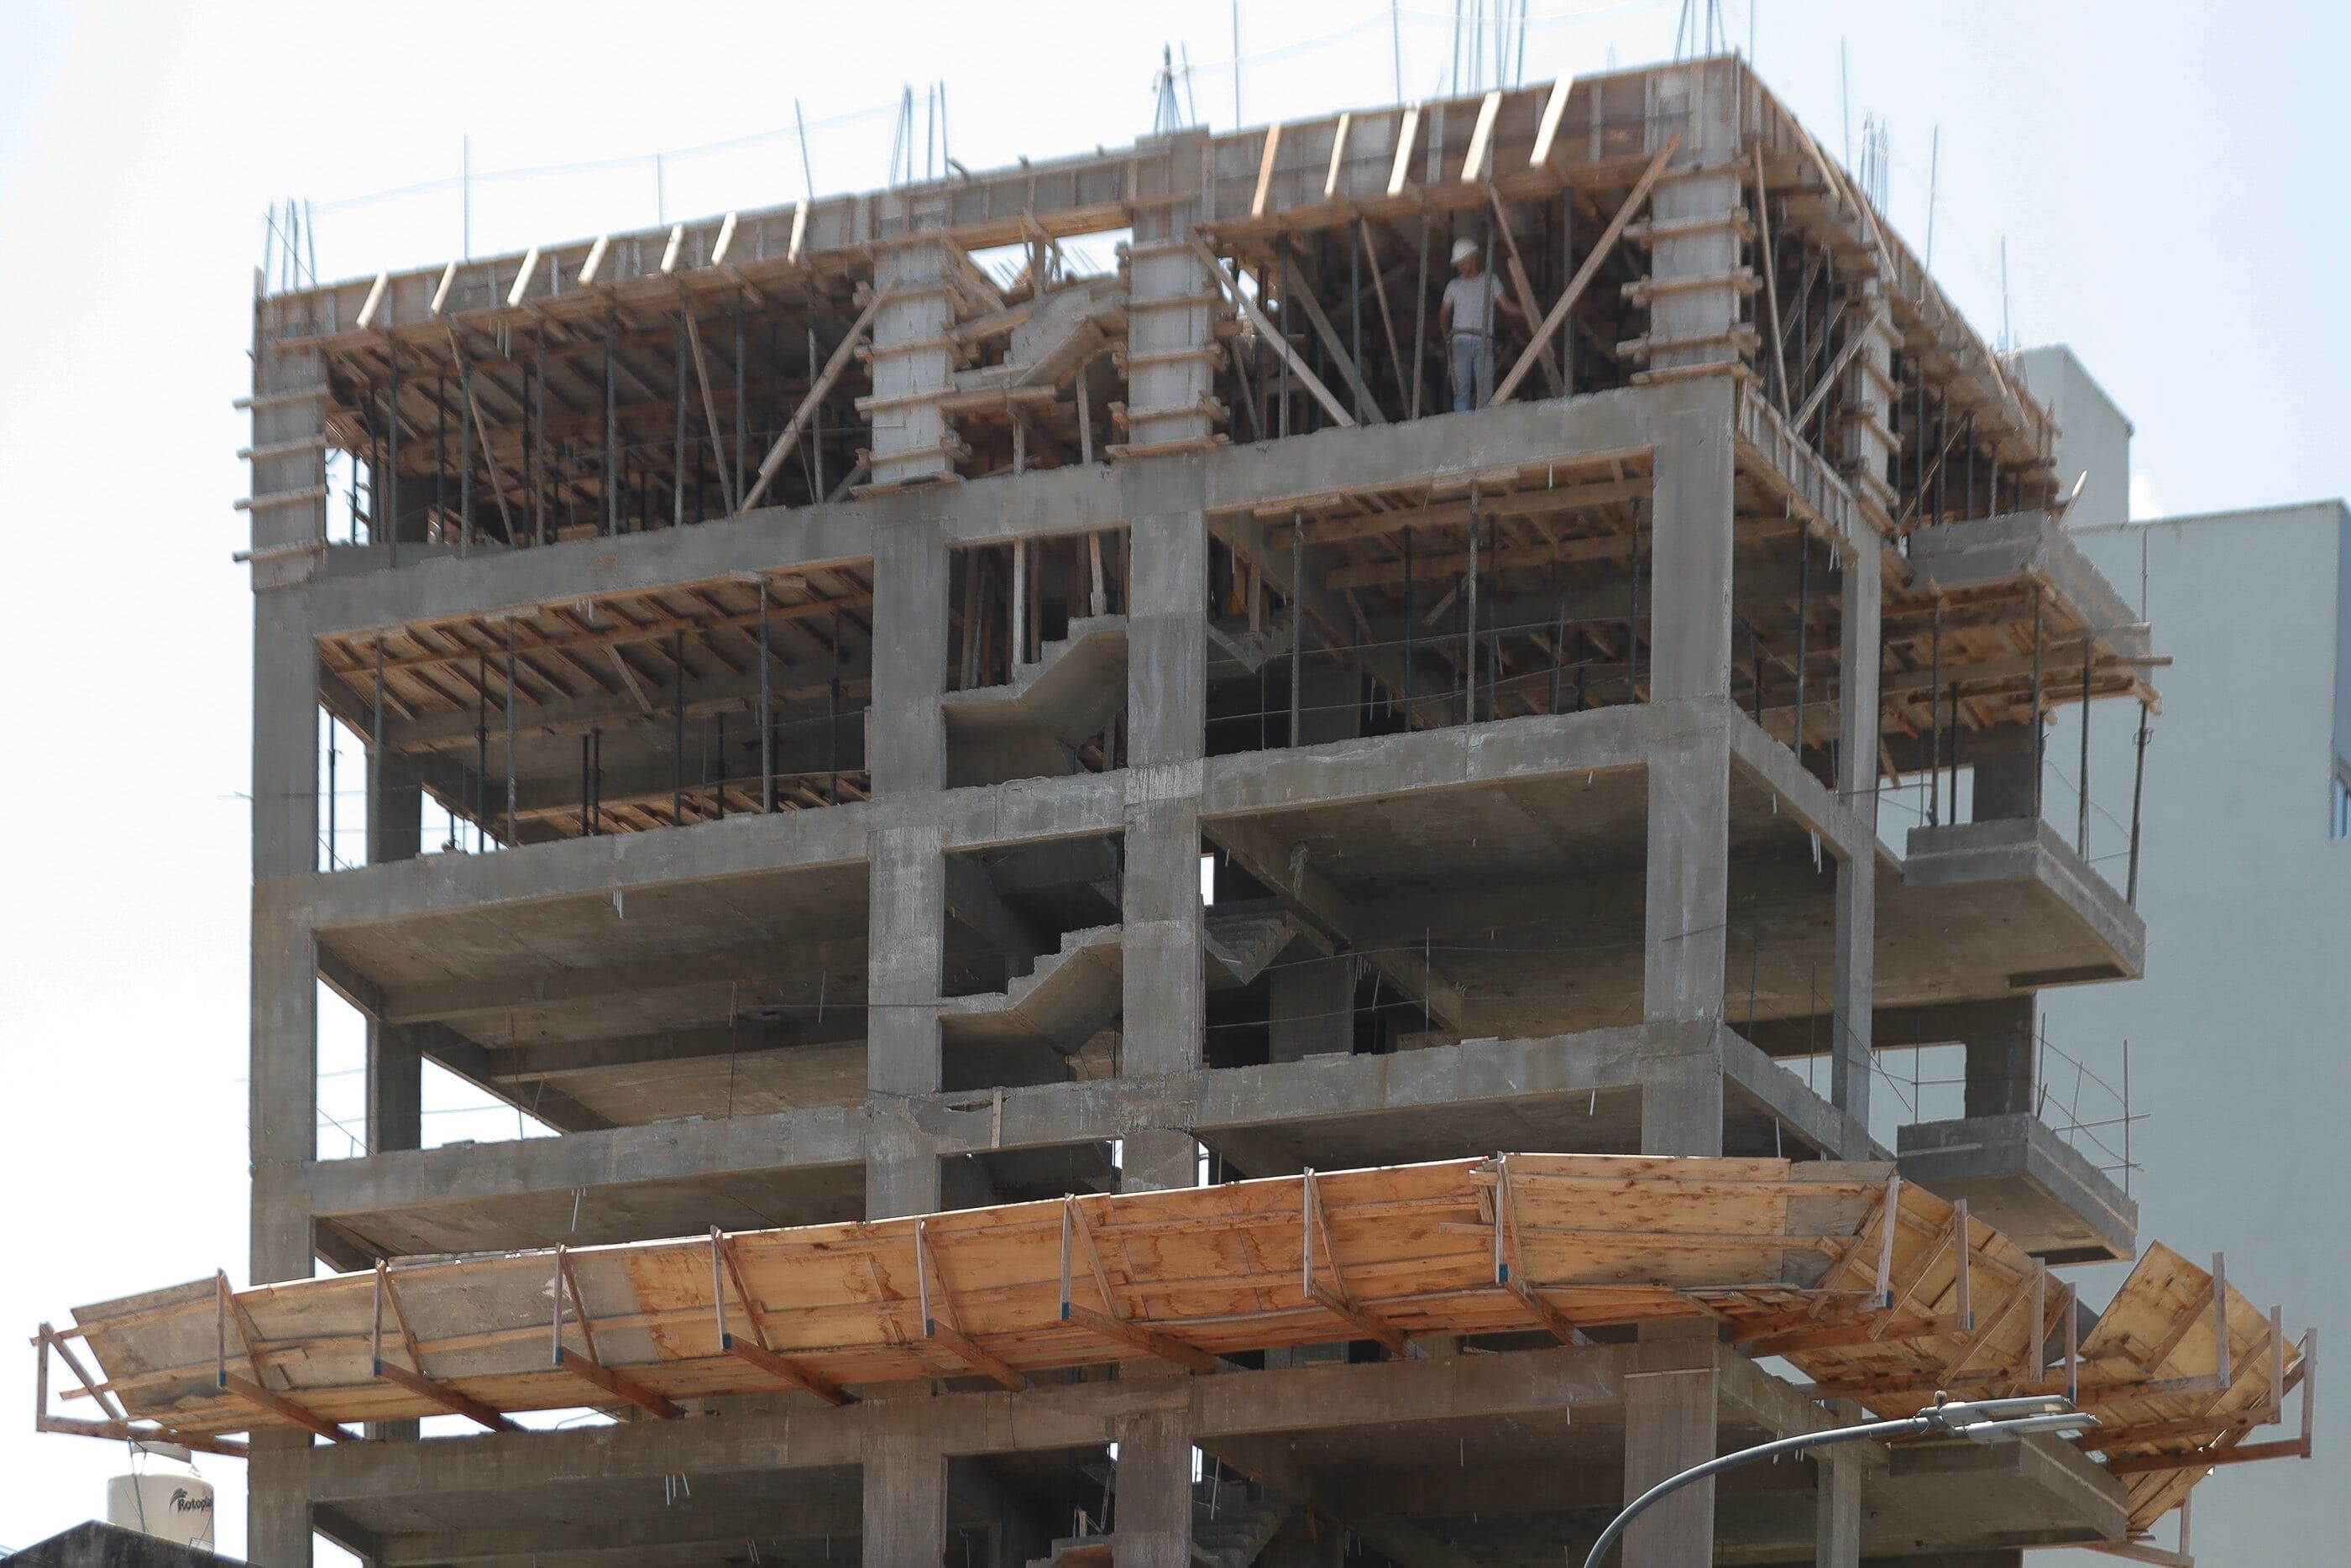
La construcción argentina enfrenta una de sus peores crisis en décadas tras perder más de 62.000 empleos formales desde noviembre de 2023, pero el sector apuesta a la recuperación mediante crédito hipotecario, concesiones viales y proyectos de infraestructura.
¿Cuántos empleos perdió la construcción en Argentina?
El sector de la construcción ha experimentado una contracción severa que lo diferencia del resto de la economía. Entre noviembre de 2023 y agosto de 2026, se perdieron entre 62.300 y 65.000 empleos asalariados registrados, lo que representa una caída de 14% a 15% del total de trabajadores formales del sector. Esta cifra cobra mayor relevancia considerando que la construcción explicó por sí sola aproximadamente un tercio de la pérdida total de empleos asalariados privados en el país durante ese período, cuando el número total de empleos formales destruidos superó los 200.000, según datos del Sistema Integrado Previsional Argentino (SIPA) y el Ministerio de Trabajo.
En comparación, la industria manufacturera perdió aproximadamente 66.500 puestos en el mismo lapso, mientras que el comercio también mostró contracción aunque en términos relativos menor. El carácter intensivo en mano de obra de las obras y la dependencia histórica del sector respecto de la inversión pública y privada explican la profundidad de la crisis sectorial.
¿Por qué cayó tanto la actividad de construcción?
La paralización de la obra pública nacional y el freno en la inversión privada son las principales causas del deterioro. Desde el inicio del ajuste macroeconómico a fines de 2023, el Estimador Mensual de Actividad Económica (EMAE) del INDEC mostró que la construcción se consolidó como el sector con mayor deterioro relativo. Aunque la economía argentina registró un rebote parcial tras tocar piso en el primer trimestre de 2024, la construcción continuó con caídas marcadas en comparación con los niveles previos al ajuste.
Sectores como la explotación de minas y canteras —con el desarrollo de Vaca Muerta y el litio—, la agricultura, la ganadería y la intermediación financiera encabezaron las recuperaciones. Sin embargo, la construcción, la industria manufacturera y el comercio persistieron en contracción. Las tasas de interés elevadas, la caída del ingreso disponible y las restricciones al financiamiento agravaron la situación.
Crédito hipotecario: la variable clave para la reactivación
El acceso a créditos hipotecarios a largo plazo con tasas razonables es considerado fundamental para impulsar la demanda de viviendas nuevas. Sergio Faifman, CEO de Loma Negra, explicó durante una visita a Nueva York en agosto de 2026 que "la mayoría de los países, el metro cuadrado se vende con crédito hipotecario. Argentina, crédito hipotecario, cero". Sin financiamiento accesible, resulta difícil que los compradores adquieran propiedades y que los desarrolladores ejecuten nuevos proyectos.
Actualmente, el financiamiento hipotecario sigue siendo muy restringido. Los bancos mantienen bajo nivel de otorgamiento de préstamos para viviendas debido a la falta de fondeo de largo plazo, el encarecimiento de las tasas y la incertidumbre económica. Además, la morosidad en créditos al consumo limita la expansión del crédito destinado a vivienda. Faifman también señaló que "lo que está faltando no es que el precio de la construcción baje, lo que tiene que subir es el precio de venta del metro cuadrado", indicando que la brecha entre costos y valores de venta desalienta la inversión en nuevos desarrollos.
Obras públicas y proyectos de infraestructura como motor
El Gobierno apuesta a la recuperación mediante el lanzamiento de nuevos procesos licitatorios para la red de Concesiones Viales. Según la visión oficial, estos proyectos pueden reactivar la infraestructura y, con ella, la actividad y el empleo sectorial. Sin embargo, hasta el momento las licitaciones viales no se han traducido en el inicio de obras de magnitud. El proceso licitatorio avanza, pero resta que los proyectos adjudicados comiencen ejecución en el territorio.
Faifman describió la situación de la obra pública nacional como "virtualmente cero". Aunque algunas provincias y municipios impulsan proyectos propios, su escala resulta menor que en años anteriores cuando la inversión pública nacional actuó como motor del sector. El ejecutivo señaló que la construcción "va a revivir primero con obra de infraestructura, que la vas a tener que hacer, no importa quién la haga".
Vaca Muerta y el RIGI: proyectos de mediano plazo
La expectativa de recuperación también se apoya en grandes proyectos de infraestructura vinculados a la expansión de Vaca Muerta y a las inversiones canalizadas a través del Régimen de Incentivo a las Grandes Inversiones (RIGI). Estas iniciativas prevén obras de magnitud como rutas, puentes, vías férreas, gasoductos y oleoductos que demandarán participación de empresas constructoras, proveedores de insumos y trabajadores de obra civil.
No obstante, Faifman aclaró que estos proyectos "todavía están como anuncios" y "todavía no están empezando". El sector reconoce que el impacto de estas iniciativas no será inmediato y que el horizonte de recuperación es de mediano plazo. Todos los actores remarcan que no debe esperarse un repunte fuerte ni inmediato en el futuro cercano.
Impacto para empresas y administradores de construcción
Para los dueños y administradores de empresas constructoras, la situación requiere estrategia de mediano plazo. La reactivación dependerá de la dinámica conjunta de tres factores: la puesta en marcha efectiva de concesiones viales, la recuperación del crédito hipotecario y el inicio de obras asociadas a proyectos energéticos y mineros. Faifman sintetizó el desafío al señalar que el déficit habitacional argentino solo se solucionará "el día que empiece a haber en serio un mercado de crédito hipotecario como hay en Chile, en Paraguay, en Uruguay".
Las empresas del sector deben prepararse para aprovechar oportunidades en infraestructura mientras presionan por mejoras en el acceso al crédito hipotecario. La rentabilidad dependerá de que los valores de venta del metro cuadrado suban respecto de los costos de construcción. Sin estas condiciones, la absorción de empleos seguirá limitada y la recuperación será gradual.





