
Los ejecutivos de grandes corporaciones de alimentos y electrodomésticos alertan que los consumidores de menores ingresos en Estados Unidos están llegando al límite de su capacidad de gasto, recurriendo a ahorros y crédito para cubrir gastos básicos mientras enfrentan una inflación acumulada superior al 33% en alimentos y vivienda.
¿Qué dicen los líderes empresariales sobre la situación de los consumidores?
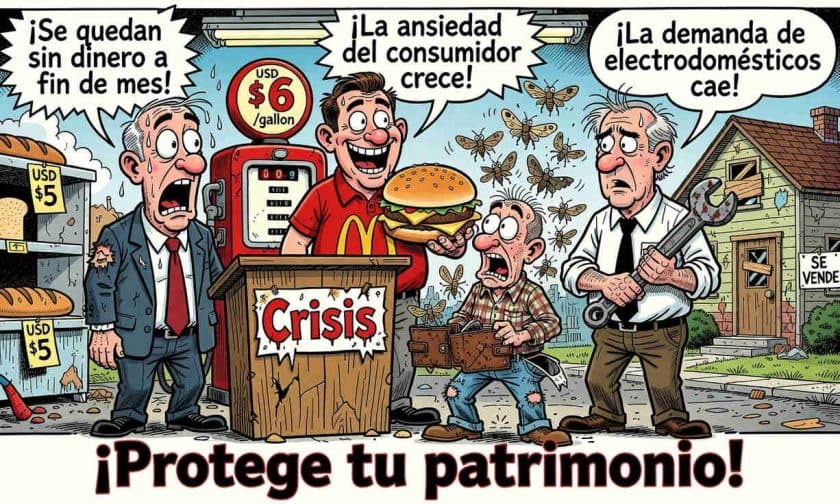
Los ejecutivos de Kraft Heinz, McDonald's y Whirlpool coinciden en que los hogares con menores ingresos están atravesando una crisis financiera sin precedentes. Steve Cahillane, CEO de Kraft Heinz, fue particularmente claro en mayo de 2026 al afirmar que los consumidores "literalmente se quedan sin dinero a fin de mes" y están recurriendo a sus ahorros para cubrir gastos cotidianos. La empresa ha respondido con recortes de precios, mayores promociones y envases de menor tamaño.
Chris Kempczinski, CEO de McDonald's, también reportó una "ansiedad elevada" entre los consumidores, especialmente en los segmentos de menores ingresos, quienes están reduciendo su gasto ante precios más altos de gasolina y alimentos. Por su parte, Marc Bitzer, CEO de Whirlpool, describió una caída pronunciada en la demanda de electrodomésticos de precio elevado, con contracciones a nivel de recesión y una reducción de aproximadamente 15% en la demanda discrecional durante 2026.
Deuda récord y tasa de ahorro en mínimos históricos
Los datos económicos respaldan las advertencias de los CEOs. Según el Banco de la Reserva Federal de Nueva York, los saldos de tarjetas de crédito alcanzaron USD $1,25 billones en el primer trimestre de 2026, mientras que los préstamos para automóviles llegaron a USD $1,69 billones. La tasa de ahorro personal de Estados Unidos cayó a solo 2,7% en junio de 2026, según la Oficina de Análisis Económico, indicando que las familias dependen cada vez más del crédito para gastos básicos.
El informe del Bienestar Económico de los Hogares de la Reserva Federal revela que el 16% de los adultos estadounidenses no pagó todas sus cuentas en su totalidad durante el mes anterior a la encuesta. Entre quienes enfrentaron dificultades, el 42% pagó al menos una factura con retraso. Estos indicadores pintan un panorama de estrés financiero generalizado, particularmente entre los hogares con menos margen de maniobra financiera.
Inflación acumulada: el erosionador silencioso del poder adquisitivo
Desde el inicio de la pandemia en 2020, la inflación acumulada ha impactado severamente en los presupuestos familiares. Según la Oficina de Estadísticas Laborales, los precios de los alimentos subieron más de 33% desde principios de 2020, mientras que los costos de vivienda aumentaron alrededor de 33% y los precios de la energía superaron el 42%. Aunque la inflación general se ha moderado desde sus máximos, los consumidores no recuperan el poder de compra perdido: los precios elevados se convirtieron en la nueva base de los presupuestos, dejando menos margen para ahorros o emergencias.
La Calculadora de Inflación del Banco de la Reserva Federal de Minneapolis ilustra esta erosión: USD $100 en 2026 tienen aproximadamente el mismo poder adquisitivo que apenas USD $11,74 en 1970. Esta realidad dificulta que los hogares creen fondos de emergencia, paguen deudas o inviertan para el futuro.
Estrategias de protección patrimonial ante la inflación
Frente a este escenario, inversores y expertos recomiendan diversificar mediante activos que históricamente actúan como cobertura inflacionaria. El oro es quizá el refugio más tradicional: a diferencia de las monedas fiduciarias, no puede ser impreso a voluntad por los bancos centrales y mantiene un valor intrínseco que trasciende fronteras. Durante 2025 y 2026, los precios del oro subieron más de 30% en los últimos 12 meses, según datos de Gold Price.
Los bienes raíces también funcionan como cobertura efectiva contra la inflación. Cuando los precios suben, los valores de las propiedades tienden a aumentar, reflejando el encarecimiento de materiales, mano de obra y terreno. Al mismo tiempo, los ingresos por alquiler se ajustan hacia arriba, proporcionando flujo de caja que acompaña la inflación. El índice S&P Case-Shiller de precios de vivienda subió 88% en los últimos 10 años, según S&P Global.
Para quienes buscan acceso a estas inversiones sin barreras de entrada tradicionales, existen plataformas que permiten invertir en bienes raíces mediante propiedad fraccionada o en metales preciosos a través de cuentas de jubilación especializadas. La asesoría financiera profesional cobra especial importancia para diseñar estrategias personalizadas que combinen estos activos según el perfil de riesgo y objetivos de cada inversor.
Impacto para empresas y administradores de negocios argentinos
Aunque las advertencias de los CEOs se refieren al mercado estadounidense, los administradores y dueños de empresas argentinas deben prestar atención a estas señales. La contracción del consumo en Estados Unidos impacta directamente en la demanda de exportaciones argentinas, mientras que la inflación acumulada en precios internacionales afecta los costos de importación de insumos y tecnología. Las empresas que dependen del consumo interno también enfrentan presiones similares a las descritas por los ejecutivos: consumidores con menor capacidad de gasto, endeudamiento creciente y márgenes reducidos.
Para los administradores de negocios locales, el análisis sugiere la importancia de diversificar fuentes de ingresos, mantener márgenes operativos flexibles y considerar estrategias de cobertura contra la inflación en sus activos corporativos. La volatilidad económica global requiere que las empresas argentinas refuercen su estructura financiera y planificación a largo plazo, especialmente en contextos de incertidumbre macroeconómica persistente.





