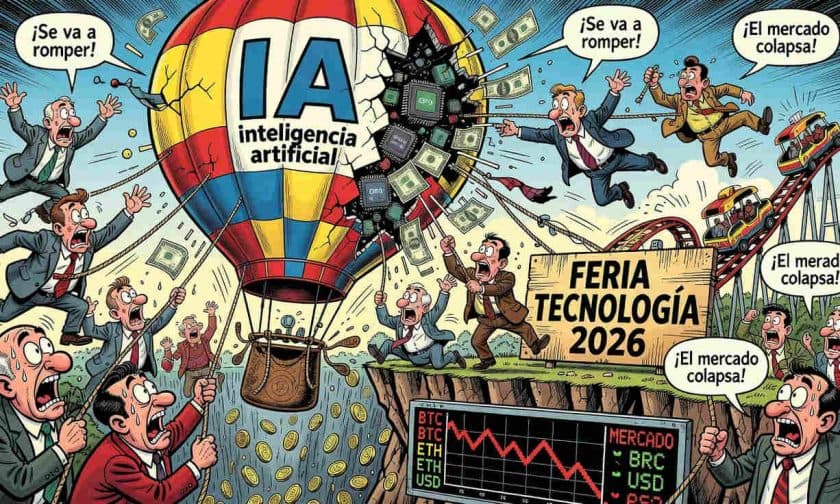
El gasto en infraestructura de inteligencia artificial de los gigantes tecnológicos alcanzó niveles récord durante 2026, financiado cada vez más con deuda externa en lugar de flujo de caja propio, lo que genera alertas sobre un posible colapso similar o peor al de 2008.
¿Por qué el gasto de capital en IA preocupa a los analistas?
Durante 2026, las empresas hiperscaladoras —Microsoft, Amazon, Alphabet y Meta— destinaron conjuntamente US$ 745.000 millones a la construcción de centros de datos y tecnología de inteligencia artificial. Desde 2023 hasta la fecha, el gasto acumulado alcanzó US$ 1,1 billones, una cifra sin precedentes que no encuentra justificación clara en los ingresos generados por la IA en el corto plazo. Este desembolso masivo representa una apuesta gigantesca en infraestructura cuya rentabilidad sigue siendo incierta.
El analista Keith D. señala que la magnitud del gasto no es el único problema. Lo más preocupante es el cambio en la forma de financiamiento: hace un año, estas empresas utilizaban su flujo de caja propio para expandirse; hoy, la mayor parte proviene de deuda externa. Las emisiones de bonos relacionadas con tecnología e IA alcanzaron los US$ 90.000 millones, convirtiendo esta deuda en el componente más grande tanto en el mercado de bonos basura como en el de grado de inversión.
El cambio de financiamiento: de flujo de caja a deuda
La transición de financiamiento ha pasado prácticamente desapercibida para los inversores, aunque representa un cambio fundamental en la estructura de riesgo del sector. Mientras la narrativa oficial sigue enfatizando el potencial transformador de la IA, los fundamentos muestran una dependencia creciente de endeudamiento sin garantías claras de retorno.
Este cambio es crítico porque introduce un factor de fragilidad sistémica. Cuando una empresa financia inversiones con deuda, adquiere obligaciones de pago con plazos definidos, independientemente de si los proyectos generan ingresos. Si el crecimiento esperado se desacelera, la presión sobre el servicio de la deuda se vuelve insostenible. Los analistas advierten que la narrativa domina sobre los fundamentos: los mismos inversores que aceptaban el gasto porque se financiaba con flujo de caja ahora lo aceptan porque existe liquidez disponible, un argumento opuesto pero igualmente aceptado.
La segunda derivada: cuándo los mercados colapsan
El concepto de la segunda derivada es fundamental para anticipar correcciones bruscas. No basta observar si los ingresos crecen; lo decisivo es si ese crecimiento se acelera o desacelera. Los inversores reaccionan con violencia cuando perciben que la velocidad de crecimiento está disminuyendo, y los mercados pueden desplomarse rápidamente cuando esta inversión se produce.
El caso de Corea del Sur en 2026 ilustra esta dinámica. El índice KOSPI se duplicó en cuestión de meses, impulsado por empresas como Samsung Electronics y SK Hynix, mientras millones de inversores minoristas utilizaban apalancamiento masivo para comprar acciones de IA. Cuando la narrativa comenzó a agrietarse, el KOSPI se desplomó un 10% en un solo día, activando interruptores automáticos, y 1,2 millones de personas recibieron llamadas de margen. Goldman Sachs estimó que el 3,4% de la población adulta de Corea del Sur fue afectada, lo que representa más de 300.000 cuentas liquidadas por completo.
Lecciones de 2008 y riesgos sistémicos actuales
La comparación con la crisis de 2008 es inevitable, pero los analistas advierten que la situación actual podría ser peor. La magnitud de la deuda acumulada, el gasto de capital sin retornos claros y el apalancamiento del mercado minorista generan un cóctel explosivo. No es necesario que el apalancamiento esté en manos de individuos para que el riesgo sea sistémico: las empresas tecnológicas están pidiendo préstamos masivos a instituciones financieras sin garantías de que la IA genere ingresos suficientes para pagarlos.
Las condiciones actuales presentan vulnerabilidades específicas:
- Dependencia de deuda externa para financiar inversiones de rentabilidad incierta
- Narrativa de mercado divorciada de los fundamentos económicos
- Apalancamiento generalizado entre inversores minoristas y mayoristas
- Señales de desaceleración en el crecimiento de algunos sectores tecnológicos
Impacto para empresas y administradores argentinos
Para los dueños y administradores de empresas argentinas, una corrección en los mercados tecnológicos globales tendría consecuencias directas. Un colapso del 70% en las valoraciones de empresas de IA, como sugieren algunos analistas, afectaría los flujos de inversión extranjera, las líneas de crédito internacional y la disponibilidad de financiamiento para proyectos tecnológicos locales.
Las pymes que dependen de servicios en la nube, infraestructura digital o financiamiento de fuentes internacionales enfrentarían restricciones de crédito y aumentos en las tasas de interés. Además, una crisis de esta magnitud podría generar volatilidad cambiaria y presión sobre el peso, complicando aún más la situación de empresas con deudas en dólares o que importan insumos tecnológicos. Los administradores deben monitorear estos indicadores globales y diversificar sus fuentes de financiamiento, reduciendo la exposición a volatilidad de mercados especulativos que dependen de narrativas insostenibles.