
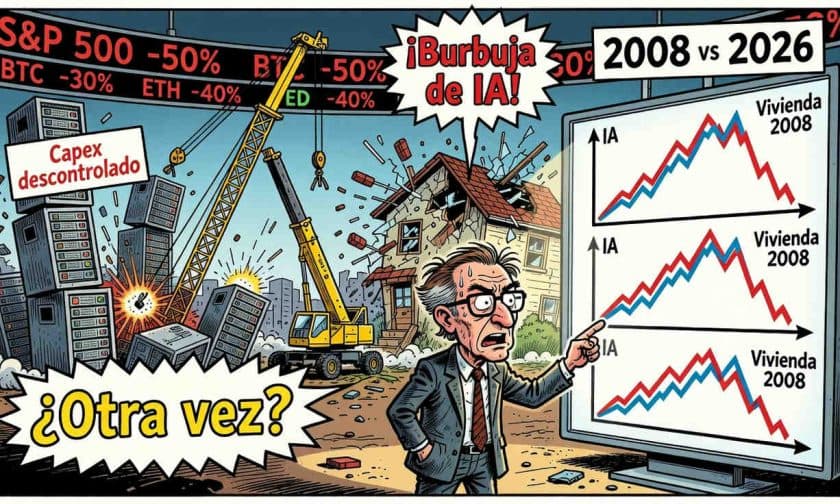
Michael Burry, el inversor que anticipó la crisis de 2008, vuelve a encender las alarmas sobre el sector tecnológico. Datos del economista jefe de Apollo Global Management muestran que el gasto en centros de datos de IA podría alcanzar el 3% del PIB estadounidense hacia 2027, duplicando el pico de telecomunicaciones de 2000 y generando un riesgo macroeconómico sin precedentes si la demanda no se concreta.
¿Por qué Burry compara la IA con la burbuja de 2008?
La comparación surge de análisis del economista Torsten Slok, quien señala que el crecimiento del gasto de capital en infraestructura de nube es el más acelerado en tiempos de paz. Durante 2019, este gasto representaba apenas el 0,3% del PIB estadounidense; en 2025 alcanzó el 1,4%, y las proyecciones indican que llegará al 3% entre 2027 y 2029. Este incremento duplica el pico de inversión en telecomunicaciones de finales de los años noventa, que tocó el 1,2% del PIB en 2000 antes de colapsar.
Aunque las inversiones en centros de datos son menores que las residenciales (que alcanzaron el 6,6% del PIB en 2005), la velocidad del cambio es lo que inquieta a los analistas. Según Slok, un ciclo que se expande a 0,85 puntos porcentuales por año puede contraerse al mismo ritmo, generando turbulencias macroeconómicas si la demanda de inteligencia artificial decepciona.
Gasto de las grandes tecnológicas: camino hacia el billón de dólares
Durante 2026, las cinco principales empresas tecnológicas estadounidenses —Amazon, Alphabet, Meta Platforms, Microsoft y Oracle— destinaron aproximadamente US$ 800.000 millones a gastos de capital, principalmente en nuevos centros de datos. Las proyecciones de analistas como S&P, Bank of America, Evercore ISI y Moody's convergen en una cifra alarmante: el capex agregado podría superar el US$ 1 billón en 2027.
El alcance de esta expansión es descomunal. Peter Diamandis, presidente ejecutivo de X Prize Foundation, informó que existen 2.441 proyectos de centros de datos propuestos en Estados Unidos con construcción programada entre 2026 y 2028, representando una inversión planificada de hasta US$ 2,48 billones. Para contextualizar: esta cifra equivale aproximadamente a 5 veces el costo de construir el Sistema de Carreteras Interestatales original, ajustado por inflación.
¿Cuáles son las posiciones de Burry contra la IA?
Burry ha estructurado una estrategia defensiva desde finales de 2025, manteniendo posiciones cortas (apuestas bajistas) en empresas clave del ecosistema de inteligencia artificial. Su cartera de cortos incluye:
- Nvidia: renovó opciones de venta hasta 2027
- Palantir: mantiene posición corta directa
- Caterpillar: exposición bajista sostenida
- Applied Materials: posiciones cortas amplificadas
- Micron: apuestas a la baja en semiconductores
- Oracle: cerró y reabrió posición corta rentable
- Nebius: posición corta reciente
Paralelamente, Burry cerró su posición larga en Microsoft y realizó movimientos selectivos en otros activos. Fuera del sector tecnológico, duplicó su participación en Flutter Entertainment tras caídas post-resultados y mantuvo exposición en Fiserv, Zoetis y Mercado Libre, considerándolas oportunidades de valor a largo plazo.
El riesgo de sobreCapacidad y ajuste macroeconómico
El escenario que preocupa a los analistas es el de una corrección acelerada si la demanda real de servicios de inteligencia artificial no acompaña la construcción de capacidad. A diferencia de ciclos previos, la velocidad es inédita: pasar del 0,3% al 3% del PIB en menos de una década no tiene precedentes.
Un desmantelamiento del gasto en centros de datos impactaría toda la cadena de suministro: fabricantes de chips, constructoras, empresas de servicios eléctricos y telecomunicaciones. La experiencia de la burbuja de telecomunicaciones de 2000 muestra que aunque el colapso fue más leve que el inmobiliario de 2008, sus efectos fueron duraderos y generalizados.
Implicaciones para empresas y administradores argentinos
Para los empresarios y administradores argentinos, esta advertencia de Burry tiene relevancia estratégica directa. Si la burbuja de IA se desinfla hacia 2027-2028, los efectos globales alcanzarán a las economías emergentes como la Argentina a través de múltiples canales: caída en inversión extranjera directa en tecnología, presión sobre precios de commodities vinculados a infraestructura, y volatilidad en mercados financieros internacionales.
Las empresas argentinas expuestas a servicios en la nube, logística tecnológica o proveedores de insumos para centros de datos deberían monitorear con atención la evolución del gasto capex estadounidense. Simultáneamente, un escenario de corrección bursátil en el sector tecnológico podría impactar negociaciones de inversión, financiamiento y valuaciones de startups locales. La prudencia en planificación financiera hacia 2027 resulta aconsejable dado el nivel de incertidumbre macroeconómica que Burry y otros analistas identifican.





