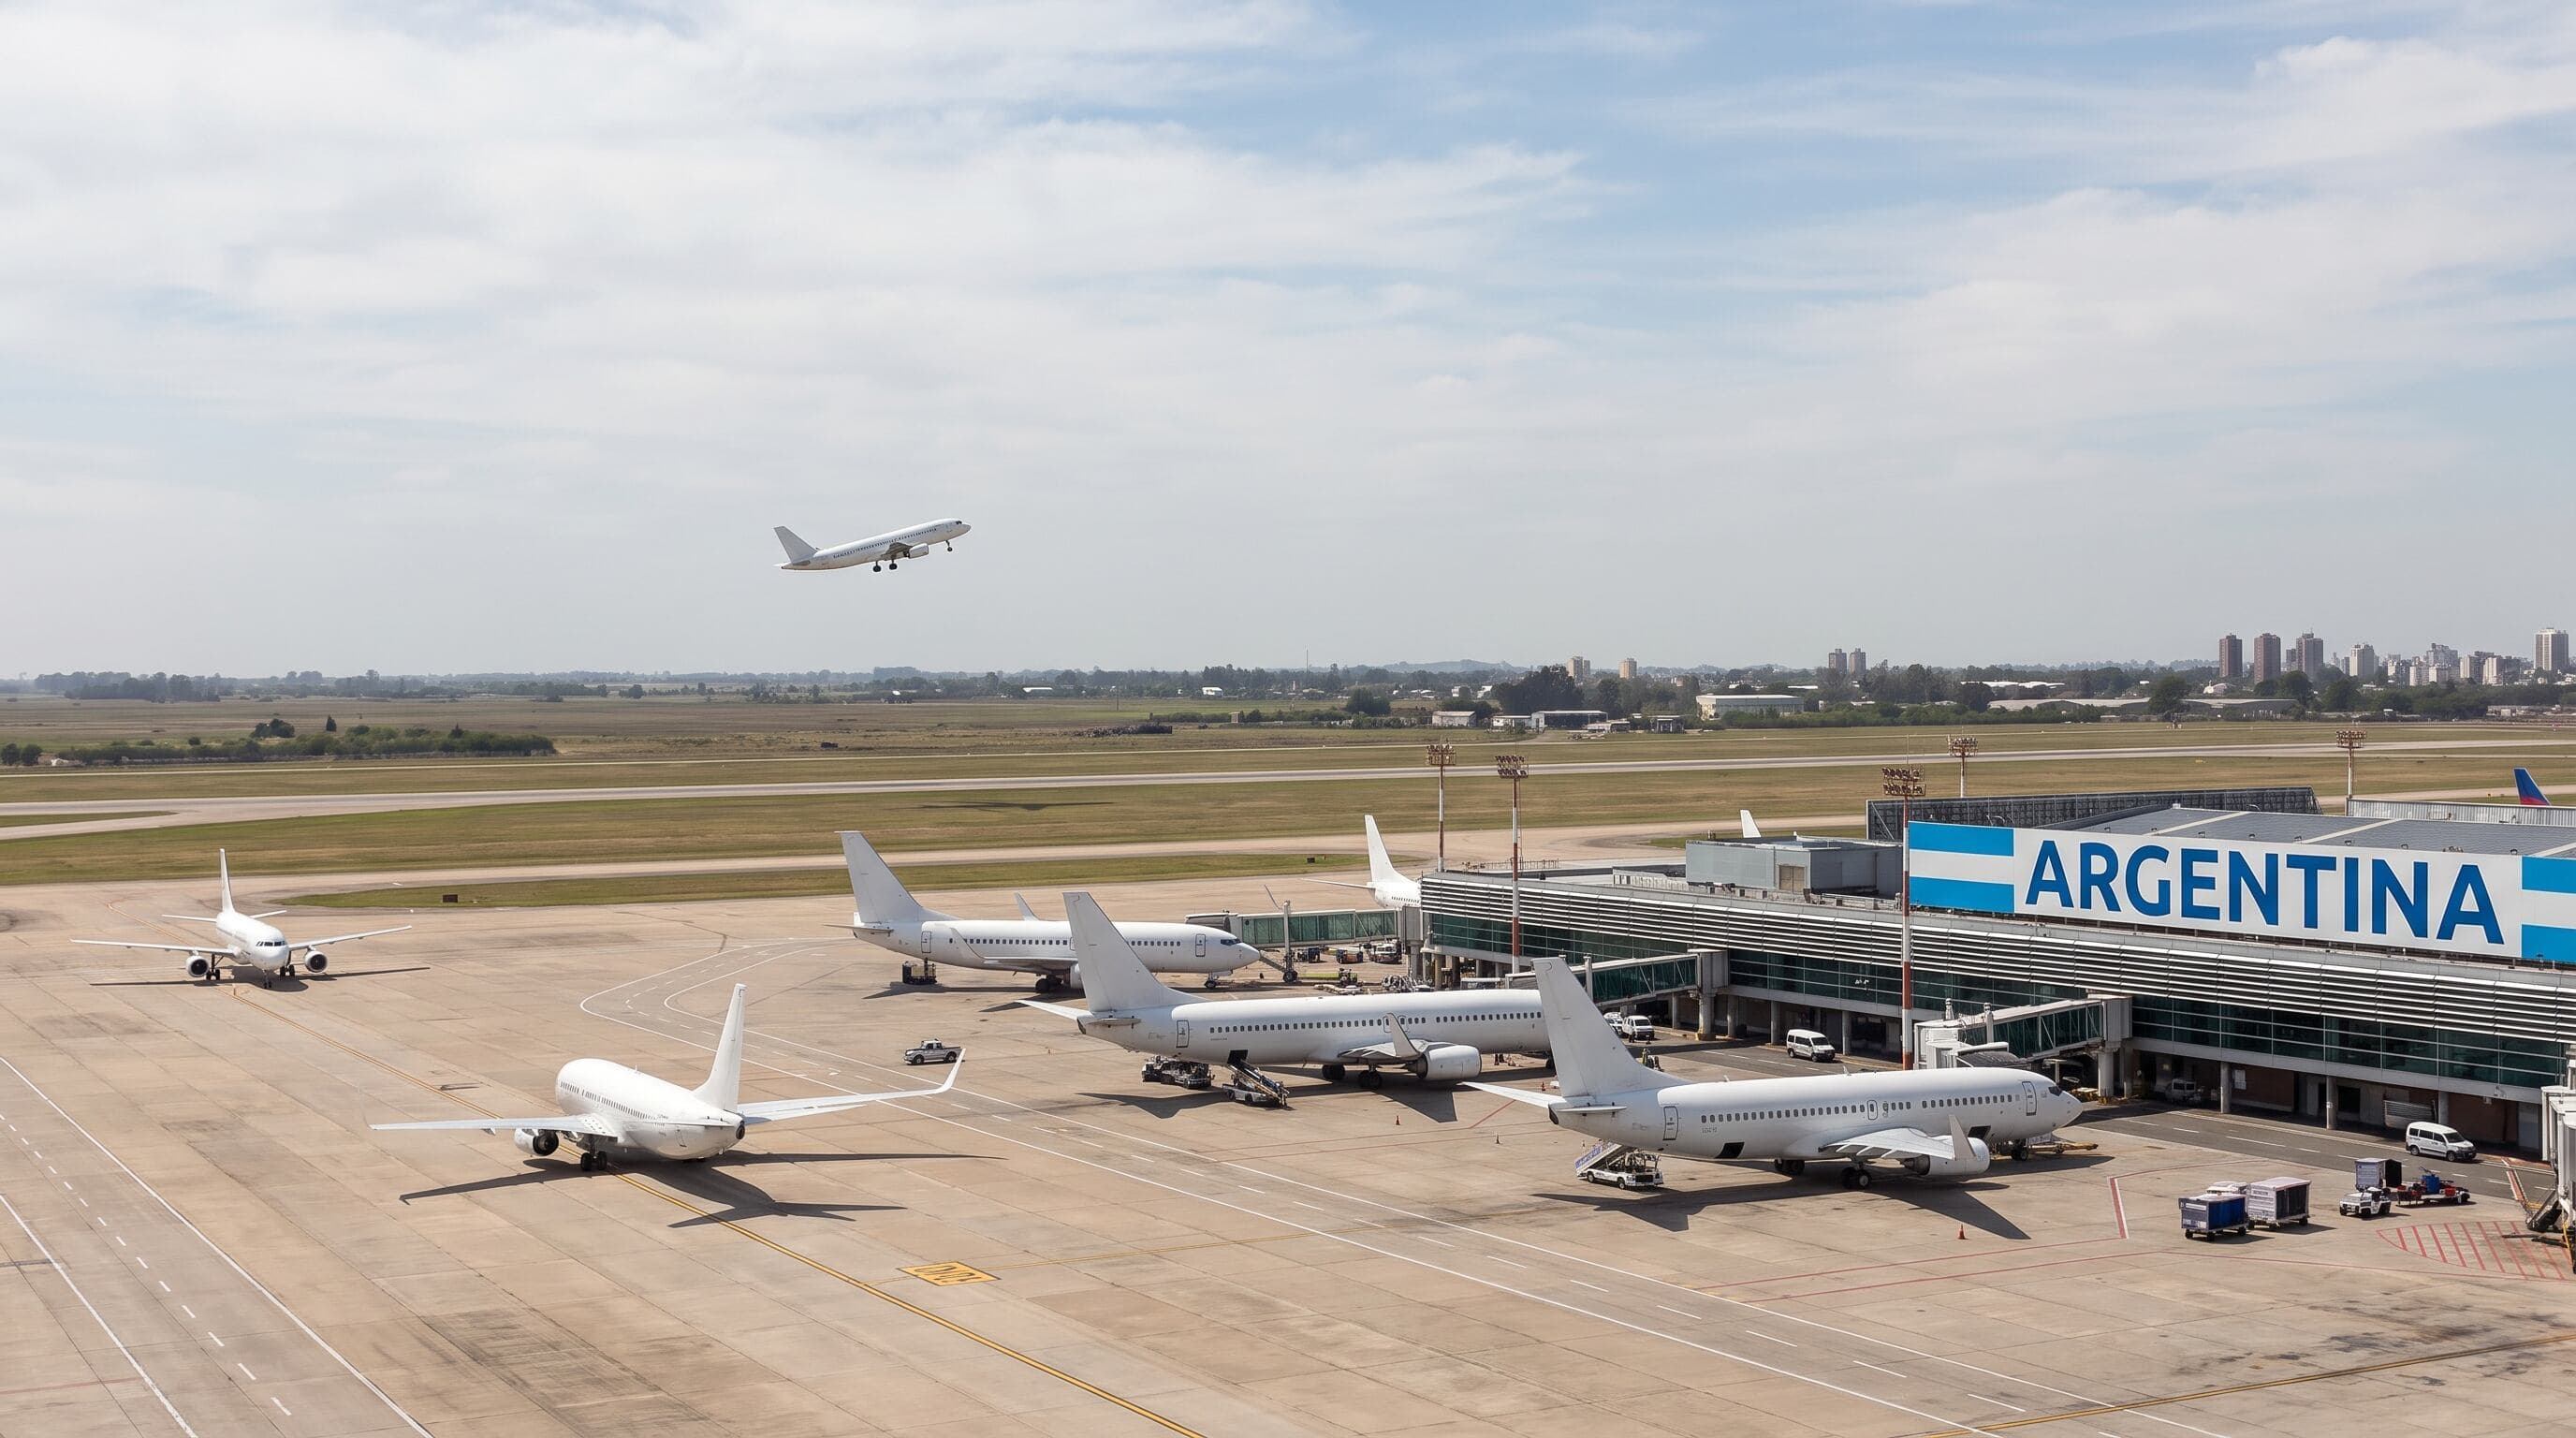
La Argentina se posiciona como el cuarto mercado de aviación comercial en Latinoamérica y el Caribe, transportando 50 millones de pasajeros durante 2025, según datos presentados en la Asamblea General Anual de Airports Council International (ACI) celebrada en Lima esta semana. El país queda por debajo de Brasil (235 millones), México (191 millones) y Colombia (100 millones), mientras que Perú (43 millones) y Chile (36 millones) lo siguen en el ranking regional.
¿Cuál es el verdadero peso de la aviación argentina en la región?
Aunque el volumen absoluto de pasajeros ubica a la Argentina en el cuarto puesto, la métrica cambia significativamente cuando se relaciona el tráfico con la población. Con 1,09 pasajeros por habitante anual, el país ocupa el noveno lugar entre los mercados latinoamericanos relevados, muy por debajo de Panamá (4,59), Colombia (1,87), Chile (1,84) y República Dominicana (1,71). La brecha se amplía frente a economías desarrolladas: España registra 6,51 pasajeros por habitante y Estados Unidos alcanza 5,69.
En el segmento internacional, la situación es aún más rezagada. Argentina transportó 16 millones de pasajeros internacionales en 2025, lo que equivale a 0,34 pasajeros internacionales por habitante, ubicándose en el undécimo lugar regional. República Dominicana lidera con 1,71, seguida por Costa Rica (1,62) y Uruguay (0,67).
Proyecciones de crecimiento: duplicar el tráfico hacia 2045
Los especialistas presentes en Lima proyectan un escenario de expansión sostenida para Latinoamérica. Rafael Echevarne, director general de ACI-LAC, estimó que la región transportará 1.500 millones de pasajeros en 2045, duplicando los 809 millones esperados para 2026, con un crecimiento anual promedio del 3,1%. Este crecimiento demandará inversiones de USD 178.000 millones en infraestructura aeroportuaria hasta 2055, equivalentes a desembolsos anuales entre USD 3.400 y USD 8.700 millones para toda la región.
A nivel mundial, Justin Erbacci, director general de ACI World, situó esas necesidades en un contexto global que supera los USD 4 billones en inversión hasta 2055. El tráfico mundial de pasajeros alcanzará los 10.000 millones este año y podría llegar a casi 20.000 millones hacia 2047.
Conectividad regional: el desafío pendiente de la aviación
Pese a la recuperación pospandemia, Echevarne advirtió sobre el rezago en conectividad regional. Se ha perdido el 20% de los pares de ciudades conectadas antes de la pandemia, con afectaciones concentradas en aeropuertos regionales de Perú, Ecuador y Chile. El directivo señaló que en esos mercados "la aviación regional es prácticamente inexistente" y propuso la liberalización del transporte aéreo como herramienta para revertir la tendencia.
Cargos aeroportuarios: su impacto diferenciado según el tipo de vuelo
El estudio de ACI desagregó el peso de cargos aeroportuarios e impuestos gubernamentales en la estructura de precios de los pasajes. En vuelos domésticos, Argentina destina el 4% del valor del ticket a estos conceptos, en línea con Brasil y por debajo de Colombia y Chile (ambas con 8%). En vuelos internacionales, la proporción sube al 7%, superior a Brasil (1%) y Chile (3%), aunque inferior a Colombia (6%).
A nivel global, según datos de IATA citados durante el evento, los cargos aeroportuarios representan apenas el 4,3% de los costos operativos de las aerolíneas. En Latinoamérica y el Caribe, al incluir tasas de control aéreo, esa proporción sube al 5,5%, ocupando el noveno lugar entre 12 categorías de costos operativos.
La tarifa promedio por pasajero en la región ronda los USD 9, menos del 10% del valor final del pasaje. Las aerolíneas abonan este cargo y lo trasladan a los pasajeros como parte del precio. Es importante destacar que estas tarifas no las fijan los aeropuertos, sino los organismos reguladores de cada país, operando bajo un esquema donde todas las aerolíneas pagan la misma tasa por pasajero sin distinciones.
El acuerdo de Aeropuertos Argentina: inversiones y extensión de concesión
En el contexto regulatorio argentino, el Gobierno nacional y Aeropuertos Argentina acordaron el 28 de septiembre extender hasta 2049 la concesión de servicios en 35 aeropuertos del país, con posibilidad de prórroga hasta 2056. El acuerdo contempla inversiones por USD 600 millones, de las cuales tres cuartas partes deberán completarse antes de 2031.
La renegociación se estructuró sobre una tasa interna de retorno de referencia del 14,3%, sin aumentos de tarifas, buscando recomponer el equilibrio económico-financiero afectado por la pandemia. Las inversiones deberán ser certificadas por una auditora internacional antes de junio de 2027.
Implicancias para empresas y administradores de negocios argentinos
Para los empresarios y administradores que dependen de la conectividad aérea, estos datos revelan oportunidades y desafíos. El rezago en pasajeros por habitante sugiere potencial de crecimiento en demanda doméstica e internacional, mientras que la pérdida de conectividad regional afecta directamente la logística y expansión de negocios hacia mercados cercanos. El acuerdo de inversión en infraestructura aeroportuaria promete mejorar capacidades operativas, pero el mantenimiento de tarifas actuales por parte del regulador argentino protege los márgenes de las aerolíneas. Para quienes operan en comercio exterior o requieren movilidad frecuente, entender que Argentina destina el 7% de pasajes internacionales a cargos aeroportuarios es relevante al evaluar competitividad versus otros mercados regionales. La extensión de la concesión hasta 2049 genera certidumbre regulatoria para inversiones de mediano plazo en el sector.