Los agentes de inteligencia artificial podrían redistribuir hasta USD $4 billones en comisiones de servicios financieros para 2035, según proyecciones presentadas por Joseph Chalom, CEO de SharpLink y exejecutivo de BlackRock. Su análisis sugiere que la automatización presionará a bancos, corredores y plataformas de pagos a reducir márgenes, generando ahorros significativos para inversores.
¿Cuánto dinero está en juego en los servicios financieros agénticos?
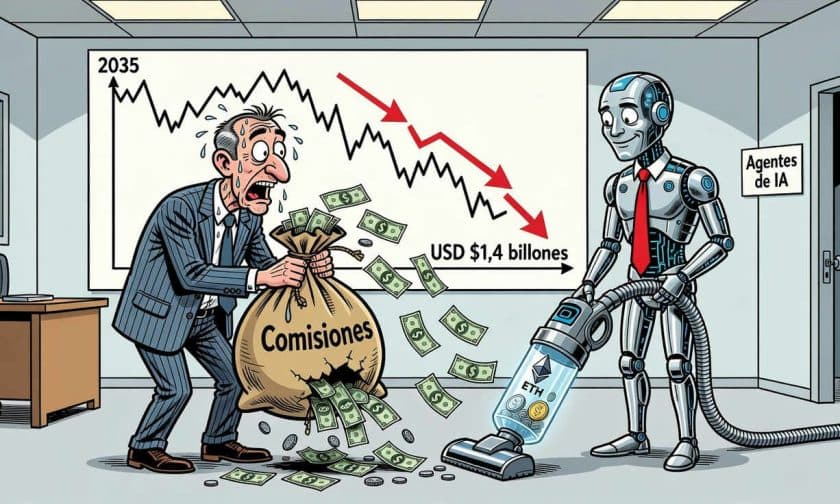
Chalom presentó el 23 de septiembre de 2026 un modelo proyectando que más de USD $1 billón en ingresos anuales de servicios financieros estaría en disputa para 2030, cifra que se elevaría hasta USD $4 billones anuales en 2035. El ejecutivo sostiene que, conforme los agentes de IA asuman tareas actualmente distribuidas entre asesores humanos, plataformas de inversión, bancos, procesadores de pagos y administradoras de activos, la competencia por precio se intensificará.
La premisa central del modelo es simple pero potente: si los agentes pueden comparar productos financieros, ejecutar instrucciones y cambiar de proveedor sin fricción, las instituciones tendrían mayores incentivos para competir reduciendo comisiones. En ese escenario, el análisis proyecta que los consumidores conservarían USD $350.000 millones adicionales por año para 2030, mientras que el ahorro anual alcanzaría USD $1,4 billones en 2035.
El costo oculto del efectivo inactivo en cuentas tradicionales
Chalom identifica otro vector de transformación: los ahorros insuficientemente remunerados. Aproximadamente USD $15 billones que mantienen los hogares estadounidenses en cuentas corrientes, de ahorro y depósitos de corto plazo permanecen, según su cálculo, por debajo de las tasas disponibles en mercados monetarios. Ese diferencial representaría un costo de al menos USD $180.000 millones anuales para los ahorradores.
Los agentes podrían automatizar la comparación de rendimientos, liquidez, riesgos y condiciones, identificando dinero ocioso y sugiriendo alternativas sin que el usuario requiera intervenir manualmente. Con autorización previa, podrían mover fondos entre productos, trasladando parte del poder de decisión desde las instituciones hacia el software que organiza la relación financiera del cliente.
Competidores globales por controlar la infraestructura agéntica
Chalom menciona a Visa, Mastercard, Stripe, PayPal, Circle, Tether, Robinhood, Coinbase y Binance entre los participantes potenciales en la disputa por controlar la capa de infraestructura desde la cual los agentes recibirían instrucciones y ejecutarían operaciones. La empresa que domine esa posición tendría capacidad para influir sobre qué activos se recomiendan, qué medios de pago se utilizan y hacia dónde se dirige el efectivo disponible.
Una investigación de BlackRock mencionada en el análisis identifica a las stablecoins como candidatas destacadas para facilitar pagos realizados por agentes. Estos activos digitales vinculados a monedas fiduciarias ofrecerían liquidación programable y disponibilidad permanente, aunque su rol dependerá de la liquidez, regulación y aceptación de plataformas financieras tradicionales.
Ethereum y las finanzas descentralizadas en la apuesta de SharpLink
La tesis de Chalom ubica buena parte de la actividad agéntica futura alrededor de stablecoins, activos tokenizados y protocolos de finanzas descentralizadas, con Ethereum como uno de los principales centros de ese ecosistema. El ejecutivo cita el récord de 3,6 millones de transacciones diarias registrado en abril como indicador del crecimiento de la red.
Esta visión coincide con la posición de tesorería de SharpLink, que mantenía ETH 891.714 al 14 de septiembre de 2026, vinculando la estrategia corporativa de la firma con la infraestructura que Chalom considera relevante para transacciones automatizadas. Sin embargo, la tenencia no garantiza que los agentes se concentren en Ethereum ni que la red capture la mayoría de los pagos futuros.
Sistemas cerrados versus redes abiertas: dos futuros posibles
Fidelity Digital Assets ofreció en agosto una lectura más cautelosa, advirtiendo que sistemas cerrados operados por grandes empresas tecnológicas y compañías fintech podrían absorber una parte importante de la actividad agéntica. Ese escenario contrasta con el de una economía agéntica concentrada en redes públicas, donde las decisiones y pagos podrían mantenerse dentro de plataformas privadas.
La diferencia tiene consecuencias profundas. Si los agentes operan sobre redes abiertas, varias empresas podrían competir ofreciendo liquidez, herramientas e interoperabilidad. Si funcionan dentro de sistemas cerrados, las compañías controladores decidirían qué productos aparecen, qué tarifas se aplican y qué alternativas quedan fuera del alcance del usuario.
Riesgos de concentración y conflictos de interés en la automatización financiera
La automatización no elimina los conflictos de interés tradicionales de las finanzas. Un agente que reciba incentivos de una plataforma podría recomendar el producto más rentable para su operador y no necesariamente el más conveniente para el cliente. Por ello, la transparencia sobre comisiones, criterios de selección y ejecución será central para evaluar si la promesa de menores costos se concreta.
La escala de los ahorros proyectados exige cautela: depende de supuestos sobre adopción, competencia y comportamiento de usuarios hasta 2035. El modelo ofrece una forma de medir el impacto económico posible, pero no establece que todos los hogares delegarán decisiones financieras ni que las instituciones aceptarán reducción de márgenes sin buscar nuevas fuentes de ingresos.
Impacto para empresas y administradores de negocios argentinos
Para las pymes y empresas argentinas, la transformación agéntica global plantea desafíos y oportunidades simultáneos. Si la competencia por comisiones se intensifica en mercados desarrollados, los proveedores de servicios financieros presionarán márgenes también en economías locales, mejorando acceso a crédito y pagos para empresas medianas. Sin embargo, la concentración de poder en plataformas privadas o redes específicas podría limitar opciones para negocios que operan en múltiples jurisdicciones o requieren interoperabilidad con sistemas tradicionales.
Los administradores de empresas argentinas deben monitorear cómo evoluciona la regulación local respecto a agentes de IA en servicios financieros. La adopción de stablecoins, la interoperabilidad con sistemas BCRA y el marco regulatorio que establezca la AFIP sobre comisiones digitales serán decisivos para aprovechar ahorros proyectados sin exponerse a concentración de riesgo operativo o regulatorio en manos de plataformas extranjeras.