Desde enero de 2023, Argentina y Estados Unidos intercambian información fiscal sobre cuentas e ingresos de residentes argentinos en instituciones financieras estadounidenses mediante el acuerdo FATCA, que opera de manera automática cada septiembre.
¿Qué es el acuerdo FATCA y cuándo comenzó a funcionar?
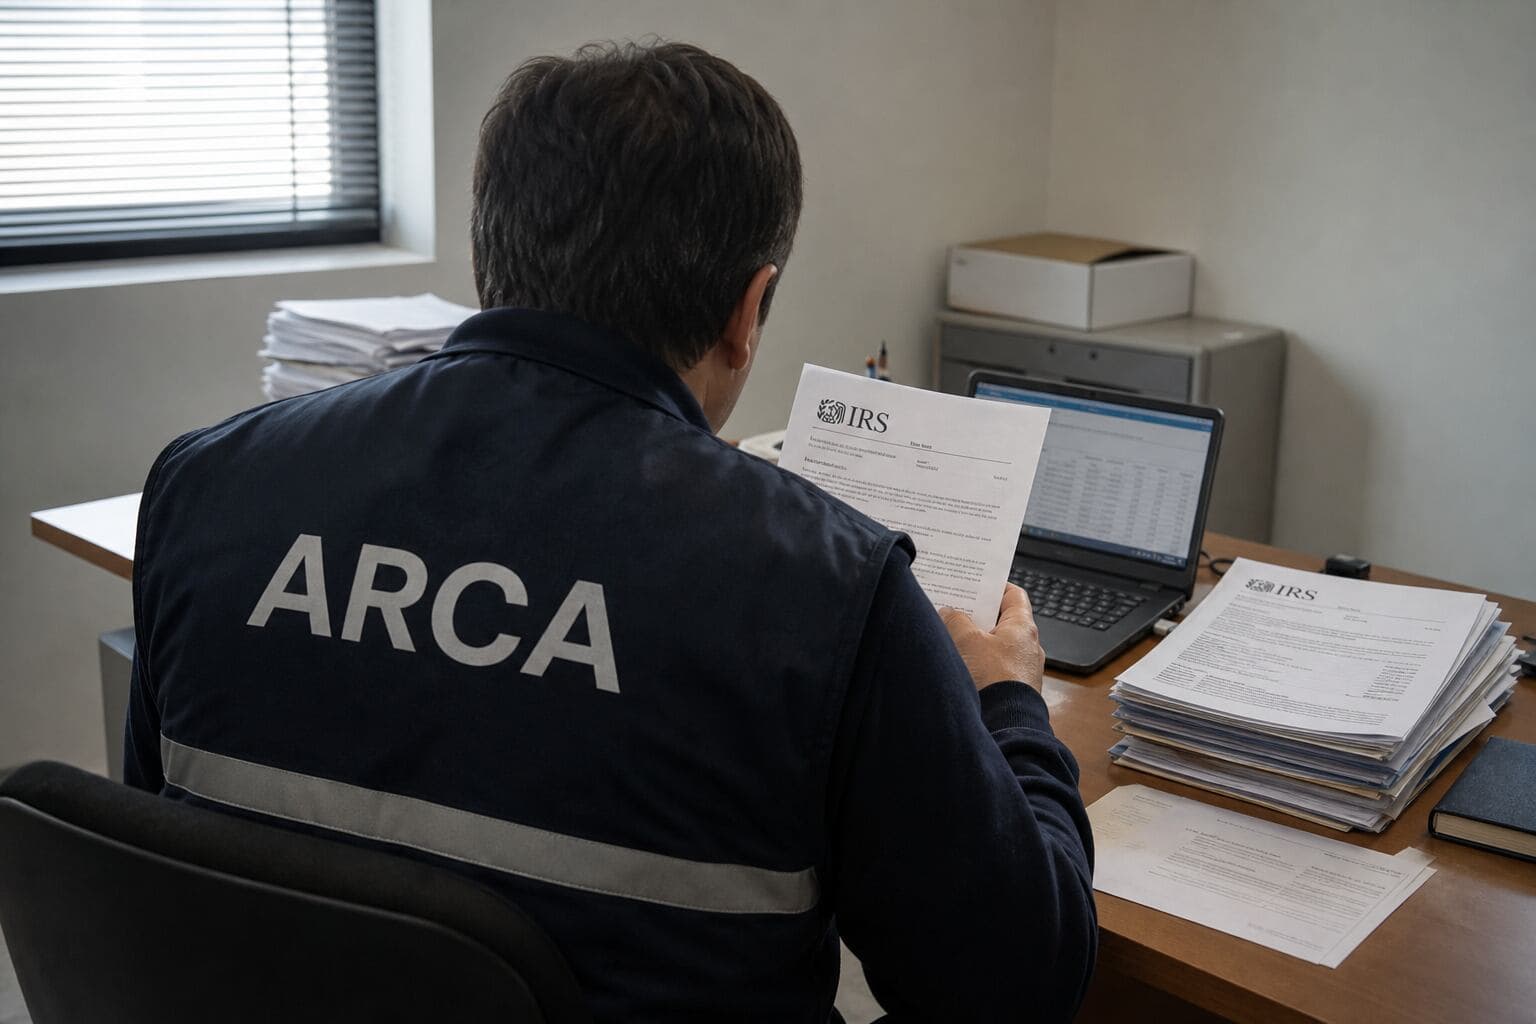
El acuerdo FATCA entre Argentina y Estados Unidos se formalizó el 5 de diciembre de 2022 y entró en vigencia el 1° de enero de 2023. El mecanismo permite que el Internal Revenue Service (IRS), organismo recaudador estadounidense, envíe información a ARCA (Agencia de Recaudación y Control Aduanero) sobre determinadas cuentas e ingresos de residentes argentinos en entidades financieras de ese país. El primer intercambio de datos ocurrió en septiembre de 2024, con información correspondiente al ejercicio fiscal 2023, y continúa vigente.
La Resolución General 5303, dictada por ARCA el 15 de diciembre de 2022, adaptó el régimen local para cumplir con esta obligación. El 18 de enero de 2023, el IRS certificó que la infraestructura de protección de datos del organismo argentino era adecuada para recibir la información.
¿Qué información específica recibe ARCA sobre cuentas estadounidenses?
El intercambio FATCA tiene un alcance limitado comparado con otros sistemas de intercambio automático que Argentina mantiene con países que aplican estándares de la OCDE (Organización para la Cooperación y el Desarrollo Económicos). ARCA recibe identificación de cuentas e ingresos, pero no acceso automático a saldos ni movimientos bancarios detallados.
Los datos que el IRS transfiere incluyen:
- Identificación del titular de la cuenta, cuando sea persona física o entidad residente en Argentina.
- Nombre de la institución financiera estadounidense donde funciona la cuenta.
- Número de cuenta reportado por la entidad.
- Intereses de cuentas de depósito (cajas de ahorro, cuentas corrientes, plazos fijos) de fuente estadounidense que superen USD 10 anuales.
- Dividendos de fuente estadounidense, sin monto mínimo anual.
- Otros ingresos de fuente estadounidense acreditados en cuentas financieras, según la normativa tributaria estadounidense.
- Ingresos por inversiones en acciones de empresas estadounidenses, incluidos dividendos.
- Dividendos de fondos cotizados en bolsa (ETF) considerados de fuente estadounidense.
¿Qué información NO envía Estados Unidos de forma automática?
Un aspecto central del acuerdo es que Estados Unidos no remite de manera automática los saldos de las cuentas ni el detalle de los movimientos bancarios. Tampoco informa, como regla general, la composición completa de una cartera de inversiones. Esto significa que los datos recibidos pueden detectar la existencia de una cuenta o un ingreso no declarado, pero no permiten determinar cuánto dinero había en ella en una fecha específica.
Si ARCA necesitara información adicional sobre una cuenta determinada —como saldos, transferencias u operaciones detalladas—, debe solicitar esos datos a través de los canales de cooperación tributaria bilateral disponibles entre ambos países. El acuerdo funciona de manera recíproca pero asimétrica: las instituciones financieras argentinas informan a ARCA sobre cuentas de personas estadounidenses, incluidos saldos, para intercambio con Estados Unidos.
Quedan excluidos del envío automático:
- Saldos de cuentas bancarias y de inversión.
- Cuentas cuyos únicos rendimientos provengan de activos sin fuente estadounidense.
- Dividendos de sociedades europeas u otras compañías extranjeras, aunque la cuenta esté abierta en Estados Unidos.
- Ingresos de inversiones estructuradas fuera de Estados Unidos.
- Inmuebles ubicados en territorio estadounidense.
- Cuentas a nombre de sociedades no residentes en Argentina, incluso si sus beneficiarios viven en el país.
- Identificación automática del beneficiario final de estructuras jurídicas titulares de cuentas.
Cómo utiliza ARCA la información recibida desde Estados Unidos
ARCA utiliza los datos del IRS para comparar los registros enviados con las declaraciones juradas presentadas en Argentina. Si el organismo detecta una cuenta, inversión o ingresos no declarados, puede requerir explicaciones, documentación respaldatoria o rectificaciones. Sin embargo, la recepción de información no implica automáticamente una determinación de deuda ni el inicio de una fiscalización.
Para contribuyentes con bienes e ingresos correctamente exteriorizados, el intercambio permite verificar consistencia entre ambos países. En cambio, quienes registren diferencias entre la información del IRS y sus presentaciones ante ARCA enfrentan mayor probabilidad de que el organismo identifique esas inconsistencias y requiera aclaraciones.
Impacto para empresarios y administradores: qué significa el FATCA para tu situación fiscal
Como dueño o administrador de empresa, el acuerdo FATCA representa un factor crítico en tu cumplimiento fiscal internacional. Si tenés cuentas, inversiones o ingresos en Estados Unidos, el intercambio automático de información entre el IRS y ARCA aumenta la transparencia fiscal y reduce significativamente los espacios para omisiones involuntarias.
La recomendación central es asegurar que todas tus fuentes de ingresos estadounidenses —dividendos, intereses, ganancias de inversión— estén correctamente declaradas ante ARCA en tus impuestos anuales. Aunque el acuerdo no transmite saldos completos ni movimientos detallados, la identificación de cuentas e ingresos es suficiente para que ARCA contraste tus declaraciones y solicite aclaraciones si detecta inconsistencias. Mantener documentación respaldatoria actualizada y coherencia entre tus registros locales y los datos que recibe ARCA desde Estados Unidos es fundamental para evitar requerimientos fiscales o procesos de fiscalización que demoren tu gestión administrativa.