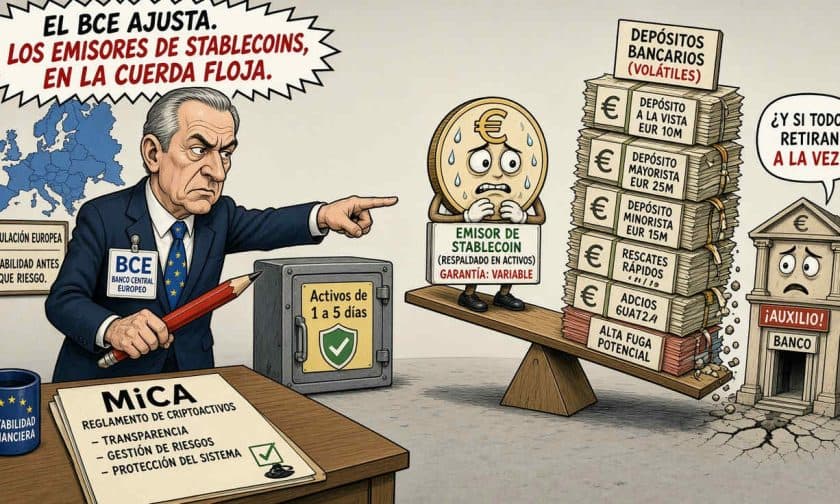
El Banco Central Europeo y los bancos centrales nacionales de la Unión Europea cuestionaron en septiembre de 2026 una norma clave de MiCA que obliga a los principales emisores de stablecoins a mantener el 60% de sus reservas en depósitos bancarios, argumentando que esta estructura puede exponer a los prestamistas a volatilidad del mercado cripto.
¿Cuál es el problema con los depósitos bancarios en stablecoins?
La regulación vigente de MiCA (Reglamento de Mercados de Criptoactivos de la UE) exige que los emisores de tokens significativos referenciados a monedas fiduciarias mantengan una proporción elevada de fondos en cuentas bancarias. El Sistema Europeo de Bancos Centrales (SEBC) alertó que esta concentración puede generar una conexión problemática entre el sector cripto y el sistema bancario tradicional.
Según la posición del SEBC presentada el 22 de septiembre de 2026, los depósitos podrían comportarse de manera impredecible si los usuarios modifican rápidamente sus posiciones en stablecoins. Un aumento masivo de reembolsos o una caída en la confianza de un emisor podría forzar movimientos acelerados de reservas, sometiendo a los bancos depositarios a cambios bruscos en sus saldos. El riesgo radica en que los fondos vinculados a stablecoins pueden ser menos previsibles que otros depósitos tradicionales.
La alternativa propuesta: vencimientos cortos en lugar de depósitos
Los bancos centrales europeos recomendaron reemplazar la exigencia actual por una estructura basada en liquidez con plazos específicos. Propusieron que un porcentaje mínimo de las reservas se mantenga en activos con vencimientos de uno a cinco días laborables, en lugar de depósitos bancarios directos.
La diferencia es significativa: mientras que un depósito identifica dónde se guarda el dinero, un vencimiento corto describe la rapidez con que una reserva puede hacerse líquida. Esta fórmula brindaría mayor flexibilidad a los emisores para responder a solicitudes de reembolso sin depender exclusivamente de cuentas bancarias, reduciendo simultáneamente la exposición directa de los prestamistas a la dinámica de las stablecoins. Sin embargo, la información disponible no especifica qué activos quedarían incluidos ni el porcentaje exacto que se aplicaría bajo esta alternativa.
Incumplimiento normativo: empresas cripto no autorizadas en la UE
Más allá del debate técnico sobre reservas, el SEBC advirtió un problema crítico de supervisión: compañías que no cumplen con MiCA todavía mantienen acceso a clientes europeos. Esta situación debilita la efectividad real del marco regulatorio y genera preocupaciones sobre la protección de inversores.
El organismo señaló que los reguladores europeos enfrentan desafíos materiales para hacer cumplir la normativa cripto. Cuando empresas no autorizadas pueden seguir operando y captar usuarios dentro de la Unión Europea, los requisitos establecidos para los emisores conformes pierden impacto. Para los inversores, la diferencia entre una plataforma regulada y otra que opera sin cumplimiento puede resultar difícil de evaluar, especialmente cuando ambas ofrecen productos similares con interfaces comparables.
Implicaciones para empresas y administradores de negocios en Argentina
Aunque la regulación de MiCA se aplica en la Unión Europea, sus cambios potenciales tienen consecuencias indirectas para las empresas argentinas que operan o planean operar en mercados de criptoactivos. Las decisiones del BCE sobre estructura de reservas y supervisión establecen estándares que tienden a adoptarse en otras jurisdicciones como referencia regulatoria.
Para los administradores de empresas argentinas con exposición a stablecoins o activos digitales, la evolución de MiCA señala que los reguladores globales prestan atención creciente a cómo se respaldan estos tokens y cómo se supervisa su cumplimiento. Si Argentina o el Banco Central de la República Argentina (BCRA) desarrollan frameworks propios para criptoactivos, es probable que consideren las lecciones europeas sobre concentración de riesgos bancarios y mecanismos de supervisión efectiva. Mantenerse informado sobre estos debates internacionales ayuda a anticipar cambios normativos que podrían afectar la operación de negocios digitales en el país.